

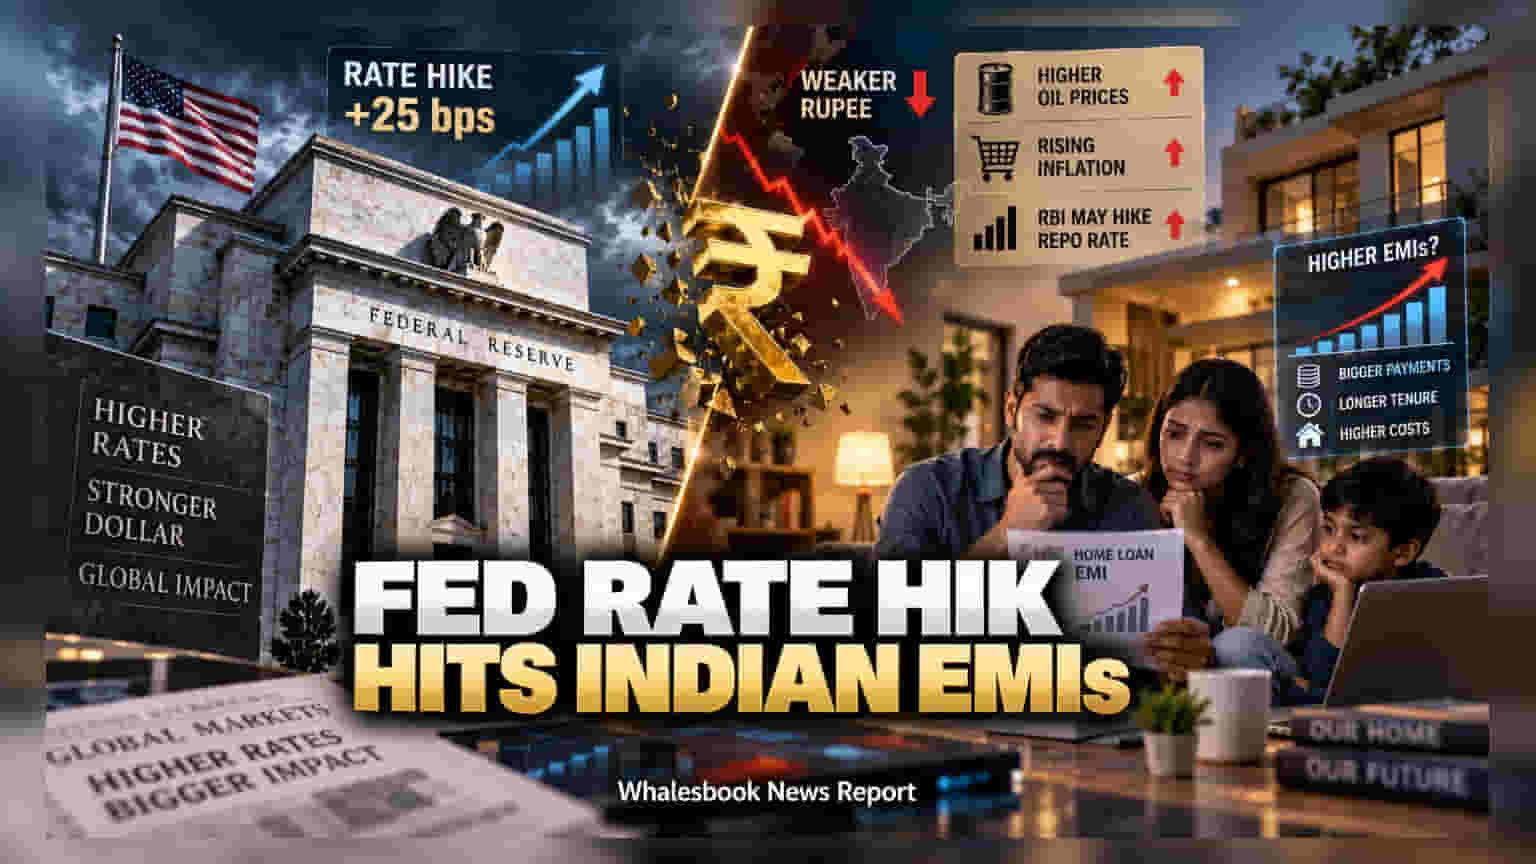
US Federal Reserve ने ब्याज दरों में **25 बेसिस पॉइंट** की बढ़ोतरी की है, जिसका सीधा असर भारतीय बाजार पर पड़ता दिख रहा है। अब RBI पर भी मौद्रिक नीति सख्त करने का दबाव बढ़ गया है, जिससे होम लोन लेने वालों की EMI बढ़ने का खतरा पैदा हो गया है।
US Federal Reserve के इस कदम का असर भारतीय रिटेल निवेशकों और कर्ज लेने वालों पर पड़ना तय है। जब अमेरिकी सेंट्रल बैंक अपनी दरें बढ़ाता है, तो दुनिया भर के इन्वेस्टर्स डॉलर की तरफ भागते हैं, जिससे भारतीय रुपये पर दबाव बढ़ता है।
रुपये की कमजोरी और महंगाई का रिश्ता
रुपया कमजोर होने से क्रूड ऑयल जैसे जरूरी इंपोर्ट महंगे हो जाते हैं। भारत अपनी जरूरत का ज्यादातर तेल बाहर से खरीदता है, ऐसे में फ्यूल की बढ़ती कीमत का असर आम आदमी की जेब पर पड़ता है। इस 'इंपोर्टेड इन्फ्लेशन' को रोकने और रुपये को संभालने के लिए अब RBI को मजबूरन रेपो रेट बढ़ाना पड़ सकता है।
होम लोन की EMI पर असर
भारत में अधिकांश होम लोन अब 'External Benchmark Lending Rate' (EBLR) से जुड़े हैं, जो सीधे रेपो रेट पर आधारित होते हैं। अगर RBI रेपो रेट में 25 बेसिस पॉइंट की भी बढ़ोतरी करता है, तो बैंकों के लिए अपने फ्लोटिंग रेट लोन की दरें बढ़ाना लगभग तय है। इससे या तो आपकी मंथली EMI बढ़ेगी या फिर लोन का टेन्योर (अवधि) बढ़ सकता है।
RBI के सामने चुनौतियों का दौर
फिलहाल, भारतीय अर्थव्यवस्था 7.8% की GDP ग्रोथ के साथ मजबूती दिखा रही है, लेकिन मनी सप्लाई (M3) में 15% की औसत बढ़ोतरी और महंगाई का दबाव RBI की चिंता बढ़ा रहा है। ऐसे में MPC के लिए ग्रोथ और महंगाई के बीच संतुलन बनाना बड़ी चुनौती है।
इन्वेस्टर्स और बॉरोअर्स को क्या करना चाहिए?
- अपने लोन एग्रीमेंट को चेक करें कि बैंक रेपो रेट बदलने पर कितनी जल्दी ब्याज दरें अपडेट करता है।
- शेयर बाजार में बैंकिंग सेक्टर पर नजर रखें, क्योंकि ऊंचे ब्याज दरें एक तरफ नेट इंटरेस्ट मार्जिन बढ़ा सकती हैं, तो दूसरी तरफ क्रेडिट डिमांड में सुस्ती ला सकती हैं।
- आने वाली RBI की मॉनेटरी पॉलिसी कमेटी की मीटिंग्स और महंगाई के डेटा पर खास नजर बनाए रखें।