

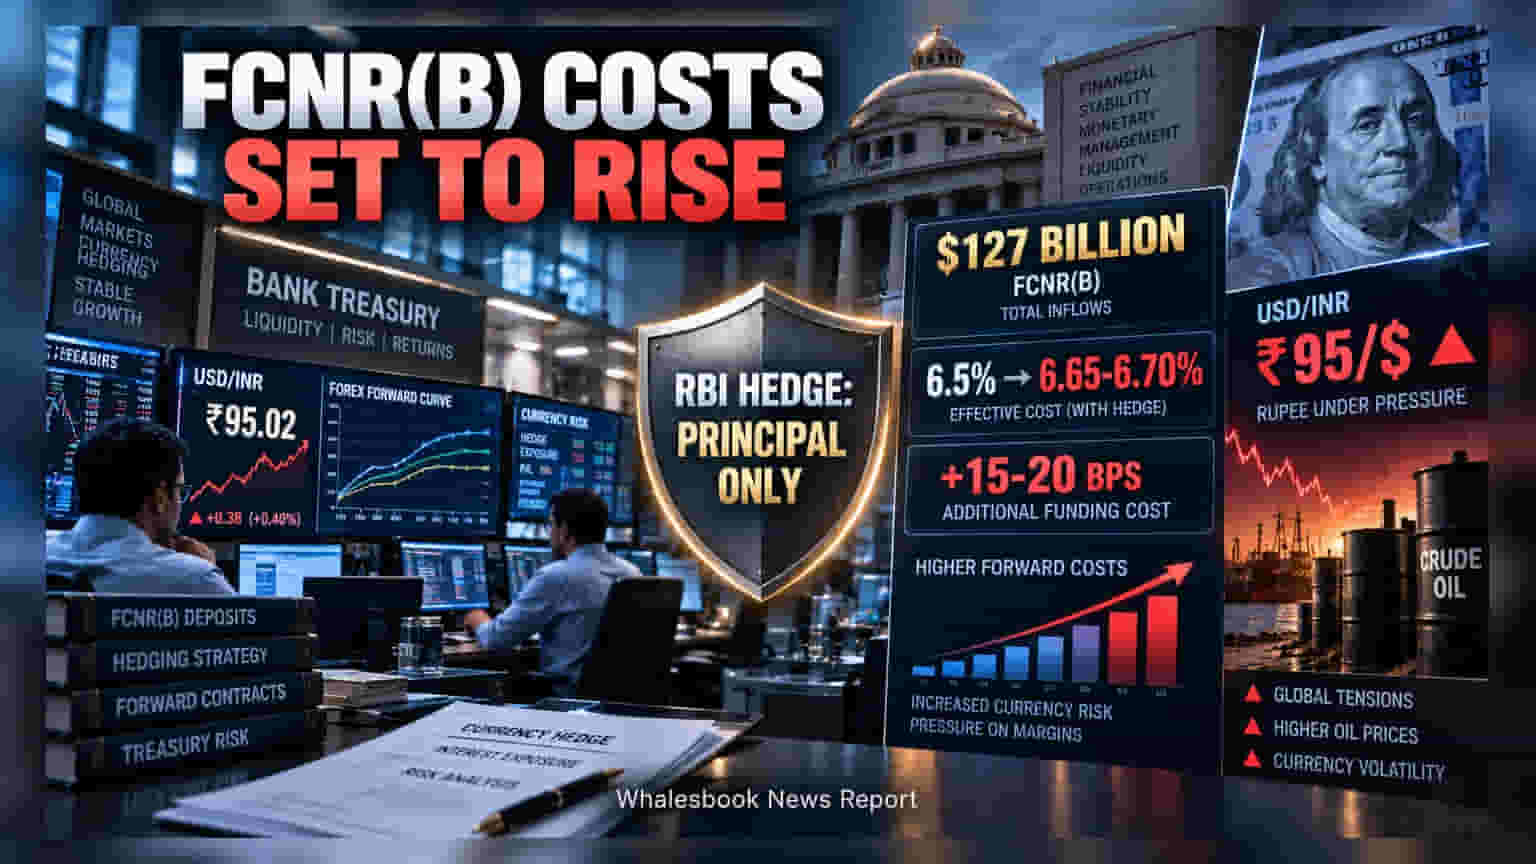
भारतीय बैंकों के सामने FCNR(B) डिपॉजिट्स को लेकर नई चुनौती खड़ी हो गई है। RBI की स्वैप सुविधा सिर्फ प्रिंसिपल पर लागू है, जिसके चलते बैंकों को **15-20 बेसिस पॉइंट्स** की अतिरिक्त लागत वहन करनी पड़ रही है।
चुनौती का मुख्य कारण
31 अगस्त को FCNR(B) डिपॉजिट विंडो बंद होने के बाद अब बैंकों के सामने एक बड़ा फाइनेंशियल संकट खड़ा हो गया है। इस स्कीम के तहत सिस्टम में कुल $127 बिलियन की राशि आई थी, लेकिन रिजर्व बैंक ऑफ इंडिया (RBI) ने केवल मूलधन यानी प्रिंसिपल अमाउंट के लिए ही स्वैप सुविधा (Swap Facility) दी थी। ब्याज भुगतान (Interest Payments) को इसके दायरे से बाहर रखा गया है।
क्यों बढ़ रही है लागत?
चूंकि ब्याज की देनदारी विदेशी मुद्रा में है, इसलिए बैंकों को इसके लिए खुद करेंसी रिस्क मैनेज करना पड़ रहा है। एक्सपर्ट्स के मुताबिक, इससे बैंकों की फंडिंग कॉस्ट में 15 से 20 बेसिस पॉइंट्स का इजाफा हो रहा है। अगर कोई बैंक 6.5% का ब्याज ऑफर कर रहा है, तो हेजिंग के बाद इसकी असली लागत 6.65% से 6.70% तक पहुँच रही है।
रुपये की कमजोरी और लिक्विडिटी का असर
हाल ही में रुपये के ₹95 के स्तर को पार करने और ग्लोबल टेंशन के कारण फॉर्वर्ड कॉन्ट्रैक्ट्स महंगे हो गए हैं। अगर बैंक इस ब्याज हिस्से को पूरी तरह से हेज नहीं करते, तो भविष्य में रुपये की और गिरावट उनके बैलेंस शीट पर भारी पड़ सकती है।
वहीं, इतनी बड़ी रकम के इन्फ्लो से सिस्टम में लिक्विडिटी सरप्लस भी पैदा हुआ है। इसे कंट्रोल करने के लिए RBI को ओपन मार्केट ऑपरेशन्स के जरिए बॉन्ड बिक्री करनी पड़ रही है, ताकि मार्केट में অতিরিক্ত नकदी को सोखा जा सके।
निवेशकों के लिए संकेत
निवेशकों को अब बैंकों के नेट इंटरेस्ट मार्जिन (NIM) पर नजर रखनी होगी। जिन बैंकों ने इस स्कीम का भारी इस्तेमाल किया है, उन्हें अपनी प्रॉफिटेबिलिटी बचाने के लिए काफी कड़े फैसले लेने पड़ सकते हैं। आगामी तिमाही नतीजों में ट्रेजरी परफॉरमेंस की जानकारी शेयरधारकों के लिए अहम होगी।