

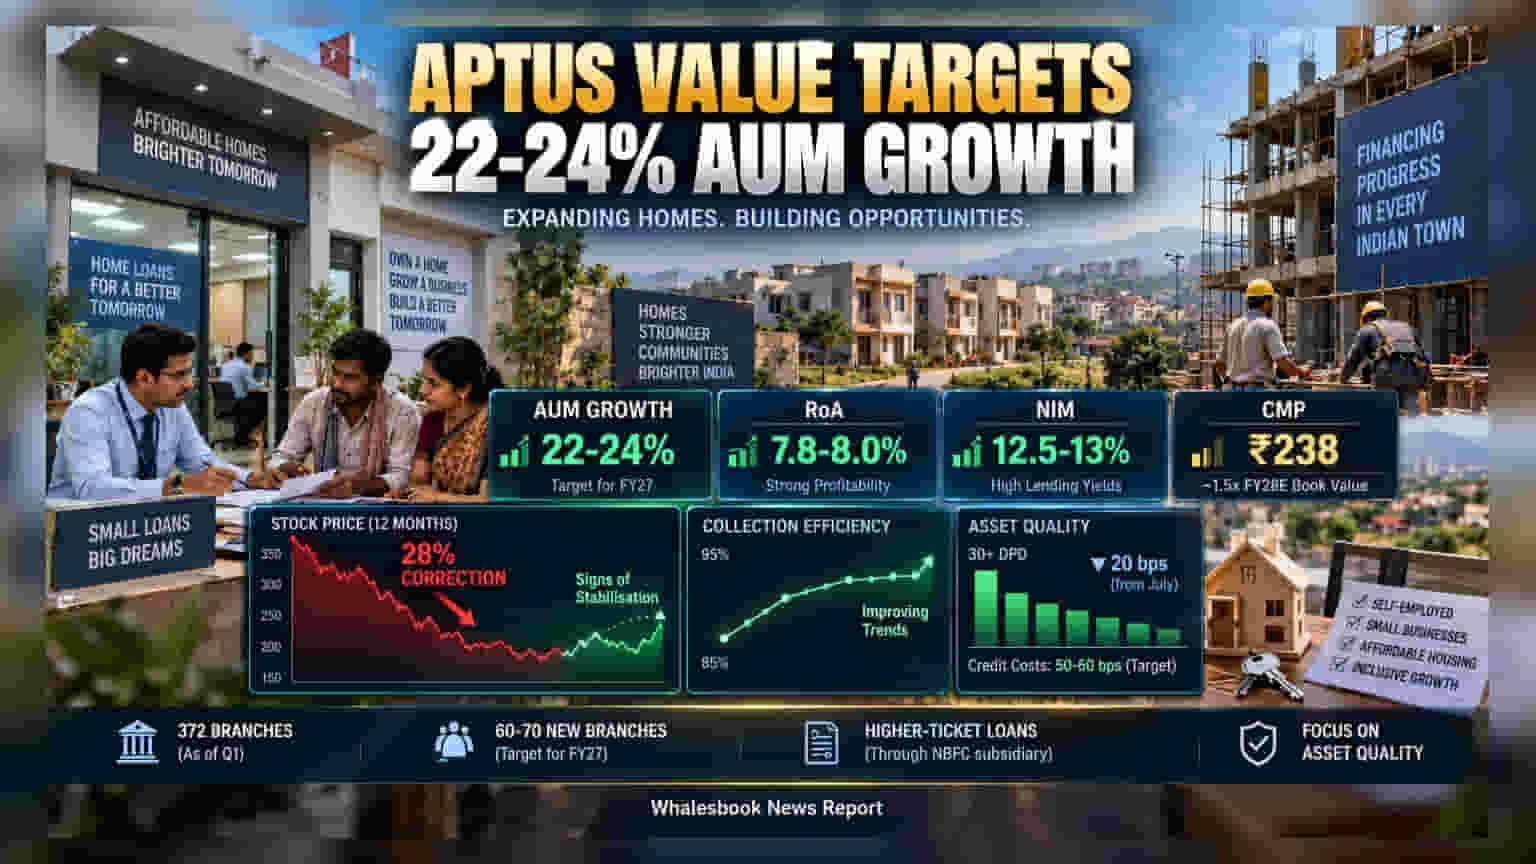
Aptus Value Housing Finance એ FY27 માટે **૨૨-૨૪%** એસેટ ગ્રોથનું લક્ષ્ય રાખ્યું છે. શેરમાં આવેલા **૨૮%** ના કરેક્શન બાદ હવે કંપની **FY28** ના બુક વેલ્યુના અંદાજે **૧.૫ ગણા** ભાવે ટ્રેડ થઈ રહી છે, જે રોકાણકારો માટે મહત્વની સ્થિતિ છે.
Aptus Value Housing Finance India અત્યારે એક મહત્વના બદલાવના તબક્કામાંથી પસાર થઈ રહી છે. છેલ્લા ૧૨ મહિનામાં કંપનીના શેરમાં અંદાજે ૨૮% જેટલો મોટો ઘટાડો જોવા મળ્યો છે. આ કરેક્શનને કારણે હવે કંપનીનું વેલ્યુએશન FY28 ની અંદાજિત બુક વેલ્યુના લગભગ ૧.૫ ગણા સ્તરે આવી ગયું છે.
બિઝનેસ એક્સપાન્શન અને નવી રણનીતિ
કંપની પોતાના નેટવર્કને વિસ્તારવા પર ખાસ ભાર આપી રહી છે. પ્રથમ ક્વાર્ટર સુધીમાં કંપની પાસે કુલ ૩૭૨ બ્રાન્ચ હતી, જેમાં નવા ૩૩ લોકેશન ઉમેરવામાં આવ્યા છે. મેનેજમેન્ટનું લક્ષ્ય આખા વર્ષ દરમિયાન કુલ ૬૦ થી ૭૦ નવી બ્રાન્ચ ખોલવાનું છે. આ ઉપરાંત, કંપની પોતાની NBFC સબસિડિયરી દ્વારા હાયર-ટિકિટ લોન પ્રોડક્ટ્સનું પણ પરીક્ષણ કરી રહી છે.
એસેટ ક્વોલિટી અને કલેક્શન
કંપનીના મેનેજમેન્ટ માટે એસેટ ક્વોલિટી અત્યારે પ્રાથમિકતા છે. જુલાઈના ડેટા મુજબ, ૩૦+ દિવસ ઓવરડ્યુ (DPD) મેટ્રિકમાં ૨૦ બેસિસ પોઈન્ટનો ઘટાડો નોંધાયો છે, જે દર્શાવે છે કે કલેક્શનમાં સ્થિરતા આવી રહી છે. પ્રથમ ક્વાર્ટરમાં ક્રેડિટ કોસ્ટ અંદાજે ૬૦ બેસિસ પોઈન્ટ હતી, જે આગળ જતાં ૫૦-૬૦ બેસિસ પોઈન્ટ ની રેન્જમાં રહેવાની ધારણા છે.
પ્રોફિટેબિલિટી અને માર્જિન
કંપનીની ઊંચી લેન્ડિંગ યીલ્ડ તેની નફાકારકતા જાળવી રાખવામાં મદદ કરી રહી છે. નોન-હાઉસિંગ પ્રોડક્ટ્સ પર ૧૭% થી ૨૦% અને હાઉસિંગ લોન પર ૧૪-૧૪.૫% યીલ્ડ મળે છે, જેનાથી સરેરાશ યીલ્ડ ૧૭% ની આસપાસ રહે છે. ક્રેડિટ રેટિંગમાં સુધારાને કારણે બોરોઈંગ કોસ્ટ ઘટી છે અને કંપની ૧૨.૫% થી ૧૩% ના નેટ ઈન્ટરેસ્ટ માર્જિન (NIM) ટાર્ગેટ કરી રહી છે. આ તમામ પરિબળોને કારણે કંપની ૭.૮% થી ૮.૦% નો હાઈ રિટર્ન ઓન એસેટ જાળવી રાખવામાં સફળ રહી છે.
રોકાણકારો માટે જોખમો
ભલે કંપનીના ઓપરેશનલ આંકડા મજબૂત હોય, પરંતુ રોકાણકારોએ સાવધ રહેવું જરૂરી છે. કંપનીનો મોટો લોન પોર્ટફોલિયો દક્ષિણ ભારતમાં કેન્દ્રિત છે. સાથે જ, જે સેગમેન્ટમાં (સ્વ-રોજગાર ધરાવતા લોકો) લોન આપવામાં આવે છે, ત્યાં ઈન્કમની અસ્થિરતાનું જોખમ રહેલું છે. ભવિષ્યમાં કંપની કેટલી આક્રમક રીતે ગ્રોથ જાળવી શકે છે અને લોન બુકની ગુણવત્તા કેવી રહે છે, તે જોવું ખૂબ મહત્વનું રહેશે.