

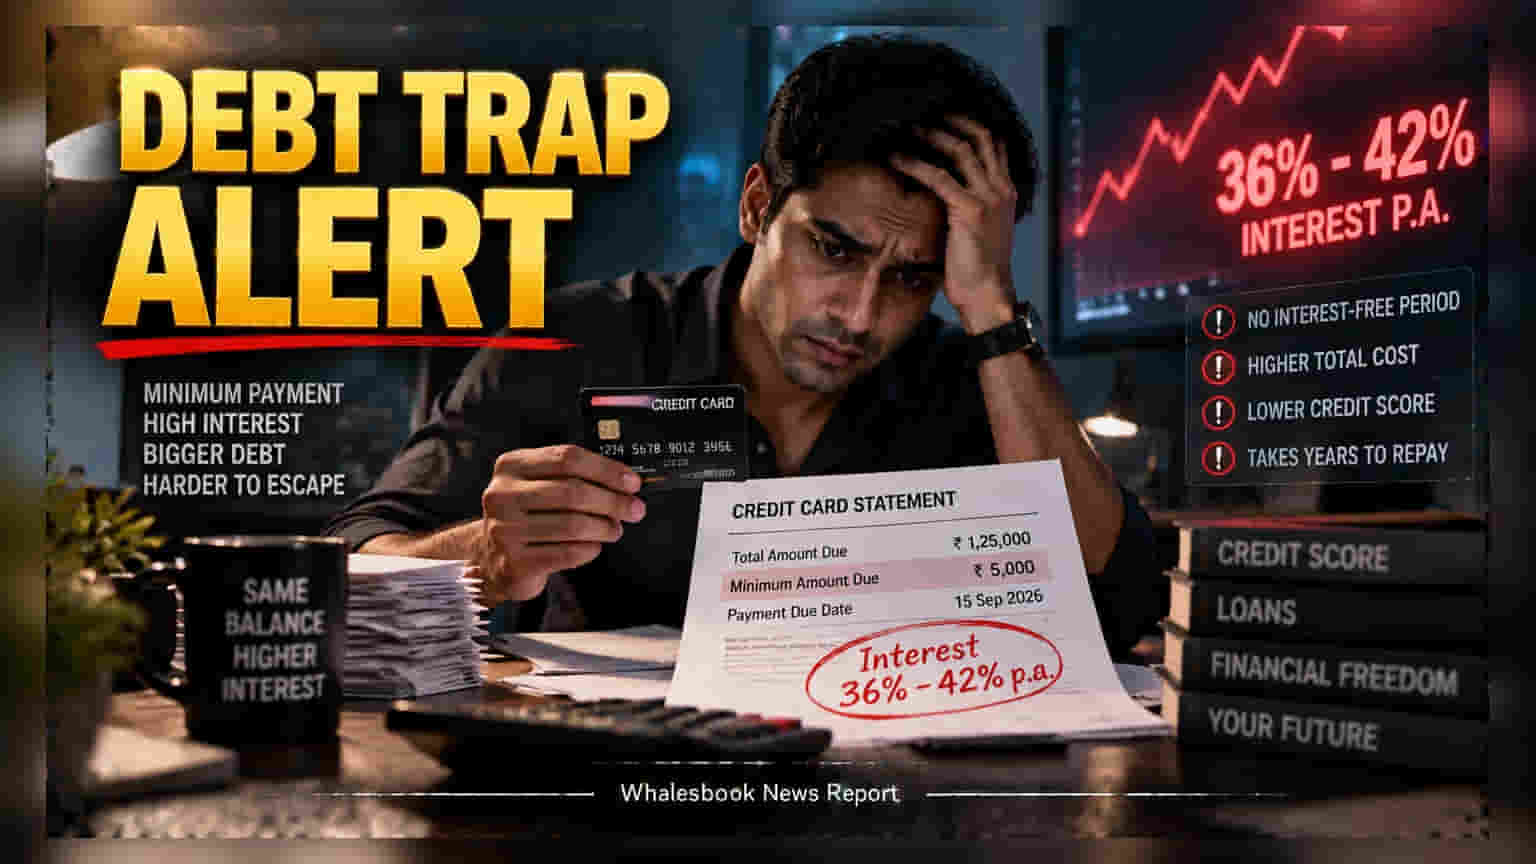
ઘણા લોકો ક્રેડિટ કાર્ડનું માત્ર મિનિમમ બિલ ચૂકવીને સંતોષ માને છે, પરંતુ આ આદત તમને ઊંડા દેવામાં ડુબાડી શકે છે. આનાથી વ્યાજનું ભારણ વધે છે અને તમારો ક્રેડિટ સ્કોર પણ જોખમમાં મુકાય છે.
ઘણા ક્રેડિટ કાર્ડ યુઝર્સ સ્ટેટમેન્ટમાં દેખાતી 'મિનિમમ અમાઉન્ટ ડ્યુ'ને મહિનાના ખર્ચને મેનેજ કરવાની એક સરળ રીત માને છે. જોકે, આ વિકલ્પ પસંદ કરવાથી તમે હાઈ-ઈન્ટરેસ્ટ ડેટના એવા ચક્રમાં ફસાઈ શકો છો, જેમાંથી બહાર નીકળતા વર્ષો લાગી શકે છે.
રિવોલ્વિંગ ડેટનું ગણિત
જ્યારે તમે માત્ર મિનિમમ રકમ ભરો છો, ત્યારે બાકી રહેલી રકમ પર વ્યાજ લાગે છે, જે ભારતમાં વાર્ષિક 36% થી 42% સુધી હોઈ શકે છે. સામાન્ય લોનથી વિપરીત, ક્રેડિટ કાર્ડના વ્યાજનું કમ્પાઉન્ડિંગ એટલું ઝડપી હોય છે કે તમારી નાની બાકી રકમ ખૂબ જ ટૂંકા ગાળામાં પહાડ જેવી બની જાય છે.
ઈન્ટરેસ્ટ-ફ્રી ગ્રેસ પિરિયડ ગુમાવવાનો ડર
મિનિમમ પેમેન્ટનો સૌથી મોટો ગેરફાયદો એ છે કે તમે 'ઈન્ટરેસ્ટ-ફ્રી ગ્રેસ પિરિયડ' ગુમાવી દો છો. જો તમે આખું બિલ નથી ચૂકવતા, તો તમે કરેલી નવી ખરીદીઓ પર પણ ખરીદીના દિવસથી જ વ્યાજ લાગવાનું શરૂ થઈ જાય છે. પરિણામે, કરિયાણું કે બિલ જેવા નાના ખર્ચાઓ પણ મોંઘા સાબિત થાય છે.
ક્રેડિટ પ્રોફાઇલ પર અસર
બેંકો તમારા 'ક્રેડિટ યુટિલાઈઝેશન રેશિયો' (તમારી કુલ લિમિટ સામે વાપરેલી રકમ) પર સતત નજર રાખતી હોય છે. સતત મોટું બાકી બેલેન્સ રાખવાથી આ રેશિયો ઉંચો રહે છે, જે દર્શાવે છે કે તમે દેવા હેઠળ દબાયેલા છો. આનાથી તમારો ક્રેડિટ સ્કોર ઘટે છે, જેના કારણે ભવિષ્યમાં હોમ લોન કે કાર લોન મેળવવી મુશ્કેલ બને છે.
રસ્તો શું છે?
જો તમે આખું બિલ ચૂકવવા માટે સક્ષમ નથી, તો માત્ર મિનિમમ પેમેન્ટ ભરીને સંતોષ ન માનો. ઘણા ક્રેડિટ કાર્ડ ઇશ્યુઅર્સ બાકી રકમને EMI માં કન્વર્ટ કરવાનો વિકલ્પ આપે છે. ભલે તેમાં પ્રોસેસિંગ ફી લાગે, પણ તે કાર્ડના રિવોલ્વિંગ વ્યાજ કરતા ઘણી ઓછી હોય છે. તમારા દેવાને યોગ્ય રીતે પ્લાન કરવું એ જ આર્થિક સ્વાસ્થ્ય માટે ઉત્તમ વિકલ્પ છે.