

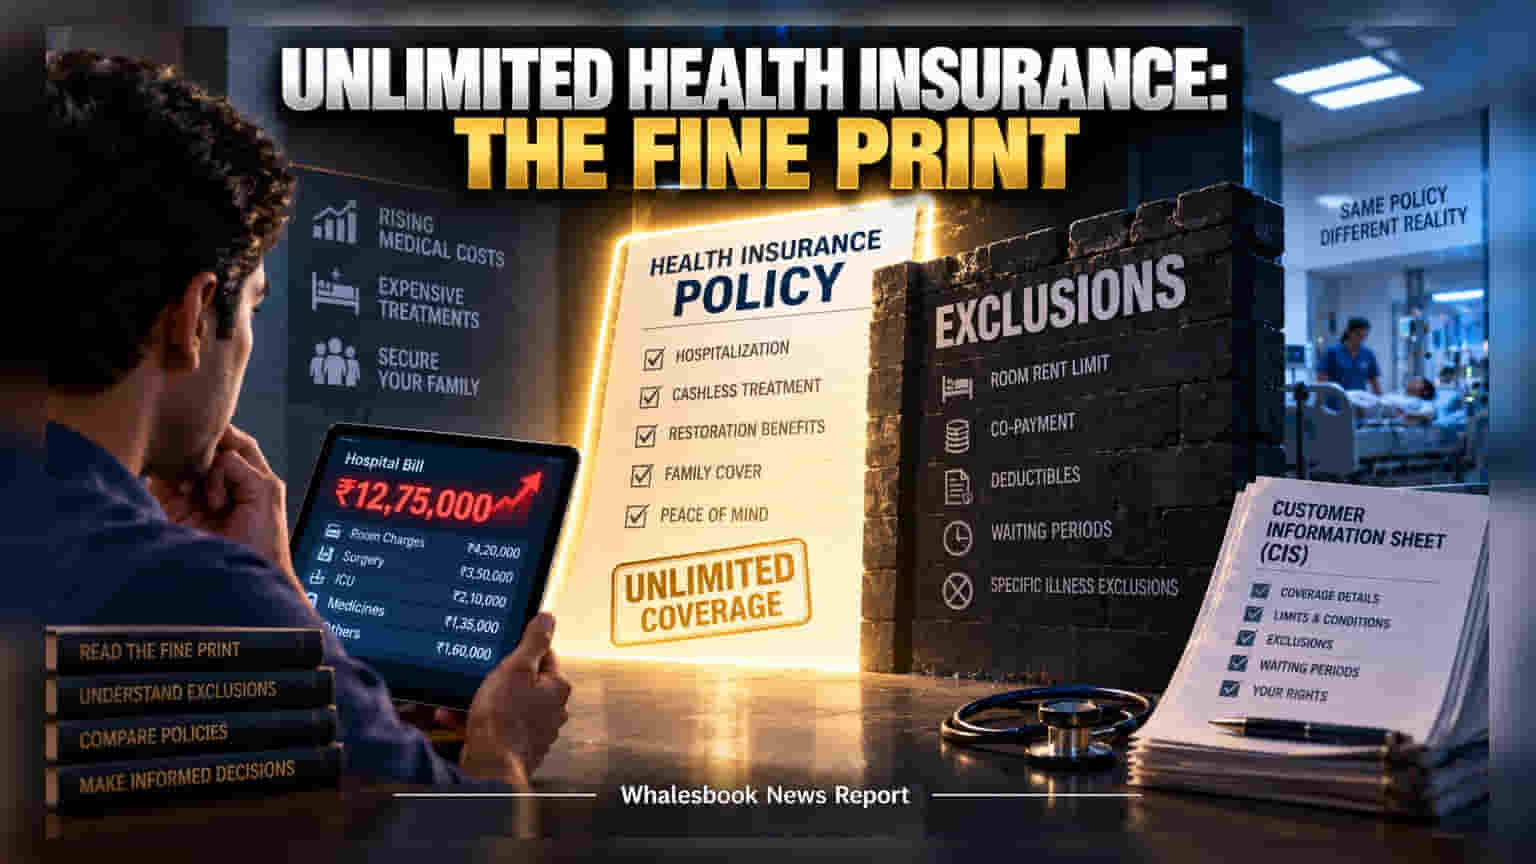
'અનલિમિટેડ' હેલ્થ ઈન્શ્યોરન્સના માર્કેટિંગ પાછળ ઘણી શરતો છુપાયેલી હોય છે. પોલિસી હોલ્ડર્સે સબ-લિમિટ, કો-પેમેન્ટ અને વેઈટિંગ પિરિયડ જેવા નિયમોને સમજવા ખૂબ જરૂરી છે, જેથી ક્લેઈમ સમયે ખિસ્સામાંથી વધારાનો ખર્ચ ન કરવો પડે.
હેલ્થ ઈન્શ્યોરન્સમાં 'અનલિમિટેડ' કવરેજનું વચન એ મોંઘી થતી જતી સારવાર સામે લડવા માંગતા પરિવારો માટે એક આકર્ષક માર્કેટિંગ પેંતરો છે. જોકે, હકીકતમાં આ પોલિસીઓ કોઈ 'બ્લેન્ક ચેક' નથી. ક્લેઈમ કરતી વખતે તમે ઘણી બધી ટેકનિકલ મર્યાદાઓનો સામનો કરી શકો છો.
'અનલિમિટેડ' કેમ સંપૂર્ણ કવરેજ નથી?
મોટાભાગના કિસ્સામાં, 'અનલિમિટેડ' નો અર્થ માત્ર એક રિસ્ટોરેશન બેનિફિટ છે, એટલે કે એકવાર સમ ઈન્સ્યોર્ડ વપરાઈ જાય પછી તે ફરીથી રિફિલ થાય. પરંતુ, હોસ્પિટલના બિલમાં ઘણી વસ્તુઓ પર 'સબ-લિમિટ' હોય છે. દાખલા તરીકે, જો રૂમ રેન્ટ પર કેપિંગ હોય અને તમે મોંઘા રૂમની પસંદગી કરો, તો હોસ્પિટલના સંપૂર્ણ બિલનો મોટો હિસ્સો તમારે જાતે ચૂકવવો પડી શકે છે.
આર્થિક બોજ વધારતા છૂપા પરિબળો
- કો-પેમેન્ટ (Co-payment): આ ક્લોઝ મુજબ, ક્લેઈમના અમુક ટકા રકમ તમારે પોતે ભરવી પડે છે.
- ડિડક્ટિબલ (Deductible): ઈન્શ્યોરન્સ ચાલુ થાય તે પહેલાં તમારે અમુક ફિક્સ રકમ જાતે ચૂકવવી પડે છે.
- વેઈટિંગ પિરિયડ: ઘણીવાર અગાઉની બીમારીઓ (Pre-existing conditions) માટે 36 મહિના સુધી વેઈટિંગ પિરિયડ હોય છે, જેનો લાભ 'અનલિમિટેડ' લેબલ હોવા છતાં મળતો નથી.
Customer Information Sheet (CIS) નું મહત્વ
IRDAI ના નિયમો મુજબ, દરેક કંપનીએ પોલિસી સાથે CIS આપવું ફરજિયાત છે. માર્કેટિંગ બ્રોશર કે એજન્ટની વાતો કરતા CIS વધુ વિશ્વસનીય છે. તેમાં પોલિસીની તમામ મર્યાદાઓ અને એક્સક્લુઝન સ્પષ્ટ રીતે લખેલા હોય છે. કોઈ પણ પ્રીમિયમ ભરતા પહેલા આ દસ્તાવેજ વાંચવો એ ઈમરજન્સી સમયે આર્થિક સુરક્ષા માટે સૌથી અસરકારક રસ્તો છે.