

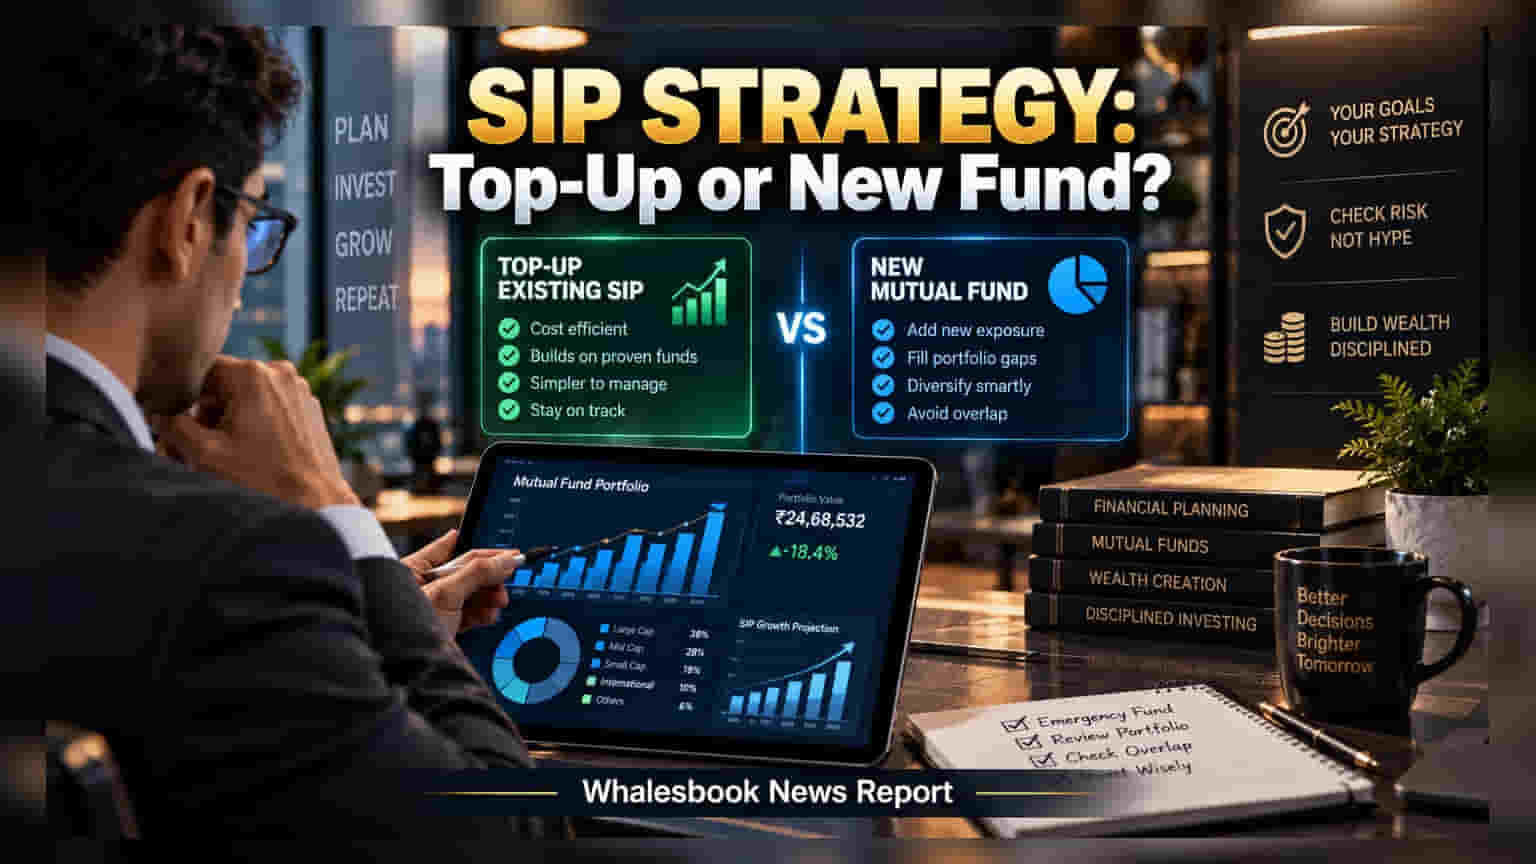
પગારમાં વધારો થતાં રોકાણકારો મૂંઝવણમાં હોય છે કે વધારાના પૈસા નવા મ્યુચ્યુઅલ ફંડમાં રોકવા કે જૂની SIP વધારવી. નવું ફંડ ખરીદતી વખતે પોર્ટફોલિયો ઓવરલેપ અને ખર્ચનું ધ્યાન રાખવું અનિવાર્ય છે.
જ્યારે તમને પગારમાં વધારો અથવા બોનસ મળે છે, ત્યારે રોકાણકારો માટે સૌથી મોટો પ્રશ્ન એ થાય છે કે શું નવી સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન (SIP) શરૂ કરવી જોઈએ કે જૂની સ્કીમમાં જ રોકાણ વધારવું જોઈએ?
ઓવર-ડાયવર્સિફિકેશનનું જોખમ
ઘણા રોકાણકારો માને છે કે વધુ ફંડ્સ ખરીદવાથી પોર્ટફોલિયોમાં વૈવિધ્ય આવશે. પરંતુ, વાસ્તવમાં આનાથી 'પોર્ટફોલિયો ઓવરલેપ' થાય છે. જો તમારી પાસે પહેલેથી જ ૩ લાર્જ-કેપ ફંડ્સ હોય, તો નવું ફંડ પણ મોટાભાગે તે જ શેરોમાં રોકાણ કરશે. આનાથી જોખમ ઘટતું નથી, પરંતુ પોર્ટફોલિયો મેનેજ કરવો મુશ્કેલ બને છે.
ખર્ચ અને લિક્વિડિટીનું મેનેજમેન્ટ
મ્યુચ્યુઅલ ફંડનો એક્સપેન્સ રેશિયો (Expense Ratio) લાંબા ગાળાના વળતર પર સીધી અસર કરે છે. ડાયરેક્ટ પ્લાનમાં કમિશન હોતું નથી, તેથી તે સસ્તા પડે છે. જો તમારી જૂની સ્કીમ સારું પરફોર્મ કરી રહી હોય, તો તેમાં જ વધારાનું રોકાણ કરવું ફાયદાકારક છે.
સાથે જ, પગાર વધારાનો અર્થ માત્ર રોકાણ વધારવો નથી. જો તમારી પાસે ઈમરજન્સી ફંડ પૂરતું નથી, તો વધારાના પૈસા ઇક્વિટીમાં લોક કરવાને બદલે લિક્વિડ એસેટ્સમાં રાખવા વધુ સમજદારીભર્યું છે.
અંતિમ નિર્ણય કેવી રીતે લેવો?
ઐતિહાસિક રિટર્ન જોઈને ફંડ પાછળ દોડવાને બદલે તમારા મૂળ રોકાણના પ્લાન પર અડગ રહો. SEBI ના 'Riskometer' દ્વારા તમારા ફંડનું જોખમ તપાસો. જો તમારો પોર્ટફોલિયો સંતુલિત છે, તો SIP ટોપ-અપ જ શ્રેષ્ઠ વિકલ્પ છે. માત્ર ત્યારે જ નવું ફંડ લેવું જોઈએ જો તમારે કોઈ ખાસ સેક્ટર કે કેટેગરીમાં એક્સપોઝર લેવું હોય.