

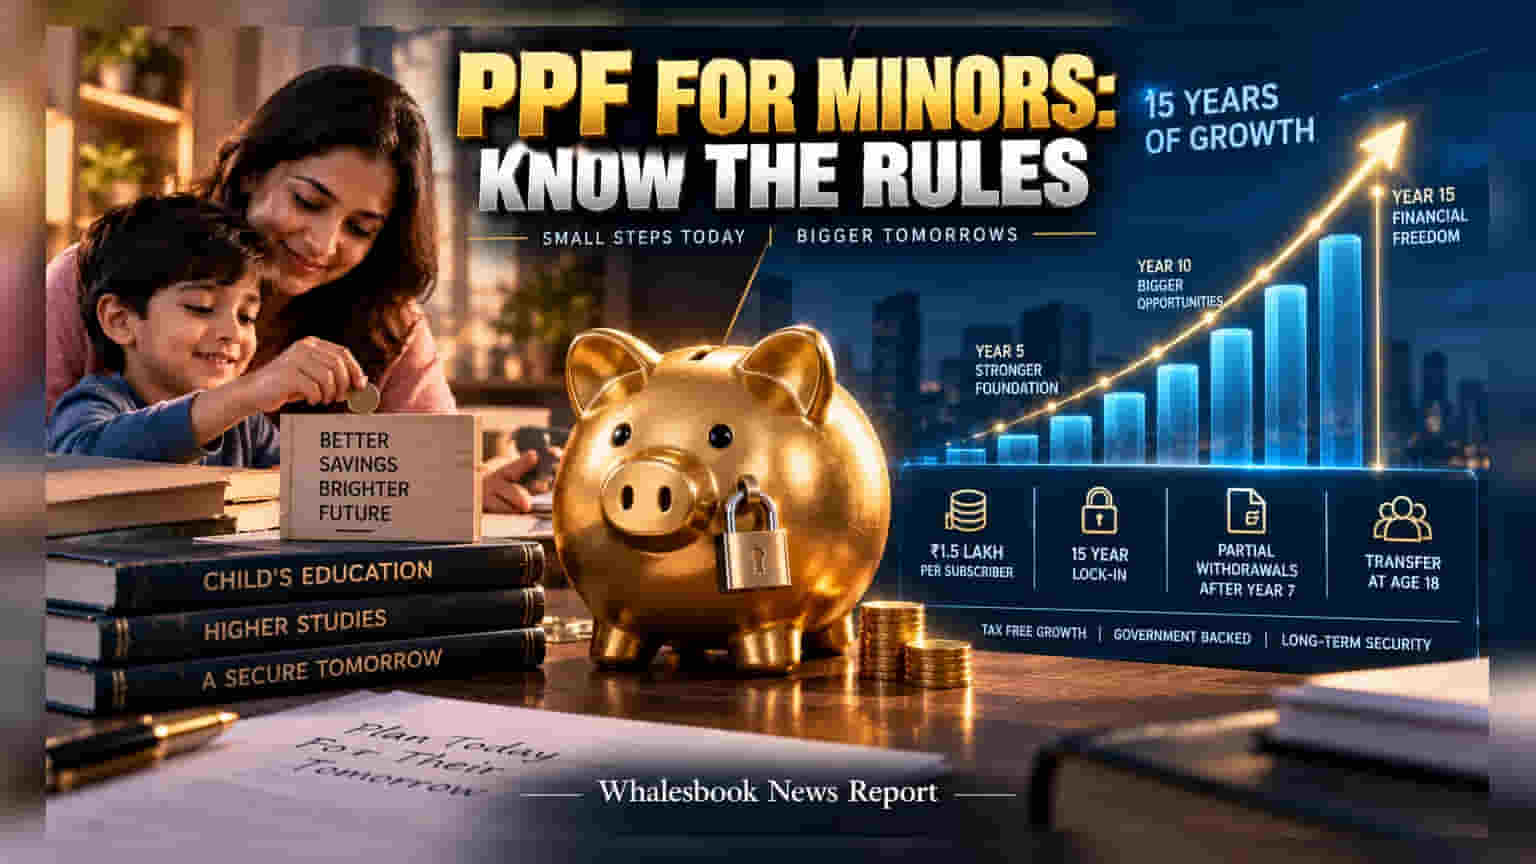
બાળકોના નામે PPF ખાતું ધરાવતા વાલીઓએ **₹1.5 લાખ**ની વાર્ષિક મર્યાદાનું ખાસ ધ્યાન રાખવું જોઈએ. આ મર્યાદા તમારા પોતાના અને તમારા બાળકના એકાઉન્ટના કુલ રોકાણ પર લાગુ પડે છે. નિયમોનું પાલન ન કરવાથી વ્યાજનું નુકસાન થઈ શકે છે.
ઘણા માતા-પિતા બાળકોના ભવિષ્યને સુરક્ષિત કરવા માટે Public Provident Fund (PPF) માં રોકાણ કરે છે. જો કે, આ સ્કીમમાં રોકાણ કરતી વખતે સરકારી નિયમોનું પાલન કરવું અનિવાર્ય છે.
રોકાણની મર્યાદામાં મોટી ભૂલ
યાદ રાખો, ₹1.5 લાખની વાર્ષિક રોકાણ મર્યાદા દરેક એકાઉન્ટ દીઠ નથી, પરંતુ દરેક સબસ્ક્રાઈબર દીઠ છે. તેનો અર્થ એ કે તમારા પોતાના PPF ખાતામાં જમા કરેલી રકમ અને બાળકના ખાતામાં જમા કરેલી રકમનો કુલ સરવાળો ₹1.5 લાખથી વધુ ન હોવો જોઈએ. જો તમે તમારા ખાતામાં ₹1 લાખ જમા કર્યા હોય, તો તમે બાળકના ખાતામાં માત્ર ₹50,000 જ જમા કરી શકો છો. આ મર્યાદા કરતા વધારાની રકમ પર તમને કોઈ વ્યાજ મળતું નથી.
લિક્વિડિટી અને લોક-ઇન પિરિયડ
PPF ને લાંબા ગાળાના રોકાણ તરીકે જોવું જોઈએ. આ સ્કીમમાં 15 વર્ષનો મેચ્યોરિટી પિરિયડ હોય છે. સાતમા વર્ષ પછી આંશિક ઉપાડ (Partial Withdrawal) શક્ય છે, પરંતુ તે પણ કડક શરતોને આધીન છે. શાળાની ફી કે અન્ય ઘરખર્ચ માટે આ પૈસા વાપરવા યોગ્ય નથી, કારણ કે આ સ્કીમ લાંબા ગાળાના ફંડ બનાવવા માટે જ બનાવવામાં આવી છે.
18 વર્ષની ઉંમરે માલિકી હક્ક
જ્યારે બાળક 18 વર્ષનો થાય, ત્યારે એકાઉન્ટની માલિકીમાં મોટો ફેરફાર આવે છે. 18 વર્ષ સુધી વાલી એકાઉન્ટનું સંચાલન કરે છે, પરંતુ બાળક પુખ્ત થતા જ તેણે પોતે KYC (Aadhaar, PAN) પ્રક્રિયા પૂર્ણ કરી એકાઉન્ટનો કબજો લેવો પડે છે. ત્યારબાદ વાલી પાસે એકાઉન્ટ ઓપરેટ કરવાની સત્તા રહેતી નથી.
PPF કેમ છે સુરક્ષિત?
PPF તેની EEE (Exempt-Exempt-Exempt) ટેક્સ સ્ટેટસ માટે જાણીતું છે, જેમાં વ્યાજ, મેચ્યોરિટી અને રોકાણ ત્રણેય ટેક્સ-ફ્રી છે. સરકાર બેકસ્કીમ હોવાથી તે ખૂબ જ ઓછું જોખમ ધરાવે છે. જો કે, વ્યાજ દરો દર ક્વાર્ટરે બદલાતા હોવાથી સરકારી અપડેટ્સ પર નજર રાખવી જરૂરી છે.