

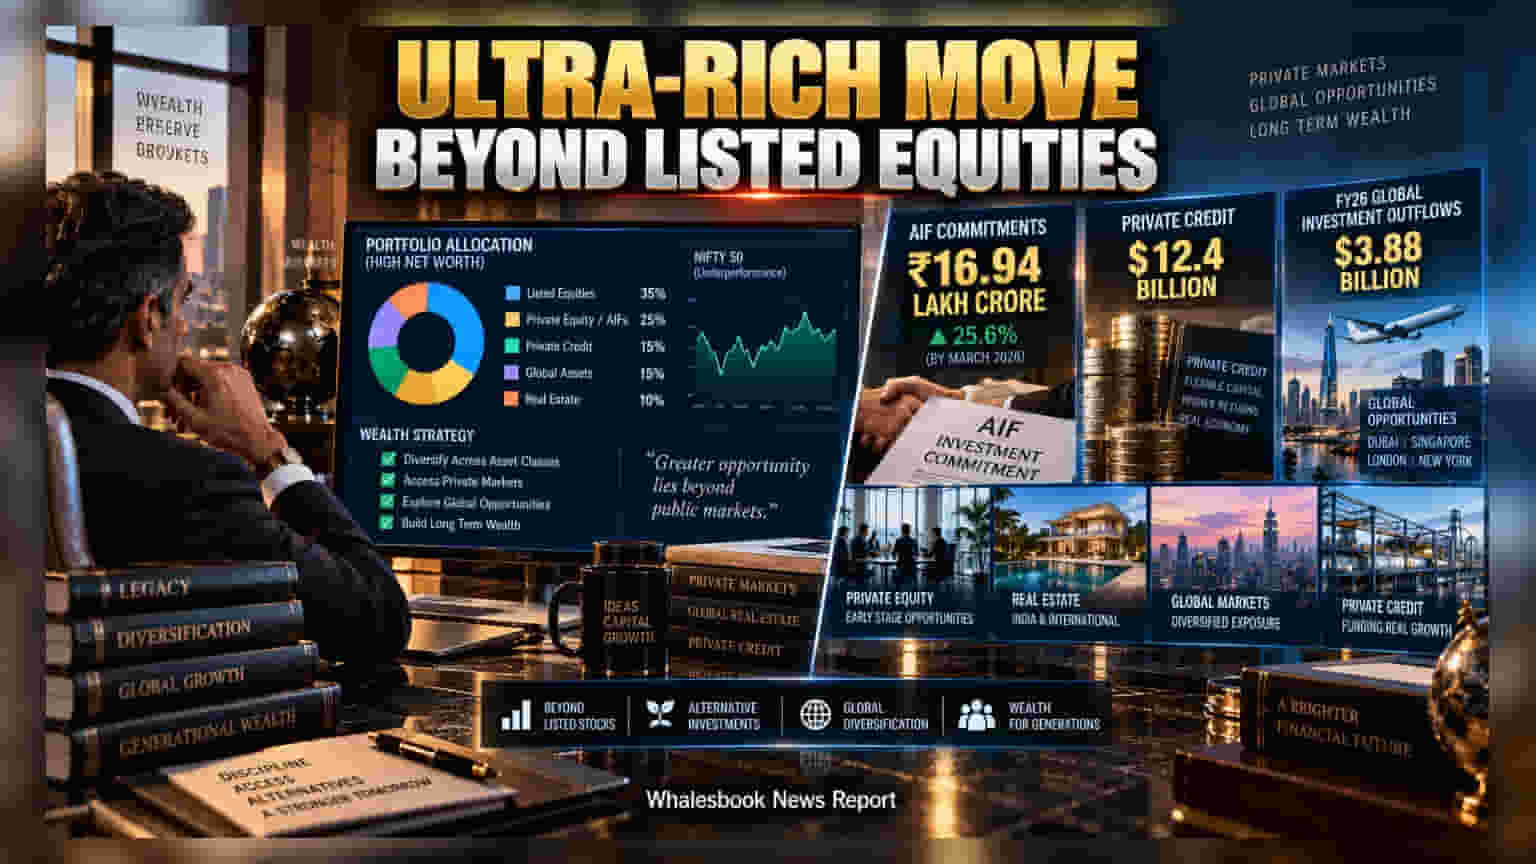
ભારતના ધનિક રોકાણકારો હવે પબ્લિક ઈક્વિટીને બદલે અલ્ટરનેટિવ ઇન્વેસ્ટમેન્ટ ફંડ્સ (AIF) અને ગ્લોબલ એસેટ્સ તરફ વળી રહ્યા છે. માર્ચ 2026 સુધીમાં AIF કમિટમેન્ટ વધીને **₹16.94 લાખ કરોડ** પર પહોંચી ગઈ છે, પરંતુ આ રોકાણમાં લિક્વિડિટીનું જોખમ અને કડક નિયમોનું પાલન કરવું જરૂરી બન્યું છે.
ભારતીય બજારમાં Nifty 50 જેવી પબ્લિક ઈક્વિટીમાં અપેક્ષા કરતા નબળું પ્રદર્શન જોવા મળતા હવે મોટા રોકાણકારો પોતાના પોર્ટફોલિયોને રિબેલેન્સ કરી રહ્યા છે. હવે પૈસા પ્રાઈવેટ ઈક્વિટી, AIF, પ્રાઈવેટ ક્રેડિટ અને વિદેશી એસેટ્સમાં જઈ રહ્યા છે.
AIF માં તોતિંગ વધારો
માર્ચ 2026 સુધીમાં AIF કમિટમેન્ટ 25.6% વધીને ₹16.94 લાખ કરોડ થઈ ગઈ છે. આમાં કેટેગરી-II ફંડ્સ—જે પ્રાઈવેટ ઈક્વિટી, પ્રાઈવેટ ડેટ અને રિયલ એસ્ટેટમાં રોકાણ કરે છે—તે સૌથી મોટો હિસ્સો છે. આ સેગમેન્ટમાં 23.7% ના ઉછાળા સાથે ₹12.74 લાખ કરોડ નું ફંડિંગ નોંધાયું છે, જ્યારે કેટેગરી-III ફંડ્સમાં સૌથી વધુ 36.9% નો ગ્રોથ જોવા મળ્યો છે.
આ રોકાણ માત્ર એવા લોકો માટે છે જેઓ ઓછામાં ઓછા ₹1 કરોડ નું રોકાણ કરી શકે છે. તેનો મુખ્ય ફાયદો એ છે કે રોકાણકારો કંપનીઓને પબ્લિક માર્કેટમાં લિસ્ટ થાય તે પહેલા જ તેમાં હિસ્સો મેળવી શકે છે.
લિક્વિડિટી અને રેગ્યુલેશનનું જોખમ
શેરબજાર કે મ્યુચ્યુઅલ ફંડ જેવું આ રોકાણ નથી. અહીં પૈસા વર્ષો સુધી લોક (Lock-in) થઈ શકે છે, એટલે કે જરૂર પડે ત્યારે રોકડ મેળવવી મુશ્કેલ છે. સાથે જ, SEBI પણ હવે AIF માટે ટ્રાન્સપરન્સી અને ગવર્નન્સના નિયમો ખૂબ જ કડક બનાવી રહી છે.
ગ્લોબલ ડાઇવર્સિફિકેશન
FY26 માં લિબરલાઇઝ્ડ રેમિટન્સ સ્કીમ (LRS) હેઠળ વિદેશમાં મોકલાયેલી રકમ $3.88 બિલિયન પર પહોંચી છે. GIFT City, દુબઈ અને સિંગાપોર જેવા હબ દ્વારા રોકાણ સરળ બન્યું છે, પરંતુ રોકાણકારોએ કરન્સી રિસ્ક અને ટેક્સ કમ્પ્લાયન્સ (TCS) જેવી બાબતોનું ખાસ ધ્યાન રાખવું જરૂરી છે.