

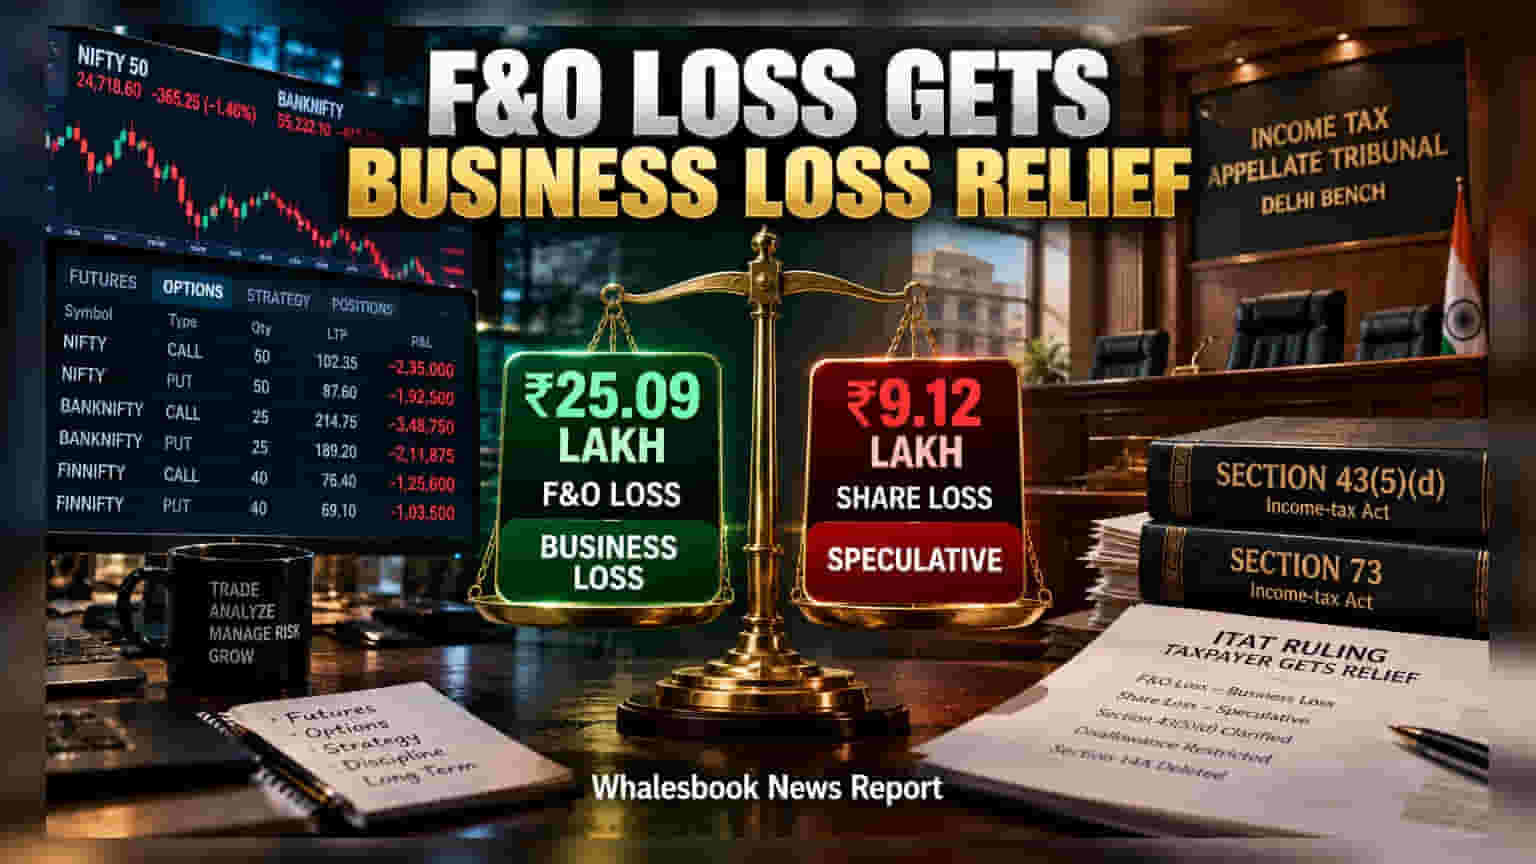
ITAT ની દિલ્હી બેંચે સ્પષ્ટ કર્યું છે કે એક્સચેન્જ-ટ્રેડેડ ડેરિવેટિવ્ઝ (F&O) માં થયેલું નુકસાન એ સટ્ટાકીય નુકસાન નથી, પરંતુ બિઝનેસ લોસ છે. આ નિર્ણયથી ટેક્સદાતાઓને અન્ય બિઝનેસ ઇન્કમ સામે આ નુકસાન સેટ-ઓફ (Set-off) કરવાની મોટી તક મળી છે.
ITAT નો મહત્વનો નિર્ણય
Income Tax Appellate Tribunal (ITAT) ની દિલ્હી બેંચે એક મથુરાના બિઝનેસમેનના કેસમાં મહત્વપૂર્ણ ચુકાદો આપ્યો છે. કુલ ₹34.21 લાખ ના ટ્રેડિંગ લોસ સામે, ટ્રિબ્યુનલે ₹25.09 લાખ ના F&O લોસને બિઝનેસ લોસ તરીકે માન્ય રાખ્યો છે. આવકવેરા વિભાગ આને સટ્ટાકીય નુકસાન ગણાવીને ટેક્સ બેનિફિટ આપવાનો ઇનકાર કરી રહ્યું હતું.
સેક્શન 43(5)(d) ની ભૂમિકા
ટ્રિબ્યુનલે સ્પષ્ટ કર્યું છે કે Income-tax Act ની કલમ 43(5)(d) મુજબ, રેકગ્નાઈઝ્ડ સ્ટોક એક્સચેન્જ પર થતા ડેરિવેટિવ્ઝ ટ્રેડિંગને સટ્ટાકીય વ્યવહાર ગણી શકાય નહીં. કંપનીઓ માટે લાગુ પડતી કલમ 73 અહીં આપમેળે લાગુ પડતી નથી. આથી, રોકાણકારો હવે આ નુકસાનને સામાન્ય બિઝનેસ ઇન્કમ સામે એડજસ્ટ કરી શકશે.
ખર્ચ અને અન્ય રાહતો
આ કેસમાં ₹9.12 લાખ નું નુકસાન જે સીધા શેરની લે-વેચમાંથી થયું હતું, તેને સટ્ટાકીય નુકસાન તરીકે યથાવત રાખવામાં આવ્યું છે. આ ઉપરાંત, Assessing Officer એ જે ₹10 લાખ નો બિઝનેસ ખર્ચ નામંજૂર કર્યો હતો, તેને ઘટાડીને માત્ર ₹1 લાખ સુધી સીમિત રાખ્યો છે. સાથોસાથ, ₹9,910 નો સેક્શન 14A હેઠળનો ડિસઅલાઉન્સ પણ રદ કરવામાં આવ્યો છે, કારણ કે કરદાતાએ કોઈ એક્ઝેમ્પ્ટ ડિવિડન્ડ ઇન્કમ મેળવી ન હતી.
ટ્રેડર્સ માટે શીખ
આ ચુકાદો સાબિત કરે છે કે ટ્રેડિંગના પ્રકારનું યોગ્ય વર્ગીકરણ ટેક્સ પ્લાનિંગમાં કેટલું મહત્વનું છે. રોકાણકારોએ તેમના ટ્રેડિંગ રેકોર્ડ્સ અને ડેરિવેટિવ ઓપરેશન્સને યોગ્ય રીતે ડોક્યુમેન્ટ કરવા જોઈએ જેથી ભવિષ્યમાં ટેક્સના વિવાદોથી બચી શકાય.