

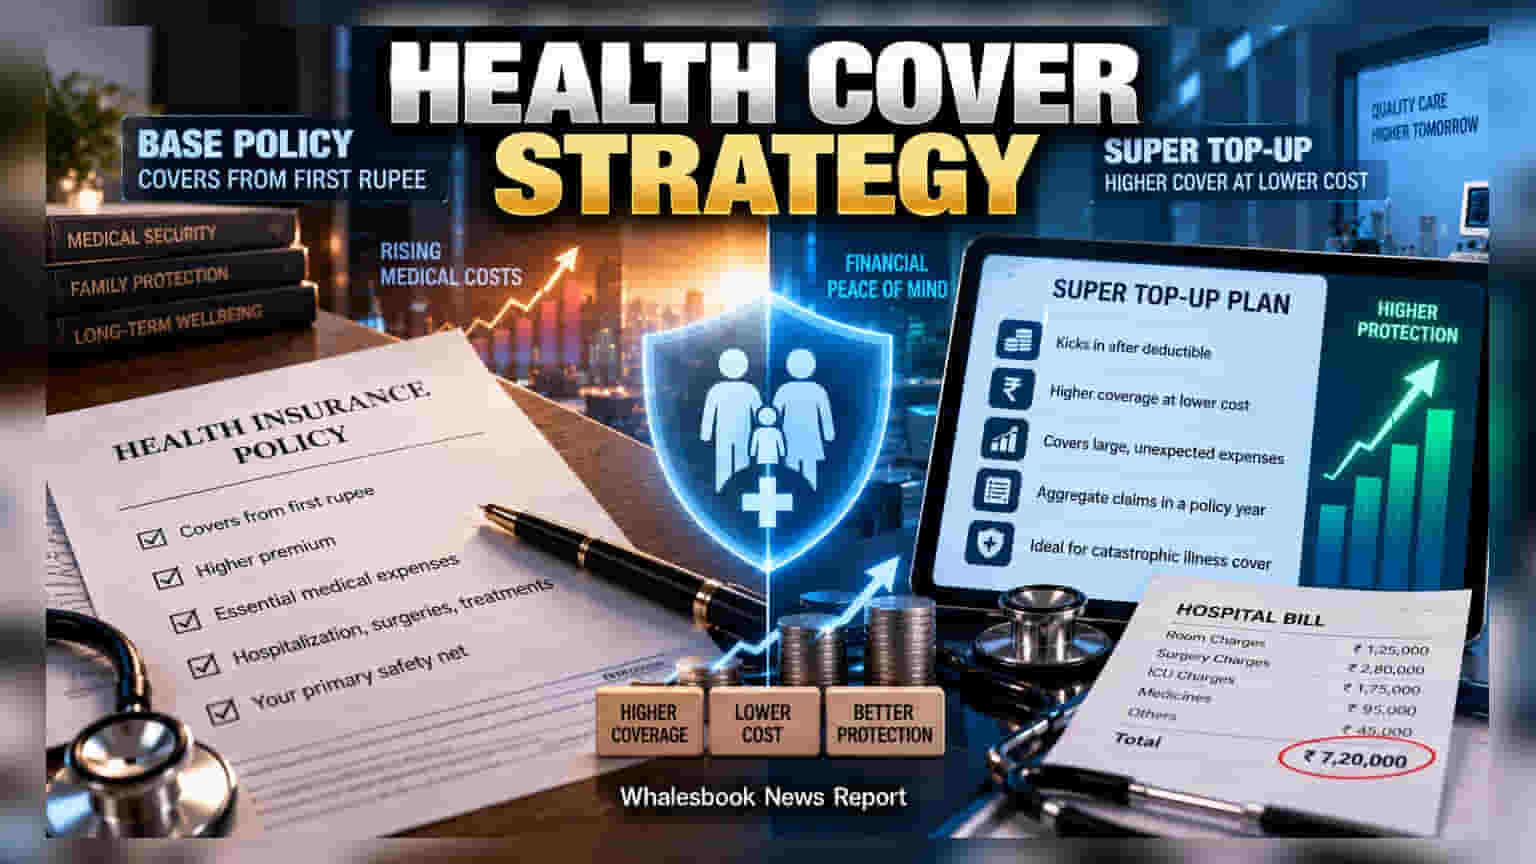
હેલ્થ ઈન્શ્યોરન્સમાં કવર વધારવા માટે બેઝ પોલિસી મોટી કરવી કે સુપર ટોપ-અપ લેવું? બંનેના ફાયદા અને ગેરફાયદા જાણી લો જેથી મેડિકલ ઈમરજન્સી સમયે પૈસાની તંગી ન પડે.
વધતા જતા મેડિકલ ખર્ચને કારણે આજે દરેક વ્યક્તિ પોતાના હેલ્થ કવરેજનું પુનઃમૂલ્યાંકન કરી રહી છે. જ્યારે સુરક્ષા વધારવાની વાત આવે છે, ત્યારે રોકાણકારો મૂંઝવણમાં હોય છે કે શું મોટી બેઝ પોલિસી લેવી કે પછી બેઝ પ્લાન સાથે સુપર ટોપ-અપ કવર લેવું વધુ ફાયદાકારક છે?
બેઝ પોલિસીનું મહત્વ
બેઝ હેલ્થ ઈન્શ્યોરન્સ એક પ્રાથમિક સુરક્ષા કવચ છે. તે ક્લેઈમના પહેલા રૂપિયાથી જ મેડિકલ ખર્ચને કવર કરે છે. વીમા કંપની શરૂઆતથી જ જવાબદાર હોવાથી, જેમ તમે સમ ઈન્સ્યોર્ડ (Sum Insured) વધારશો, તેમ પ્રીમિયમ પણ ખૂબ વધી જાય છે. ઉદાહરણ તરીકે, ₹5 લાખથી સીધા ₹20 લાખની પોલિસી પર જવા માટે તમારે ઘણું મોટું પ્રીમિયમ ચૂકવવું પડે છે.
સુપર ટોપ-અપ કેવી રીતે કામ કરે છે?
સુપર ટોપ-અપ પ્લાન ઓછા પ્રીમિયમમાં મોટી સુરક્ષા આપવા માટે ડિઝાઈન કરવામાં આવ્યા છે. આ પ્લાનમાં 'ડિડક્ટિબલ' (Deductible) ની શરત હોય છે. એટલે કે, તમે પસંદ કરેલી રકમ જ્યાં સુધી પૂરી ન થાય ત્યાં સુધી સુપર ટોપ-અપ કામ નહીં કરે. દાખલા તરીકે, જો તમારી પાસે ₹5 લાખની બેઝ પોલિસી છે અને ₹20 લાખનું સુપર ટોપ-અપ છે, તો ટોપ-અપ ત્યારે જ કામ કરશે જ્યારે તમારો ખર્ચ ₹5 લાખથી ઉપર જશે. સારી વાત એ છે કે સુપર ટોપ-અપમાં આખા વર્ષ દરમિયાનના તમામ મેડિકલ બિલોનો સરવાળો ડિડક્ટિબલ તરીકે ગણાય છે.
જોખમો અને આર્થિક ગાળા (Financial Gaps)
સુપર ટોપ-અપ પર વધુ પડતો આધાર રાખવો જોખમી હોઈ શકે છે. જો મેડિકલ ખર્ચ દરમિયાન બેઝ પોલિસી ડિડક્ટિબલને આવરી ન શકે, અથવા કોઈ કો-પેમેન્ટ શરતો હોય, તો તમારે ખિસ્સામાંથી ખર્ચ કરવો પડી શકે છે. ઉપરાંત, બંને પોલિસી અલગ-અલગ હોવાથી હોસ્પિટલ નેટવર્ક કે ડે-કેર પ્રોસીજરની શરતોમાં તફાવત હોઈ શકે છે, જે ક્લેઈમ રિજેક્શનનું કારણ બની શકે છે.
તમારી સ્ટ્રેટેજી કેવી હોવી જોઈએ?
એક સમજદારીભર્યો અભિગમ એ છે કે નાની-મોટી બીમારીઓ માટે પૂરતી બેઝ પોલિસી રાખો અને ગંભીર બીમારીઓ સામે સુરક્ષા માટે સુપર ટોપ-અપનો ઉપયોગ કરો. પ્લાન પસંદ કરતા પહેલા ડિડક્ટિબલ અને બેઝ પોલિસીનું લિમિટ યોગ્ય રીતે મેચ થાય છે કે નહીં તે ખાસ તપાસો.