

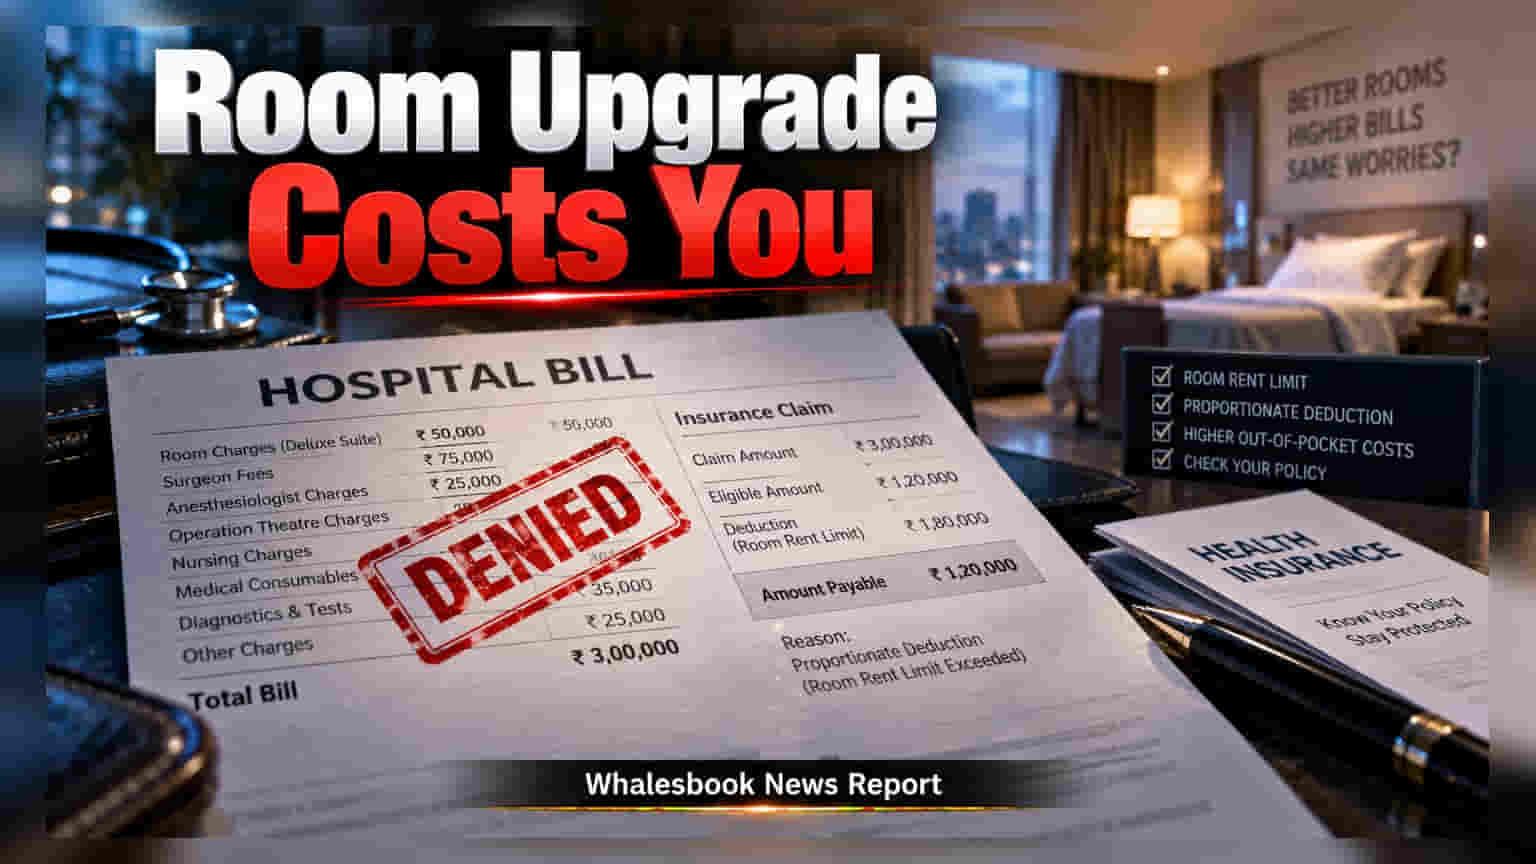
હોસ્પિટલમાં રૂમ બદલવો તમને મોંઘો પડી શકે છે. જો તમારી હેલ્થ ઇન્શ્યોરન્સ પોલિસીમાં 'Proportionate Deduction' ક્લોઝ છે, તો રૂમ રેન્ટની મર્યાદા ઓળંગતા જ તમારી આખી સારવારના ખર્ચ પર કાપ આવી શકે છે.
જ્યારે તમે હોસ્પિટલમાં દાખલ થાઓ છો, ત્યારે રૂમની પસંદગી તમારા ઇન્શ્યોરન્સ ક્લેમ પર મોટી અસર કરી શકે છે. ઘણા પોલિસીધારકો માને છે કે તેમનું ઇન્શ્યોરન્સ કવર મોટું છે એટલે બિલના તમામ પૈસા મળી જશે, પરંતુ અહીં જ ભૂલ થાય છે. જો તમારી પોલિસીમાં 'Room Rent Limit' હોય અને તમે પ્રીમિયમ રૂમ પસંદ કરો, તો 'Proportionate Deduction' નામનો છુપો નિયમ તમારા ખિસ્સા પર મોટો ભાર નાખી શકે છે.
આ પ્રોસેસ કેવી રીતે કામ કરે છે?
ઘણી ઇન્શ્યોરન્સ પોલિસીમાં હોસ્પિટલના અન્ય ચાર્જીસ જેવા કે સર્જન ફી, એનેસ્થેસિયોલોજિસ્ટ ચાર્જ, નર્સિંગ ખર્ચ અને ઓપરેશન થિયેટરના ખર્ચને રૂમ કેટેગરી સાથે જોડવામાં આવે છે. દાખલા તરીકે, જો તમારી પોલિસીમાં રૂમ ભાડાની મર્યાદા ₹5,000 પ્રતિ દિવસ છે અને તમે ₹10,000 નો સ્યુટ રૂમ લો છો, તો કંપની માત્ર તફાવત જ નહીં કાપે, પરંતુ તમારા કુલ બિલના પ્રમાણસર (Proportionate) ભાગમાં ઘટાડો કરશે.
તમારા ખિસ્સા પર કેવી રીતે પડે છે અસર?
હોસ્પિટલની બિલિંગ સિસ્ટમમાં પ્રોફેશનલ ફી ઘણીવાર રૂમના પ્રકાર સાથે જોડાયેલી હોય છે. એક નાનો રૂમ અપગ્રેડ તમને ₹3 લાખ સુધીના ક્લેમમાં મોટો ફટકો આપી શકે છે, જેના કારણે તમારે તમારી બચતમાંથી મોટાભાગના પૈસા ખર્ચવા પડી શકે છે.
તમારી પોલિસીને કેવી રીતે સુરક્ષિત રાખવી?
હોસ્પિટલમાં એડમિટ થતા પહેલા પોલિસીના ડોક્યુમેન્ટમાં 'Room Rent Limit', 'Room Rent Capping' અથવા 'Proportionate Deduction' જેવા શબ્દો ચોક્કસ તપાસો. પ્લાન કરેલી સર્જરી માટે હોસ્પિટલના બિલિંગ વિભાગ સાથે વાત કરીને રૂમની લિમિટ સમજી લો. હાલમાં ઘણી પ્રીમિયમ પોલિસી 'No Room Rent Limit' અથવા 'No Sub-limit' ફીચર આપે છે. જોકે તેનું પ્રીમિયમ થોડું વધારે હોય છે, પરંતુ તે ક્લેમમાં થતા આ આકસ્મિક ઘટાડાથી તમને સંપૂર્ણ સુરક્ષા આપે છે.