

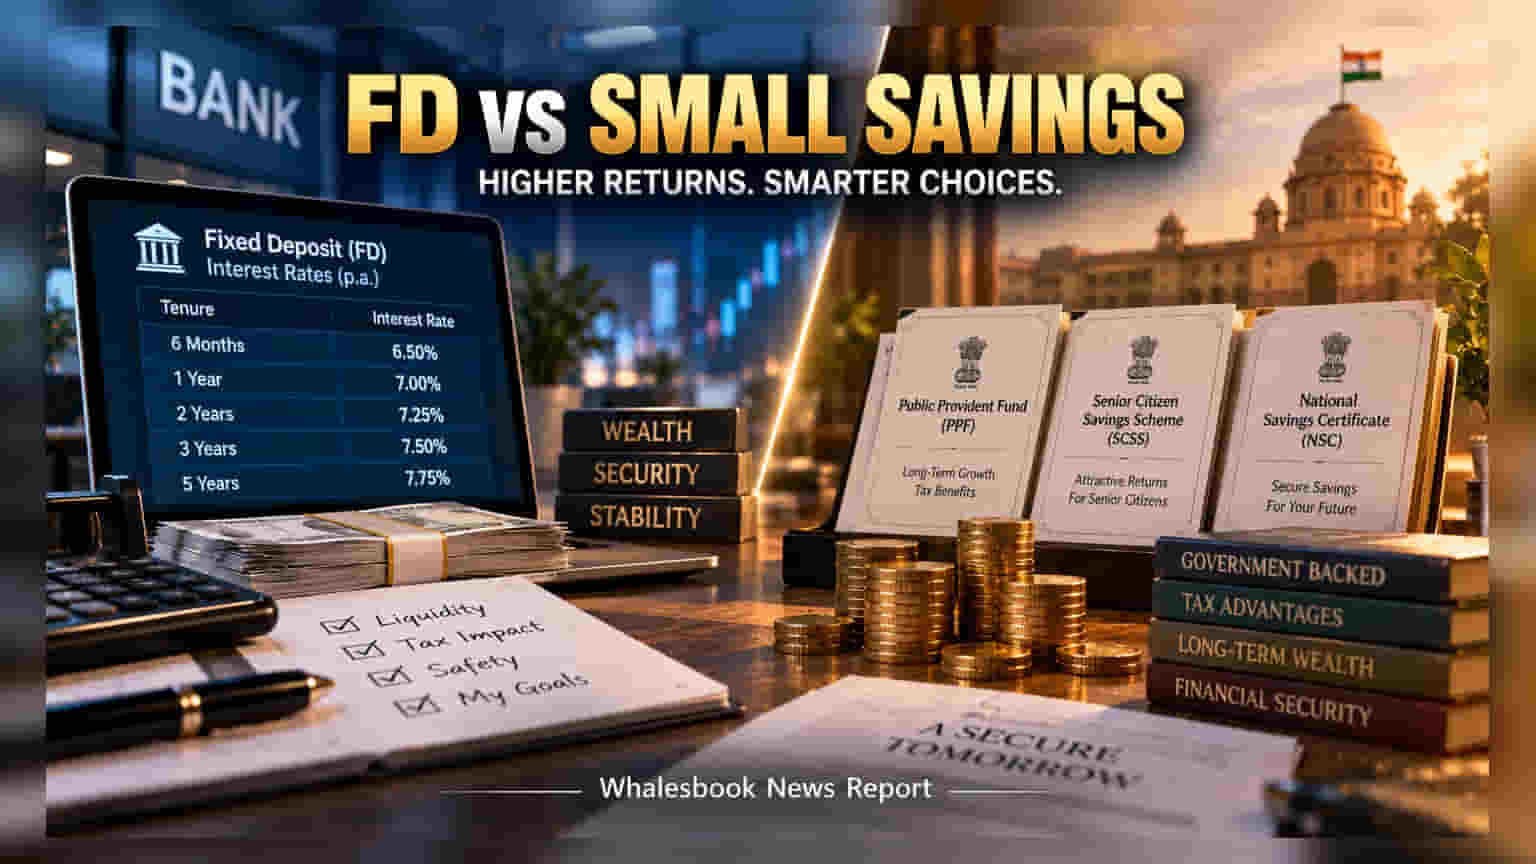
માત્ર વ્યાજ દર જોઈને રોકાણ કરવું જોખમી હોઈ શકે છે. બેંક FD અને સરકારી બચત યોજનાઓ વચ્ચે પસંદગી કરતી વખતે ટેક્સ, લિક્વિડિટી અને રોકાણની મર્યાદાઓ તપાસવી ખૂબ જરૂરી છે.
ઘણા રોકાણકારો ફિક્સ્ડ ઈન્કમ પ્લાનિંગ કરતી વખતે માત્ર ઊંચા વ્યાજ દરને જ મહત્વ આપે છે. જોકે, માત્ર આંકડાઓ પર ધ્યાન આપવાને બદલે તમારે તમારી નાણાકીય જરૂરિયાતોને સમજવી અનિવાર્ય છે. બેંક ફિક્સ્ડ ડિપોઝિટ (FD) હોય કે પછી પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) અને સિનિયર સિટિઝન સેવિંગ્સ સ્કીમ (SCSS) જેવી સરકારી યોજનાઓ, આ દરેકના પોતાના ફાયદા અને મર્યાદાઓ છે.
રોકાણની મર્યાદા અને ફ્લેક્સિબિલિટી
સૌથી પહેલા એ જુઓ કે તમારે કેટલું રોકાણ કરવું છે. સરકારી યોજનાઓમાં રોકાણની મર્યાદા હોય છે, જેમ કે PPF માં વાર્ષિક ₹1.5 લાખ અને SCSS માં મહત્તમ ₹30 લાખ સુધી જ રોકાણ કરી શકાય છે. જો તમારી પાસે મોટી મૂડી હોય, તો આ મર્યાદાઓ નડી શકે છે. તેની સામે બેંક FD માં આવી કોઈ મર્યાદા હોતી નથી, જે તેને વધુ ફ્લેક્સિબલ બનાવે છે.
લિક્વિડિટી એટલે કે પૈસાની ઉપલબ્ધતા
સરકારી યોજનાઓમાં લાંબા ગાળાનું લોક-ઇન (Lock-in) પિરિયડ હોય છે. દાખલા તરીકે, PPF માં 15 વર્ષનો સમયગાળો હોય છે, જે ઈમરજન્સી સમયે મુશ્કેલી ઊભી કરી શકે છે. બેંક FD માં પણ સમયગાળો હોય છે, પરંતુ જરૂર પડે ત્યારે પેનલ્ટી ભરીને તમે મુદત પહેલા પૈસા ઉપાડી શકો છો.
ટેક્સની અસર (Taxation)
બેંક FD પર મળતું વ્યાજ તમારા ઇન્કમ ટેક્સ સ્લેબ મુજબ ટેક્સપાત્ર હોય છે. એટલે કે હાથમાં આવતું વળતર અપેક્ષા કરતા ઓછું હોઈ શકે છે. જ્યારે PPF જેવી યોજનાઓ ટેક્સ-ફ્રી રિટર્ન આપે છે. બીજી તરફ, નેશનલ સેવિંગ્સ સર્ટિફિકેટ (NSC) કે SCSS પર ટેક્સ લાગુ પડે છે. રોકાણ કરતા પહેલા ટેક્સ બાદનું વળતર (Post-tax return) ગણવું ખૂબ જરૂરી છે.
સુરક્ષા અને રેટ રિસ્ક
બેંક ડિપોઝિટમાં DICGC દ્વારા ₹5 લાખ સુધીની વીમા સુરક્ષા મળે છે. બીજી તરફ, સરકારી યોજનાઓમાં દર ત્રણ મહિને વ્યાજ દરોની સમીક્ષા થાય છે, એટલે કે આજનો વ્યાજ દર આખી મુદત માટે ફિક્સ નથી રહેતો. તમારા રોકાણને તમારા લાંબા ગાળાના ગોલ સાથે મેચ કરવું જ સૌથી શ્રેષ્ઠ વ્યૂહરચના છે.