

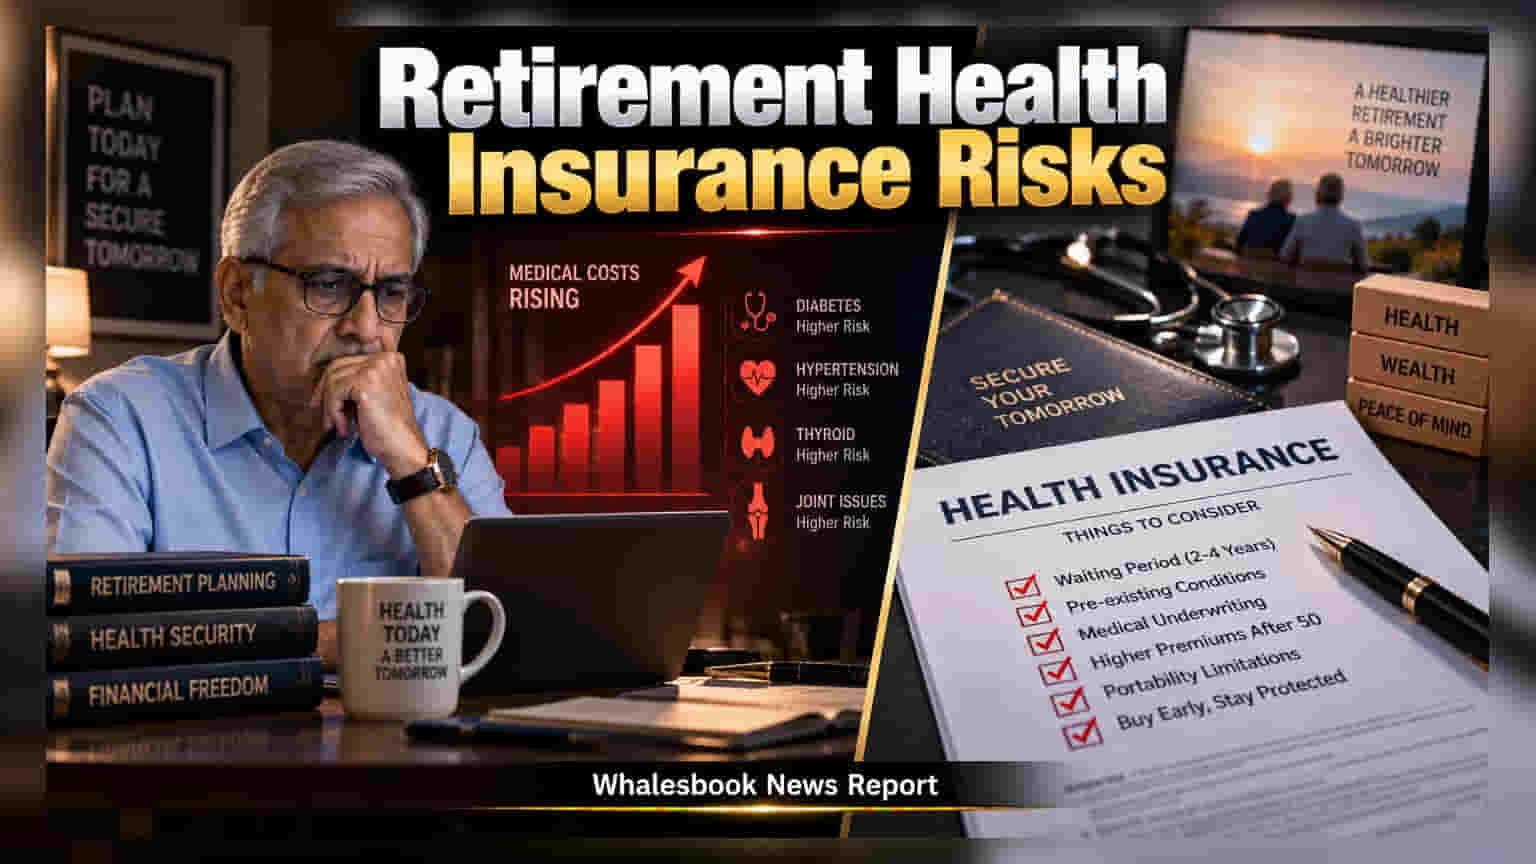
ઘણા કર્મચારીઓ માત્ર કંપની દ્વારા મળતા હેલ્થ ઇન્સ્યોરન્સ પર આધાર રાખે છે, પરંતુ રિટાયરમેન્ટ પછી આ સુરક્ષા સમાપ્ત થઈ જાય છે. મોડા ઇન્સ્યોરન્સ લેવાથી પ્રીમિયમ વધુ આવે છે અને પ્રી-એક્ઝિસ્ટિંગ બીમારીઓ પર લાંબો 'વેટિંગ પીરિયડ' લાગુ પડે છે.
ભારતમાં ઘણા પ્રોફેશનલ્સ માટે 'ગ્રુપ મેડિકલેમ' (Group Mediclaim) નોકરી દરમિયાન એક મજબૂત સુરક્ષા કવચ છે. જોકે, આ સુવિધા માત્ર તમારી નોકરી સાથે જોડાયેલી છે. જેવી નિવૃત્તિ આવે, તરત જ આ કવર બંધ થઈ જાય છે. રિટાયરમેન્ટ પછી પણ આ જ પ્લાન પર ભરોસો રાખવો એ એક મોટી આર્થિક ભૂલ સાબિત થઈ શકે છે.
વેઈટિંગ પિરિયડની માયાજાળ
નિવૃત્તિ પછી હેલ્થ ઇન્સ્યોરન્સ લેવાનું સૌથી મોટું જોખમ 'પ્રી-એક્ઝિસ્ટિંગ ડિસીઝ' (Pre-existing diseases) પરનો વેઈટિંગ પિરિયડ છે. જો તમે ૫૦-૫૫ વર્ષની ઉંમર પછી નવી પોલિસી લો છો, તો ડાયાબિટીસ કે બ્લડ પ્રેશર જેવી બીમારીઓ માટે કંપનીઓ ૨ થી ૪ વર્ષ સુધીનો વેઈટિંગ પિરિયડ લગાવી શકે છે. નોકરી ચાલુ હોય ત્યારે જ પોતાની પર્સનલ પોલિસી લઈ લેવાથી આ સમયગાળો નોકરી દરમિયાન જ પૂર્ણ થઈ જાય છે.
મેડિકલ હિસ્ટ્રી અને અન્ડરરાઈટિંગ
ઓફિસના ગ્રુપ પ્લાનમાં સામાન્ય રીતે મેડિકલ ટેસ્ટ હોતા નથી, પરંતુ પર્સનલ પોલિસીમાં 'મેડિકલ અન્ડરરાઈટિંગ' કરવામાં આવે છે. જો તમે રિટાયરમેન્ટ પછી પોલિસી લો અને તે સમયે કોઈ બીમારી હોય, તો ઇન્સ્યોરન્સ કંપની પ્રીમિયમ વધારી શકે છે, ચોક્કસ બીમારીઓને કવરમાંથી બાકાત રાખી શકે છે અથવા તમારી અરજી પણ નકારી શકે છે. તેથી, સ્વાસ્થ્ય સારું હોય ત્યારે જ પોલિસી લેવી હિતાવહ છે.
આયોજનબદ્ધ ટ્રાન્ઝિશન
શ્રેષ્ઠ રસ્તો એ છે કે તમે નોકરીમાં હોવ ત્યારે જ એક બેઝ રિટેલ હેલ્થ પોલિસી ખરીદી લો. આનાથી નોકરીના પ્લાન સાથે તમારું પર્સનલ કવર પણ ચાલુ રહેશે. ખર્ચ ઘટાડવા માટે તમે બેઝ પોલિસી સાથે 'ટોપ-અપ' (Top-up) કે 'સુપર ટોપ-અપ' પ્લાન પણ લઈ શકો છો.
IRDAI ની પોર્ટેબિલિટી
IRDAI ના નિયમ મુજબ તમે પોલિસીને એક કંપનીમાંથી બીજી કંપનીમાં અથવા ગ્રુપ પ્લાનમાંથી પર્સનલ પ્લાનમાં 'પોર્ટ' (Port) કરી શકો છો, જેમાં જૂના વેઈટિંગ પિરિયડનો લાભ મળે છે. જોકે, આમાં પણ શરતો હોય છે, તેથી વહેલી તકે સ્વતંત્ર પોલિસી ખરીદવી એ વધુ સુરક્ષિત અને સમજદારીભર્યું પગલું છે.