

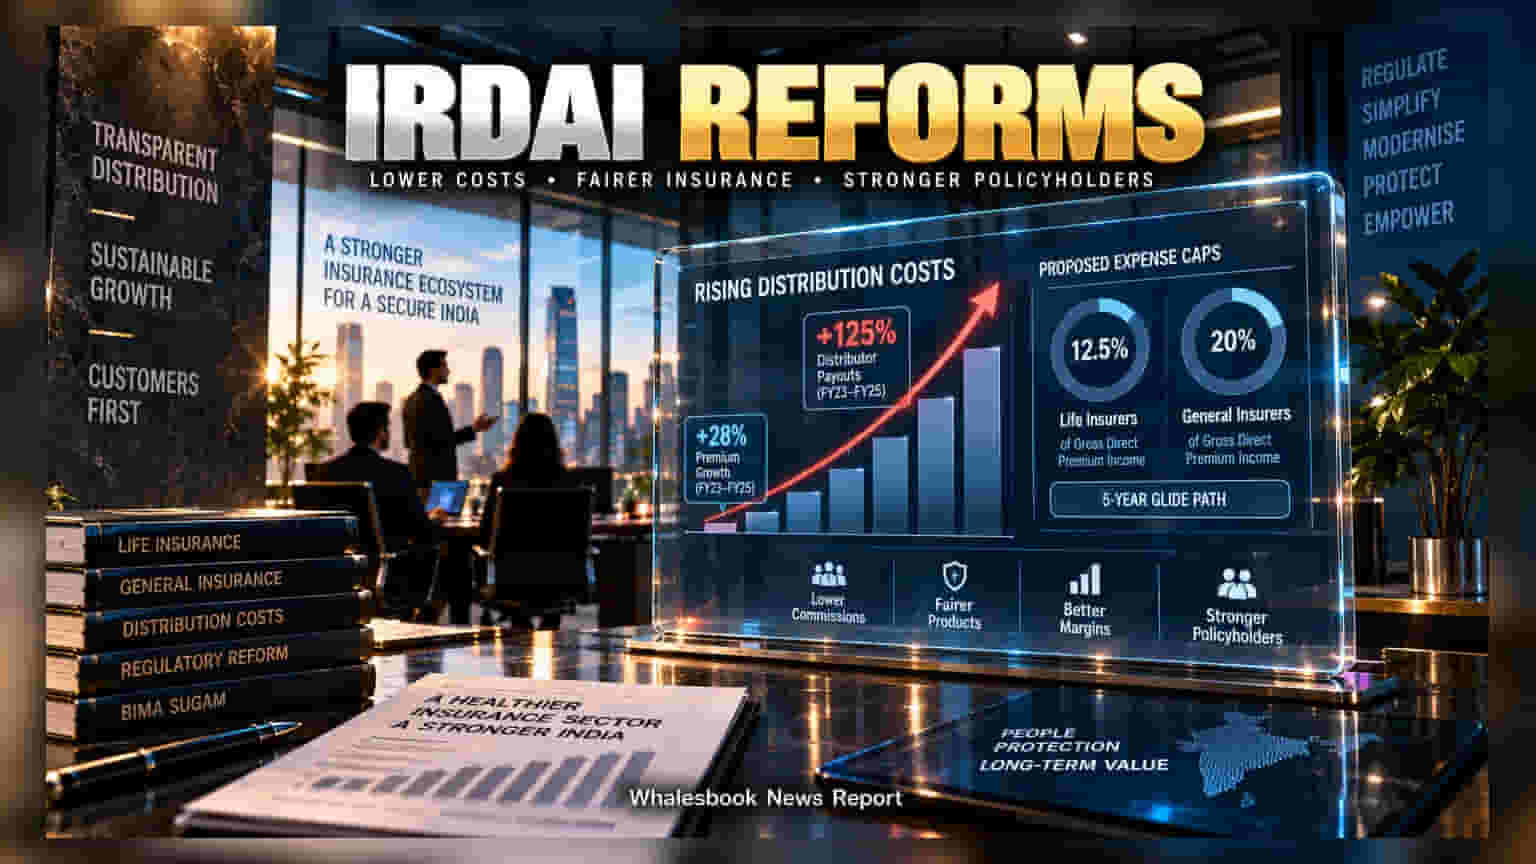
ઇન્સ્યોરન્સ રેગ્યુલેટર IRDAI એ ડિસ્ટ્રિબ્યુશન ખર્ચ પર નવા નિયંત્રણો લાવવાની દરખાસ્ત કરી છે. બેંક એશ્યોરન્સમાં મળતા ઊંચા કમિશનને અંકુશમાં લેવા માટે આ નિર્ણય લેવાયો છે, જેની સીધી અસર ઇન્સ્યોરન્સ સેક્ટરના નફા અને સેલ્સ પર પડી શકે છે.
રેગ્યુલેટરનું કડક વલણ
Insurance Regulatory and Development Authority of India (IRDAI) એ એક કન્સલ્ટેશન પેપર બહાર પાડ્યું છે જેમાં ડિસ્ટ્રિબ્યુશન ખર્ચ પર કડક મર્યાદા મૂકવાની દરખાસ્ત છે. આનો મુખ્ય ઉદ્દેશ્ય પોલિસીધારકોને મળતા વળતરમાં થતા ઘટાડાને રોકવાનો છે. પ્રસ્તાવ મુજબ, લાઈફ ઇન્સ્યોરન્સ કંપનીઓ માટે ઓપરેટિંગ ખર્ચ Gross Direct Premium Income ના 12.5% અને જનરલ ઇન્સ્યોરન્સ કંપનીઓ માટે 20% સુધી સીમિત રહેશે. આ બદલાવ માટે કંપનીઓને 5 વર્ષનો સમયગાળો (Glide path) આપવામાં આવશે.
વધતો ખર્ચ ચિંતાનો વિષય
રેગ્યુલેટરના ડેટા મુજબ, FY23 થી FY25 વચ્ચે પ્રીમિયમમાં માત્ર 28% નો વધારો થયો છે, જ્યારે ડિસ્ટ્રિબ્યુટર્સને ચૂકવવામાં આવતા પેમેન્ટમાં 125% નો જંગી ઉછાળો આવ્યો છે. હાલમાં લાઈફ ઇન્સ્યોરન્સમાં પ્રથમ વર્ષના પ્રીમિયમનો આશરે 27% હિસ્સો ડિસ્ટ્રિબ્યુશન પાછળ ખર્ચાઈ જાય છે, જેને રેગ્યુલેટરે બિનકાર્યક્ષમ ગણાવ્યું છે.
બેંક એશ્યોરન્સ અને બિઝનેસ મોડલ પર જોખમ
બેંકિંગ ચેનલ દ્વારા થતા વીમા વેચાણ (Bancassurance) પર આ નવા નિયમોની મોટી અસર જોવા મળી શકે છે. હાલમાં ગ્રુપ ક્રેડિટ લાઈફ પ્રોડક્ટ્સમાં 72% સુધીનું કમિશન અપાય છે. જો કમિશન કેપિંગ લાગુ થાય, તો બેંકો માટે વીમા વેચાણ માટેનું પ્રોત્સાહન ઘટી શકે છે, જેનાથી ઇન્સ્યોરન્સ કંપનીઓના વેચાણના આંકડા પર દબાણ આવી શકે છે.
રોકાણકારો માટે શું મહત્વનું?
લિસ્ટર્ડ લાઈફ ઇન્સ્યોરન્સ કંપનીઓ માટે આ એક મોટું મોનિટરિંગ પોઈન્ટ છે. કમિશન ખર્ચ ઘટવાથી લાંબા ગાળે ઓપરેટિંગ પ્રોફિટ માર્જિનમાં સુધારો થઈ શકે છે, પરંતુ જો વેચાણની ગતિ ધીમી પડે તો તે ચિંતાનો વિષય બની શકે. આ ઉપરાંત, IRDAI હવે 'Bima Sugam' જેવા ડિજિટલ પ્લેટફોર્મ દ્વારા વીમા ક્ષેત્રને વધુ પારદર્શક બનાવવા માંગે છે, જેથી ગ્રાહકો સીધા પ્રોડક્ટ્સ ખરીદી શકે અને કમિશન આધારિત વેચાણ પર નિર્ભરતા ઘટે.