

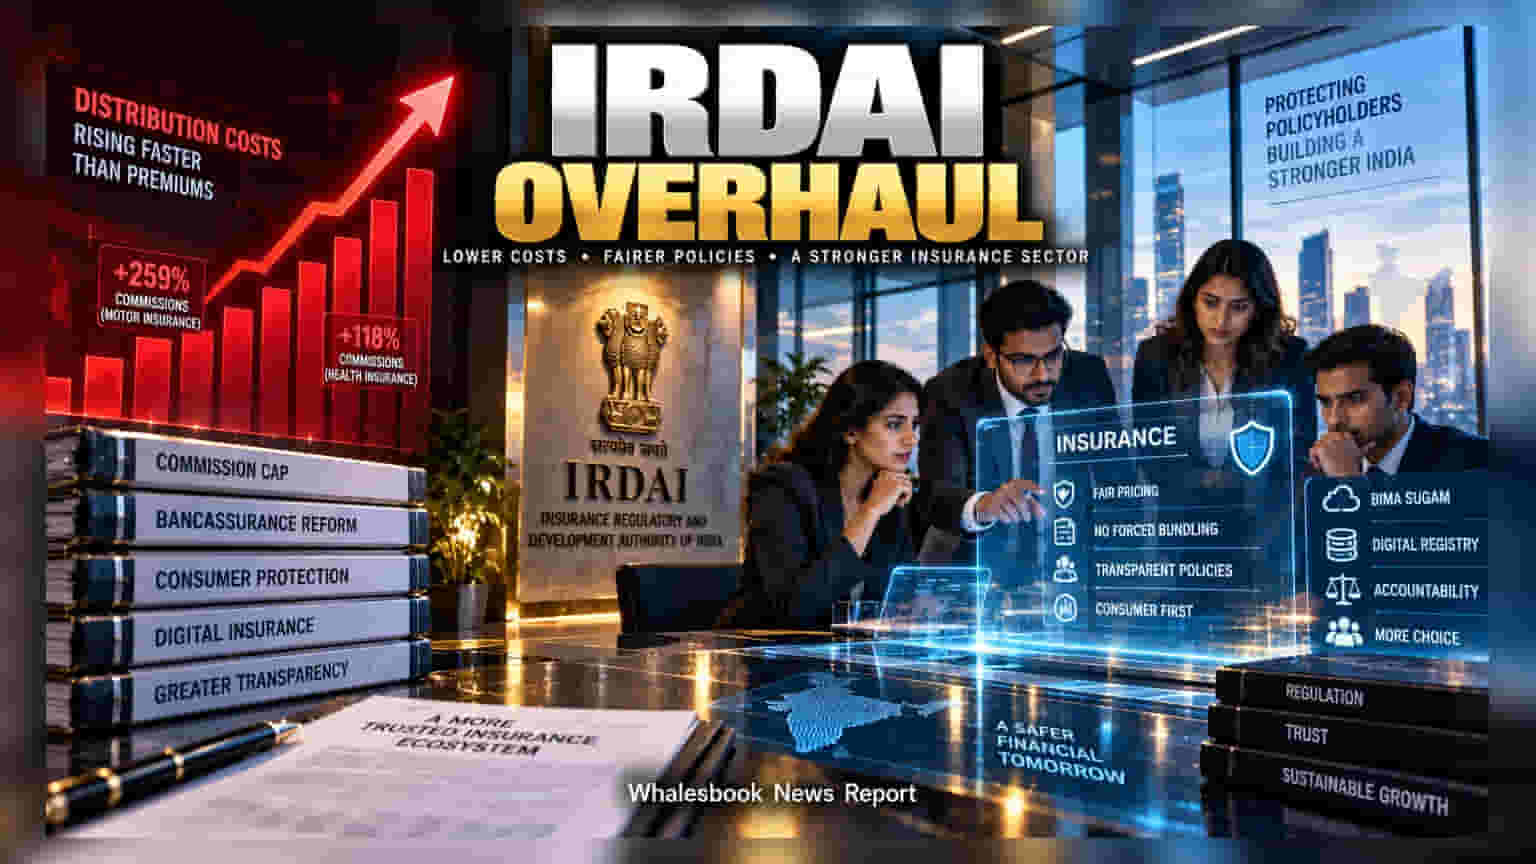
IRDAI એ ઇન્શ્યોરન્સ ડિસ્ટ્રીબ્યુશનના વધતા ખર્ચને નિયંત્રિત કરવા માટે એક નવો કન્સલ્ટેશન પેપર બહાર પાડ્યો છે. FY23 થી FY25 દરમિયાન પ્રીમિયમ કરતા કમિશનમાં થયેલા તોતિંગ વધારાને રોકવા માટે નિયમનકારે લોન સાથે ફરજિયાત ઇન્શ્યોરન્સ વેચવા પર પ્રતિબંધ અને કમિશન કેપિંગ જેવા કડક ફેરફારો સૂચવ્યા છે.
વીમા ક્ષેત્રના નિયમનકાર IRDAI એ દેશમાં ઇન્શ્યોરન્સ પ્રોડક્ટ્સના વેચાણ અને વિતરણમાં મોટા ફેરફારો લાવવાની તૈયારી શરૂ કરી છે. છેલ્લા કેટલાક વર્ષોમાં વીમાના પ્રીમિયમ કરતા ડિસ્ટ્રીબ્યુશન પાછળ ખર્ચાતા કમિશનમાં થયેલો અસાધારણ વધારો ચિંતાનો વિષય બન્યો છે. આ માટે ૨૫ ઓક્ટોબર, ૨૦૨૬ સુધીમાં સ્ટેકહોલ્ડર્સ પાસેથી સૂચનો મંગાવવામાં આવ્યા છે.
આંકડાઓની માયાજાળ
IRDAI ના ડેટા મુજબ, FY23 થી FY25 દરમિયાન મોટર ઇન્શ્યોરન્સ પ્રીમિયમમાં ૩૪% નો વધારો થયો છે, તેની સામે ડિસ્ટ્રીબ્યુટર્સને અપાતા કમિશનમાં ૨૫૯% નો જંગી ઉછાળો જોવા મળ્યો છે. તેવી જ રીતે, રિટેલ હેલ્થ ઇન્શ્યોરન્સમાં પ્રીમિયમ ૫૩% વધ્યું, પરંતુ કમિશન ૧૧૮% વધ્યું છે. આ અસંતુલન ઘટાડવા માટે હવે એક સિંગલ કમિશન કેપ લાવવાની તૈયારી છે, જેમાં તમામ પ્રકારના ઇન્સેન્ટિવ્સ અને બોનસનો સમાવેશ કરવામાં આવશે.
બેન્ક-એશ્યોરન્સ અને લોન પર અસર
ખાનગી લાઈફ ઇન્શ્યોરન્સ પ્રીમિયમમાં બેન્કોનો ફાળો લગભગ ૪૫% જેટલો છે. હવે IRDAI લોન લેતી વખતે વીમો ખરીદવાનું ફરજિયાત બનાવવાની પ્રથાને નાબૂદ કરવા જઈ રહ્યું છે. બેન્ક અને NBFC ના કર્મચારીઓને અપાતા વોલ્યુમ-લિંક્ડ રિવોર્ડ્સ અને ટ્રિપ્સ જેવા નોન-મોનેટરી ઇન્સેન્ટિવ્સ પર પ્રતિબંધ મુકવાથી બેન્કોની ફી આધારિત આવક (Fee Income) પર સીધી અસર પડી શકે છે.
જવાબદારી અને ડિજિટાઈઝેશન
નિયમનકારે ડિસ્ટ્રીબ્યુટર્સ માટે ત્રણ-સ્તરીય માળખું સૂચવ્યું છે, જેથી દરેક પોલિસીના વેચાણનું સોર્સિંગ ટ્રેક કરી શકાય. જો ગ્રાહકને ગેરમાર્ગે દોરીને પોલિસી વેચવામાં આવે, તો ઇન્સ્યોરર્સે કમિશન પાછું મેળવવું પડશે (Clawback). આ ઉપરાંત, 'બીમા સુગમ' (Bima Sugam) પ્લેટફોર્મનો વ્યાપ વધારીને સીધા ગ્રાહકોને ઇન્શ્યોરન્સ ઉપલબ્ધ કરાવવાની દિશામાં પણ કામ ચાલી રહ્યું છે.