

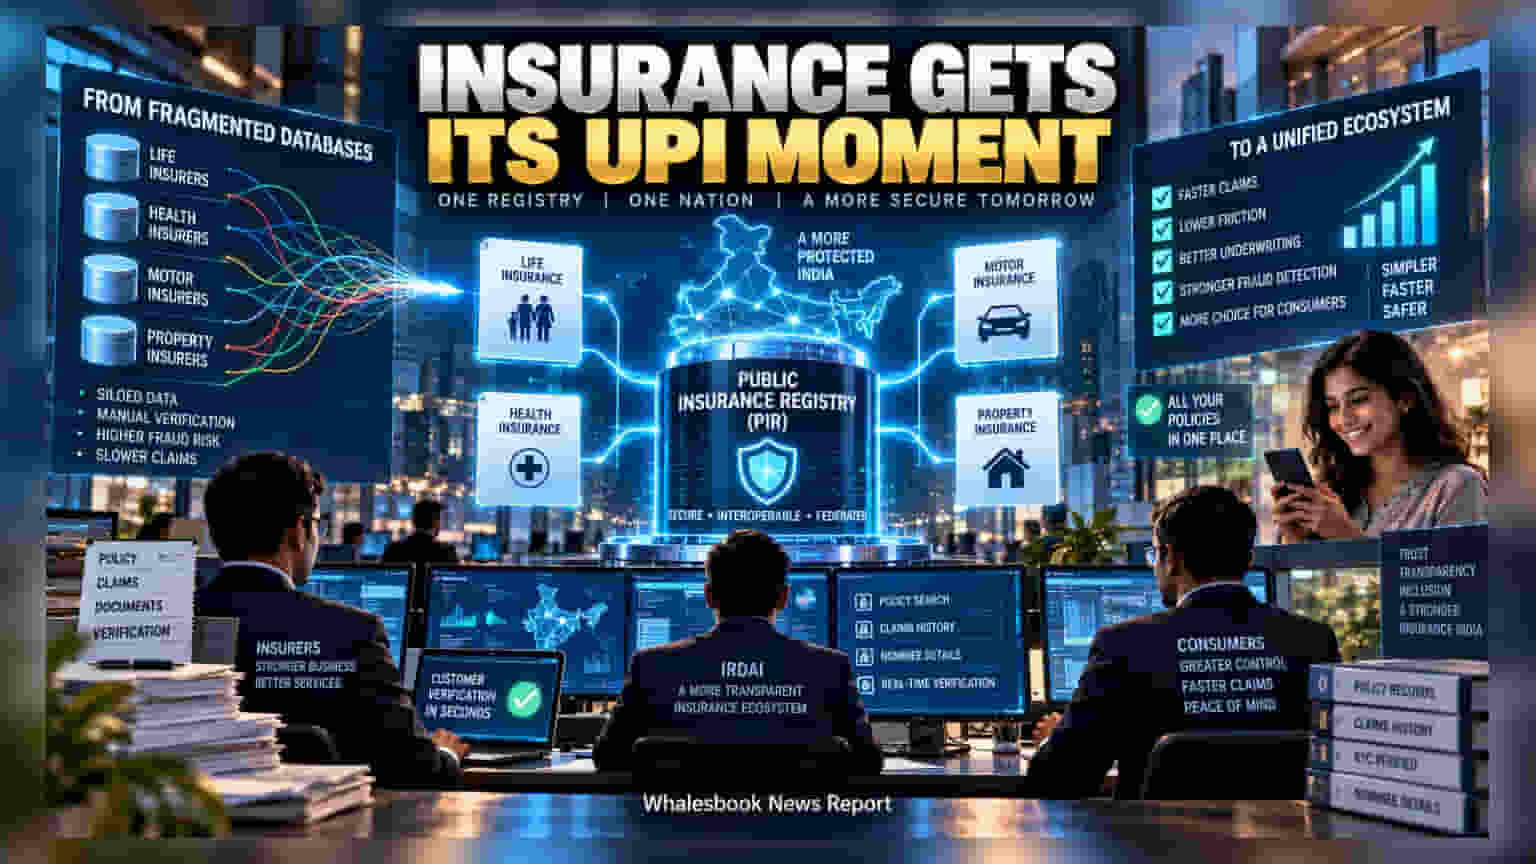
વીમા ક્ષેત્રના નિયમનકાર IRDAI હવે તમામ પ્રકારના વીમા રેકોર્ડ્સને એક ડિજિટલ છત્ર નીચે લાવવા જઈ રહ્યા છે. 'Public Insurance Registry' (PIR) ના માધ્યમથી KYC પ્રક્રિયા સરળ બનશે, ફ્રોડ પર લગામ લાગશે અને ક્લેમ સેટલમેન્ટની પ્રક્રિયા ઝડપી બનશે.
ડેટાને એક તાંતણે બાંધવાની તૈયારી
Insurance Regulatory and Development Authority of India (IRDAI) એ હવે એક મહત્વપૂર્ણ 'Public Insurance Registry' (PIR) બનાવવાની યોજના બનાવી છે. હાલમાં ભારતમાં વીમાનો ડેટા વિખરાયેલો છે, જેમાં પોલિસી રેકોર્ડ્સ, ક્લેમ હિસ્ટ્રી અને નોમિનીની વિગતો અલગ-અલગ જગ્યાએ હોવાથી ગ્રાહકો અને કંપનીઓ બંનેને મુશ્કેલી પડે છે. આ નવી સિસ્ટમ એક 'ઈન્ટરઓપરેબલ લેયર' તરીકે કામ કરશે, જેથી ડેટા વેરિફિકેશન અત્યંત સરળ થઈ જશે.
પ્રાઈવસી અને સિક્યોરિટીનું ધ્યાન
આ સિસ્ટમનું સૌથી મોટું પાસું તેનું 'ફેડરેટેડ મોડેલ' (Federated Model) છે. આનો અર્થ એ કે ગ્રાહકોનો અસલી ડેટા તે વીમા કંપની પાસે જ રહેશે જ્યાંથી તે ઉદ્ભવ્યો છે. PIR માત્ર એક ડિજિટલ બ્રિજ તરીકે કામ કરશે, જે માત્ર અધિકૃત સંસ્થાઓને જ માહિતી ચકાસવાની મંજૂરી આપશે. આનાથી ડેટા લીક થવાનું જોખમ ઘટશે અને પ્રાઈવસી જળવાઈ રહેશે.
રોકાણકારો માટે શું છે સંકેત?
વીમા કંપનીઓ માટે આ એક ગેમ-ચેન્જર સાબિત થઈ શકે છે. અત્યારે વીમા કંપનીઓ ફ્રોડ અટકાવવા અને ગ્રાહકની ઓળખ ચકાસવા પાછળ મોટો ખર્ચ કરી રહી છે. PIR ના કારણે ઓપરેશનલ ખર્ચમાં ઘટાડો થશે અને અન્ડરરાઈટિંગ (Underwriting) પ્રક્રિયા વધુ ચોકસાઈભરી બનશે. આનાથી લાંબા ગાળે કંપનીઓના પ્રોફિટ માર્જિન પર પોઝિટિવ અસર પડી શકે છે.
સ્પર્ધાનું નવું સ્વરૂપ
અગાઉ મોટી વીમા કંપનીઓ પાસે પોતાના પ્રોપ્રાયટરી ડેટા હોવાથી તેઓ બજારમાં આગળ રહેતી હતી, પરંતુ હવે PIR ના કારણે નાના અને ટેક-સક્ષમ પ્લેયર્સને પણ સમાન તક મળશે. હવે સ્પર્ધા ડેટાના આધારે નહીં, પણ સર્વિસ અને પ્રાઈસિંગના આધારે થશે.
અમલીકરણનું મહત્વ
સરકારે આ કામ માટે 'Insurance Information Bureau' ને પુનર્ગઠિત કરીને તેને IRDAI ની માલિકીની નોન-પ્રોફિટ સંસ્થા બનાવવાનો નિર્ણય લીધો છે. હવે સૌથી મોટો પડકાર એ છે કે વીમા કંપનીઓ તેમના જૂના IT સિસ્ટમ્સને આ નવી ટેકનોલોજી સાથે કેટલી ઝડપથી જોડે છે. જો આ સફળતાપૂર્વક અમલમાં આવશે, તો તે UPI જેવી જ વીમા ક્ષેત્રમાં મોટી ડિજિટલ ક્રાંતિ સાબિત થઈ શકે છે.