

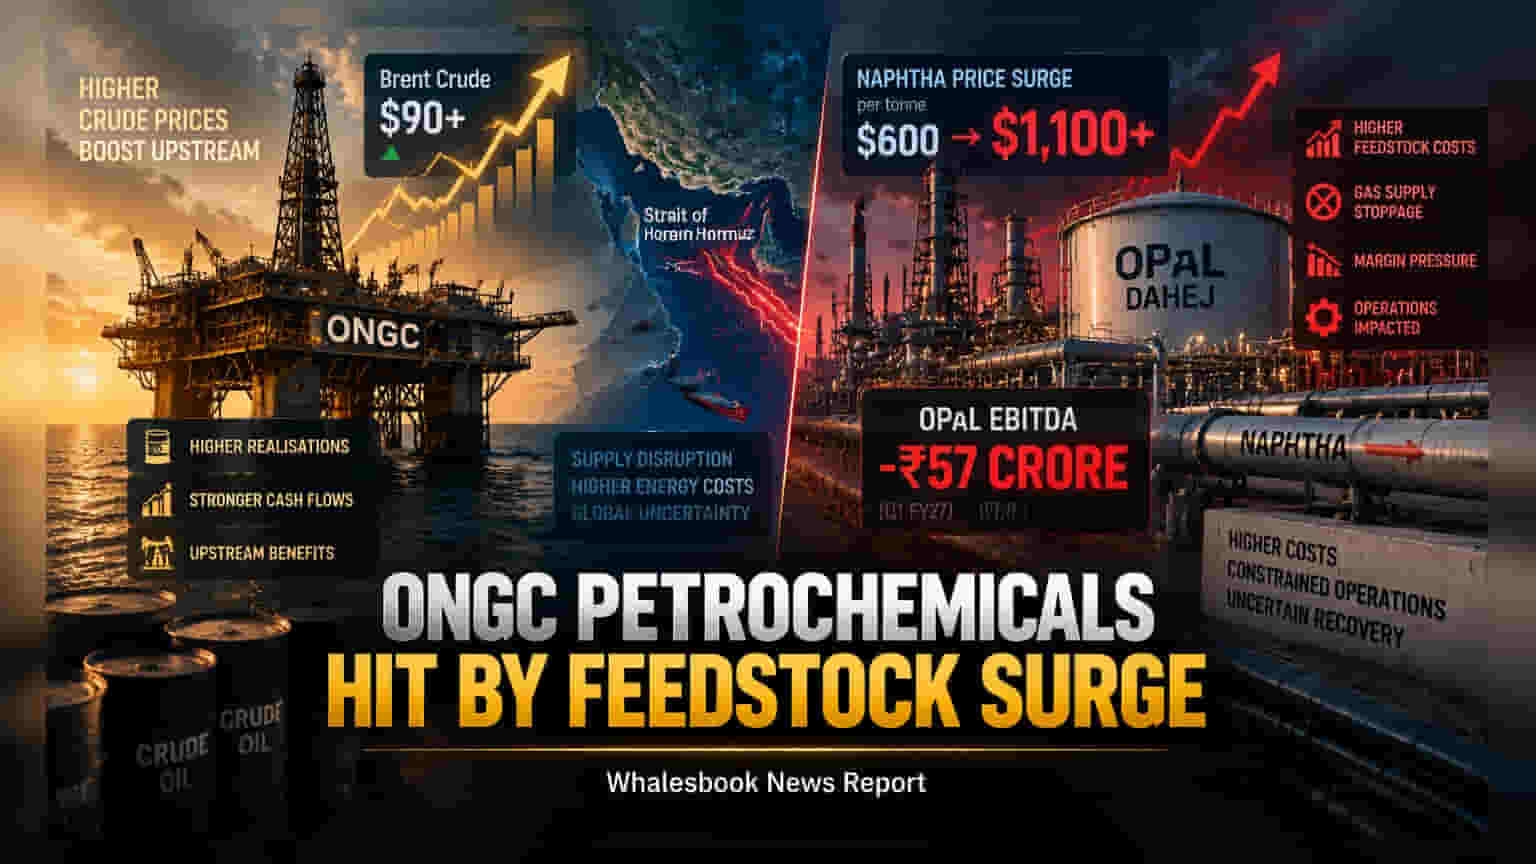
ONGC ની પેટ્રોકેમિકલ સબસિડિયરી OPaL મુશ્કેલીમાં છે. Naphtha ના ભાવ વધીને **$1,100** પ્રતિ ટન પહોંચતા અને દહેજ પ્લાન્ટમાં ગેસ સપ્લાય અટકી જતાં કંપનીને FY27 ના જૂન ક્વાર્ટરમાં **₹57 કરોડ** નો નેગેટિવ ઓપરેટિંગ પ્રોફિટ થયો છે.
માર્જિન પર ભારે દબાણ
ONGC Petro additions Limited (OPaL) અત્યારે ભારે નાણાકીય દબાણ હેઠળ છે. પ્લાસ્ટિક અને અન્ય કેમિકલ્સ બનાવવા માટે વપરાતા મુખ્ય કાચા માલ, Naphtha ના ભાવ જે અગાઉ $600 હતા, તે હવે વધીને $1,100 પ્રતિ ટનથી વધુ થઈ ગયા છે. આ ભાવવધારાને કારણે દહેજ કોમ્પ્લેક્સના ઓપરેશન્સ પર માઠી અસર પડી છે.
પ્લાન્ટમાં કામકાજ ઠપ
પરિસ્થિતિ ત્યારે વધુ ગંભીર બની જ્યારે દહેજ પ્લાન્ટમાં ગેસ સપ્લાય સંપૂર્ણપણે અટકી ગયો. જોકે મેનેજમેન્ટનું કહેવું છે કે સપ્લાય શરૂ થતાં કામકાજ સામાન્ય થઈ જશે, પરંતુ હાલમાં પ્લાન્ટ ક્યારે ફૂલ કેપેસિટી પર આવશે તેની કોઈ સ્પષ્ટ તારીખ નથી.
નાણાકીય દેખાવની વાસ્તવિકતા
FY27 ના જૂન ક્વાર્ટરમાં કંપનીનો નેગેટિવ EBITDA ₹57 કરોડ રહ્યો છે. ગત વર્ષે (FY26) કંપનીએ ₹1,207 કરોડનો ઓપરેટિંગ પ્રોફિટ કર્યો હતો, જેની સરખામણીમાં આ મોટો ઘટાડો છે. મેનેજમેન્ટે અગાઉ ₹2,000 કરોડનો વાર્ષિક પ્રોફિટ ટાર્ગેટ રાખ્યો હતો, પરંતુ વર્તમાન સંજોગોમાં તે હાંસલ કરવો મુશ્કેલ જણાય છે.
હરીફોની સરખામણીમાં OPaL કેમ પાછળ?
Reliance Industries અને Indian Oil Corporation જેવી મોટી કંપનીઓ આવી સ્થિતિમાં વધુ સુરક્ષિત છે. Reliance પાસે ઇથેન-બેઝ્ડ મેન્યુફેક્ચરિંગની સુવિધા છે, જે સસ્તું પડે છે, જ્યારે Indian Oil પાસે પોતાની રિફાઇનરી હોવાથી Naphtha ની સમસ્યા ઓછી નડે છે. તેની સામે OPaL માર્કેટ-લિંક્ડ ભાવ પર નિર્ભર હોવાથી વધુ જોખમમાં છે.
ભવિષ્યની તૈયારીઓ
કંપની પોતાની કામગીરીને SEZ માંથી DTA માં ટ્રાન્સફર કરી રહી છે જેથી સ્થાનિક માર્કેટમાં વેચાણ સરળ બને. આ ઉપરાંત, જાપાનની Mitsui સાથે ભાગીદારી કરીને સસ્તું ઇથેન આયાત કરવાની યોજના છે, પરંતુ આ પ્રોજેક્ટ FY29-30 સુધીમાં પૂર્ણ થવાની ધારણા છે, તેથી રોકાણકારોએ નજીકના સમયમાં સાવધ રહેવાની જરૂર છે.