

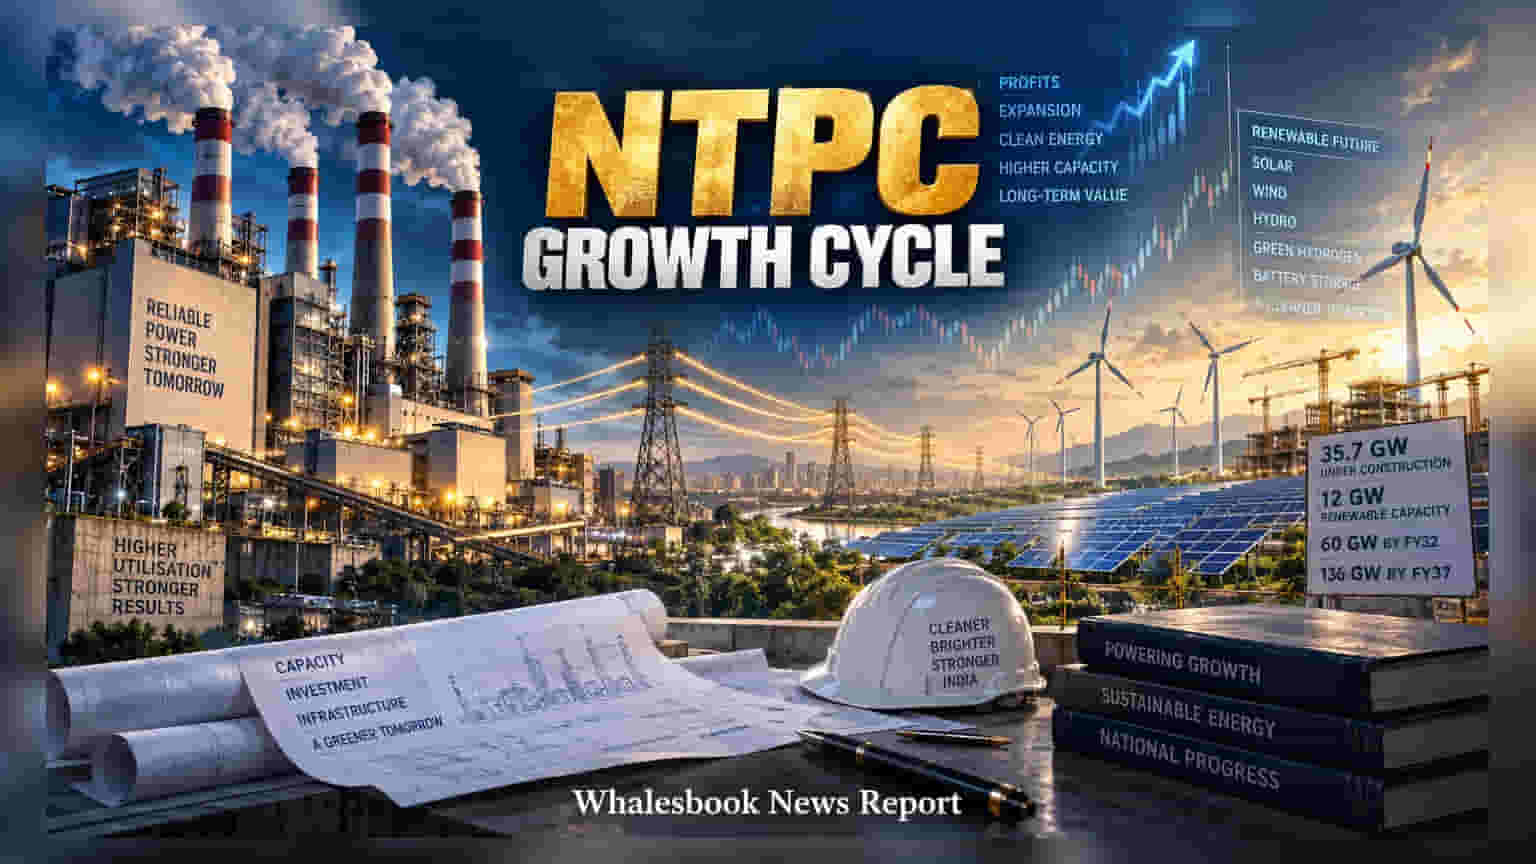
NTPC ના શેરમાં મે મહિનાની ટોચથી લગભગ **20%** નો સુધારો જોવા મળ્યો છે, છતાં કંપનીનો Q1 FY27 નો નેટ પ્રોફિટ **13%** વધ્યો છે. હાલમાં પાવરની માંગ ધીમી હોવા છતાં, કંપની **$31 અબજ** ના રોકાણ સાથે **35.7 GW** ક્ષમતા વધારવા પર ધ્યાન આપી રહી છે.
NTPC Limited ના શેરમાં છેલ્લા કેટલાક સમયથી પ્રોફિટ બુકિંગ જોવા મળી રહ્યું છે. મે મહિનામાં જે શેરની કિંમત લગભગ ₹410 હતી, તે સપ્ટેમ્બર 2026 સુધીમાં ઘટીને ₹329 ની આસપાસ પહોંચી ગઈ છે. આ ઘટાડો પાવર સેક્ટરમાં પ્રોફિટ બુકિંગ અને માંગમાં આવેલા ઘટાડાને કારણે છે.
મજબૂત નાણાકીય પ્રદર્શન
બજારમાં કરેક્શન હોવા છતાં, કંપનીનું બિઝનેસ મોડેલ મજબૂત છે. Q1 FY27 માં NTPC એ 13% વાર્ષિક વૃદ્ધિ સાથે ₹6,896 કરોડ નો નેટ પ્રોફિટ નોંધાવ્યો છે. કંપનીના પ્લાન્ટ લોડ ફેક્ટર (PLF) 76.71% રહ્યો છે, જે રાષ્ટ્રીય સરેરાશ 70.32% કરતા ઘણો સારો છે.
ભવિષ્યની મોટી યોજનાઓ
કંપની હાલમાં 35.7 GW ના પ્રોજેક્ટ્સ પર કામ કરી રહી છે. FY26 માં કંપનીએ ₹55,986 કરોડ નું તોતિંગ મૂડીરોકાણ કર્યું હતું. આગામી સમય માટે મેનેજમેન્ટે FY27 થી FY29 દરમિયાન $31 અબજ નું રોકાણ કરવાનું આયોજન કર્યું છે, જેથી કંપનીની ક્ષમતામાં મોટો ઉછાળો આવશે.
ગ્રીન એનર્જી તરફ કદમ
NTPC હવે રિન્યુએબલ એનર્જી પર પણ ભાર આપી રહી છે. હાલમાં કંપનીની રિન્યુએબલ ક્ષમતા 12 GW છે, જે FY32 સુધીમાં 60 GW અને FY37 સુધીમાં 136 GW સુધી લઈ જવાનો ટાર્ગેટ છે. આમાં ન્યુક્લિયર પાવર અને ગ્રીન હાઈડ્રોજનનો પણ સમાવેશ થાય છે.
રોકાણકારો માટે ચેતવણી
મોટા પ્રોજેક્ટ્સ સાથે જોખમો પણ જોડાયેલા છે. પ્રોજેક્ટમાં વિલંબ કે ખર્ચ વધવાથી કેશ ફ્લો પર અસર પડી શકે છે. હાલમાં શેર તેના અંદાજિત FY28 ના અર્નિંગ્સ કરતા 10 ગણા ભાવે ટ્રેડ કરી રહ્યો છે, તેથી લાંબા ગાળાના રોકાણકારોએ પ્રોજેક્ટ અમલીકરણ પર નજર રાખવી જોઈએ.