

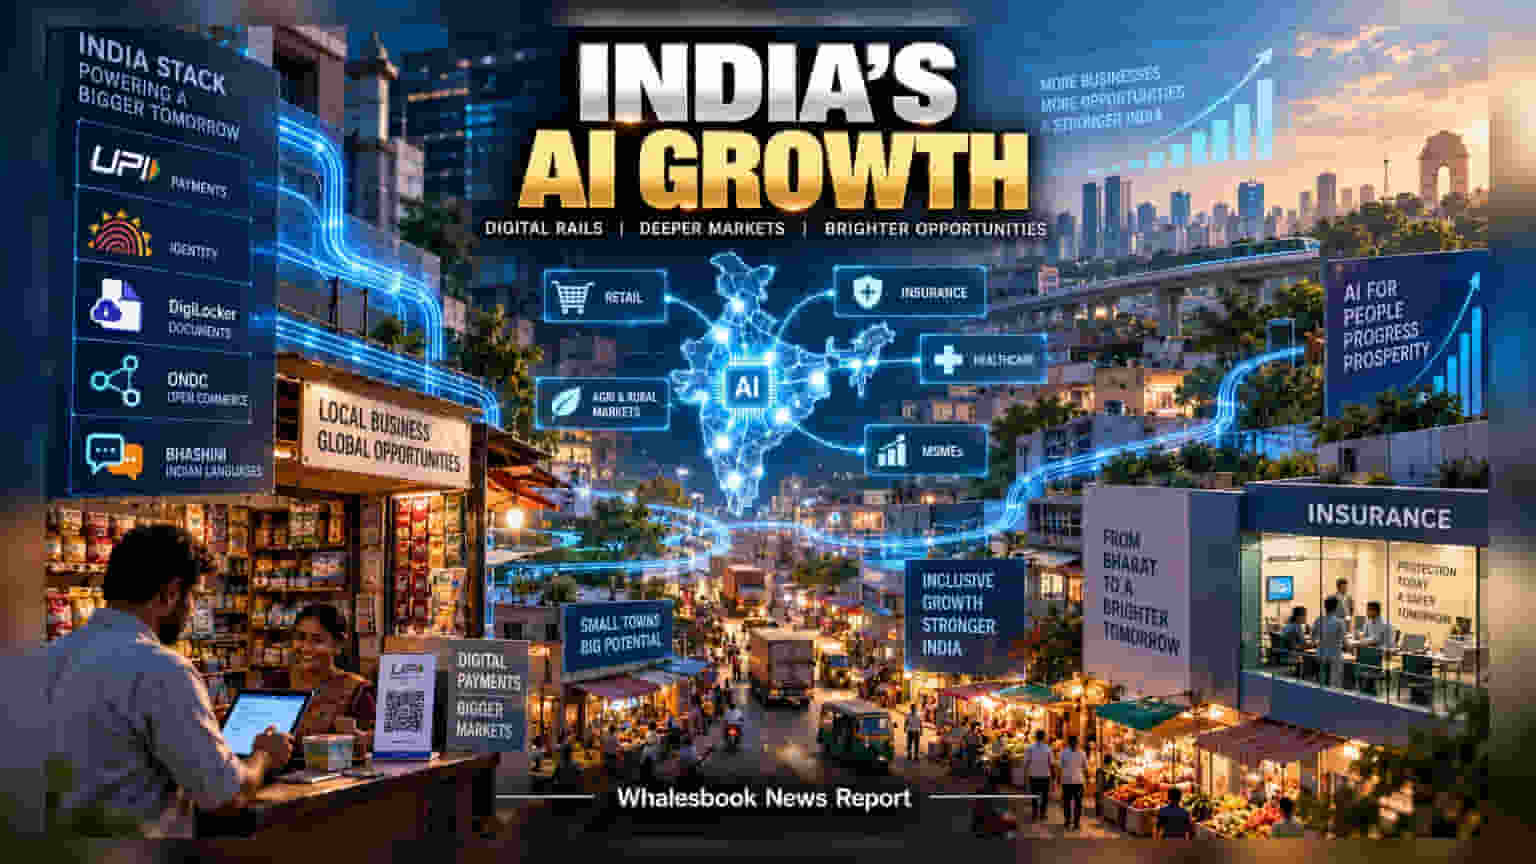
ભારત તેના જાહેર ડિજિટલ પ્લેટફોર્મ્સને AI સાથે જોડી રહ્યું છે, જેથી નાના શહેરોમાં પણ વ્યવસાયો પહોંચ વધારી શકે. આ બદલાવથી ગ્રાહક પ્રાપ્તિનો ખર્ચ ઘટવાની શક્યતા છે, પરંતુ રોકાણકારોએ ટેકનોલોજીની સાથે ડેટા સુરક્ષા અને સર્વિસ ક્વોલિટી પર પણ ધ્યાન રાખવું જોઈએ.
ભારતનું ડિજિટલ પબ્લિક ઈન્ફ્રાસ્ટ્રક્ચર, જેને આપણે 'India Stack' તરીકે ઓળખીએ છીએ, તે હવે એક નવા તબક્કામાં પ્રવેશી રહ્યું છે. છેલ્લા કેટલાક વર્ષોમાં, UPI, Aadhaar અને DigiLocker જેવા સિસ્ટમ્સે લોકોને ડિજિટલ અર્થતંત્ર સાથે જોડવાનું કામ કર્યું છે. હવે, આ સિસ્ટમ્સમાં આર્ટિફિશિયલ ઈન્ટેલિજન્સ (AI) ને એકીકૃત કરીને બિઝનેસ ગ્રોથ વધારવાનો પ્રયાસ કરવામાં આવી રહ્યો છે.
ટેકનોલોજી દ્વારા બજારનો વ્યાપ વધારવો
કંપનીઓ માટે આ માત્ર કાર્યક્ષમતા વધારવા પૂરતું મર્યાદિત નથી, પરંતુ તે અગાઉ પહોંચની બહાર રહેલા બજારોમાં નફાકારક સ્કેલ પ્રાપ્ત કરવા માટેનું માધ્યમ છે. ONDC અને BHASHINI જેવી પ્લેટફોર્મ્સની મદદથી, હવે બિઝનેસ ગ્રામીણ અને નાના શહેરોના ગ્રાહકો સુધી સરળતાથી પહોંચી શકે છે.
રોકાણકારો માટે સૌથી મોટો ફાયદો 'Customer Acquisition Cost' (CAC) માં ઘટાડો છે. જો કંપનીઓ આ પબ્લિક સિસ્ટમ્સનો અસરકારક ઉપયોગ કરે, તો નવા ગ્રાહક મેળવવાનો ખર્ચ ઘટી શકે છે, જે લાંબા ગાળે કંપનીના માર્જિનમાં સુધારો કરી શકે છે.
ઈન્સ્યોરન્સ અને ડેટામાં મોટું પરિવર્તન
ફાઇનાન્સ સેક્ટરમાં પણ મોટું પરિવર્તન આવી રહ્યું છે. IRDAI દ્વારા 'Public Insurance Registry' અને 'Bima Sugam' જેવી પહેલ પર કામ ચાલી રહ્યું છે, જેનો ઉદ્દેશ્ય પોલિસીધારકોનો એકીકૃત ડેટાબેઝ બનાવવાનો છે. આનાથી વીમા કંપનીઓ રિએક્ટિવ સર્વિસમાંથી પ્રોએક્ટિવ રિસ્ક મેનેજમેન્ટ તરફ વળી શકશે, જેનાથી સેક્ટરમાં પારદર્શિતા અને વિશ્વાસ વધશે.
રોકાણકારો માટે સાવચેતી
માત્ર AI અથવા ઓપન નેટવર્કનો ઉપયોગ કરવો એટલે જ સફળતા એવું નથી. સેવાઓની ગુણવત્તા, ડેટાની સચોટતા અને ડિલિવરી એક્ઝિક્યુશન એ મૂળભૂત બિઝનેસ જોખમો છે જે યથાવત રહે છે. જો કંપની આ ડિજિટલ માળખાનો ઉપયોગ કરે પરંતુ અંતિમ સેવા પૂરી પાડવામાં નિષ્ફળ જાય, તો તે ગ્રાહકોના અસંતોષનું કારણ બની શકે છે.
રોકાણકારોએ આગામી ક્વાર્ટરલી રિપોર્ટ્સમાં એ જોવું જોઈએ કે શું આ ટૂલ્સ ખરેખર ઓપરેશનલ ખર્ચ ઘટાડવામાં અને ગ્રાહકોને ટકાવી રાખવામાં મદદ કરી રહ્યા છે કે નહીં.