

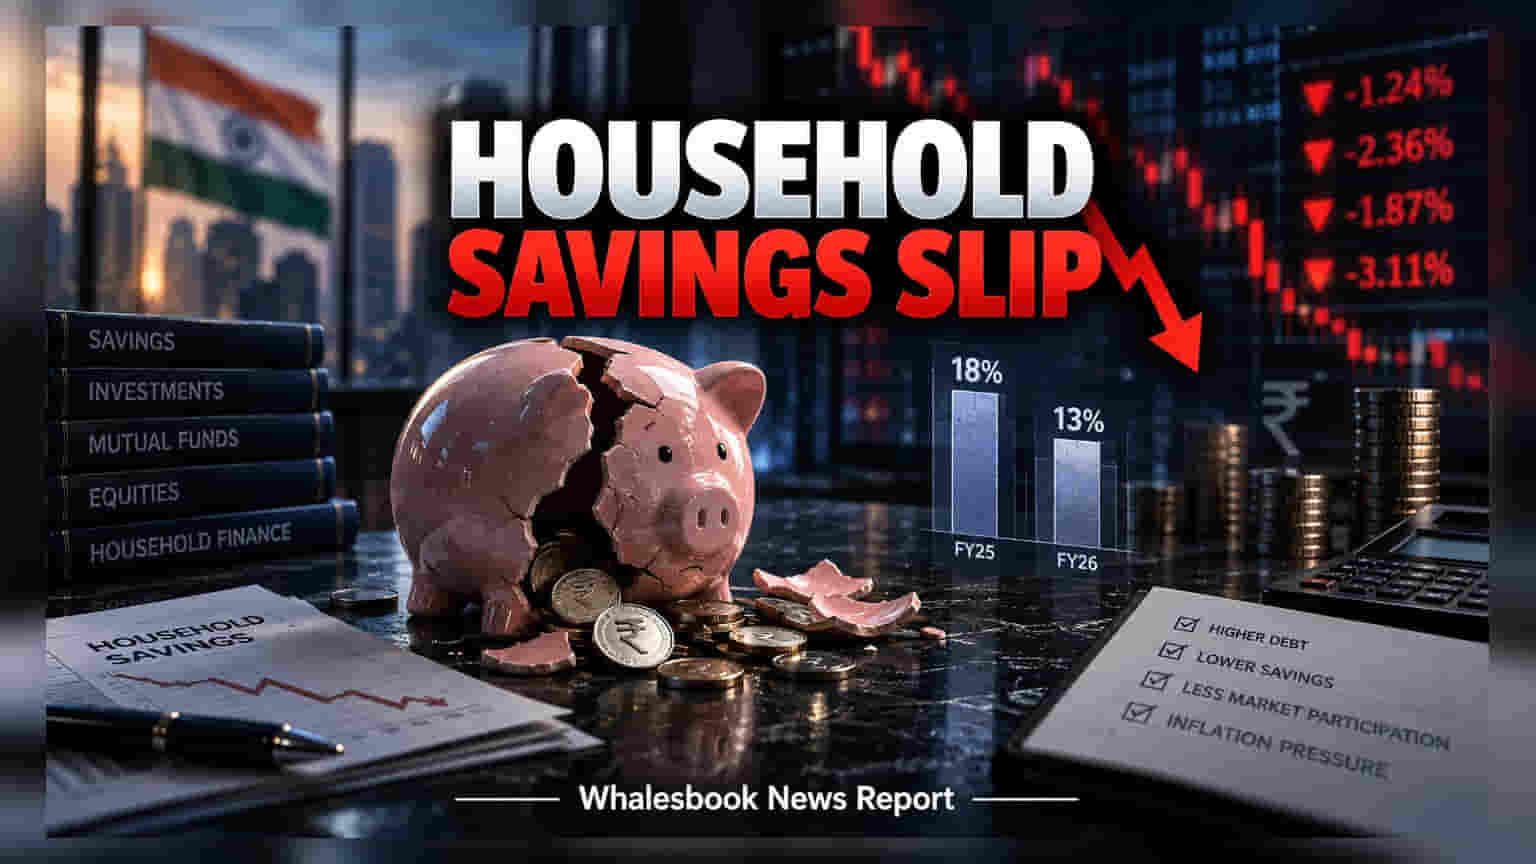
FY26 માં ભારતીય પરિવારોની નેટ ફાઇનાન્શિયલ સેવિંગ્સ ઘટીને **6.2%** ના સ્તરે આવી ગઈ છે, જ્યારે દેવું વધીને GDP ના **49%** પર પહોંચ્યું છે. વધતી જતી મોંઘવારી અને ચોમાસાની ખાધ વચ્ચે રિટેલ રોકાણકારો હવે શેરબજારમાંથી નાણાં ઉપાડીને બેંક ડિપોઝિટ તરફ વળી રહ્યા છે, જે માર્કેટ માટે એક એલાર્મ છે.
બચતમાં ગાબડું અને વધતું દેવું
FY26 ના આંકડા મુજબ, ભારતીય પરિવારોની નેટ ફાઇનાન્શિયલ સેવિંગ્સમાં મોટો ઘટાડો જોવા મળ્યો છે, જે ઘટીને 6.2% થઈ છે. આ આંકડો અગાઉના વર્ષના 7% કરતા ઓછો છે અને 2010 પછીની સરેરાશ 7.9% કરતા પણ ઘણો નીચે છે. આ ઘટાડાનું મુખ્ય કારણ લોકો પર વધી રહેલું દેવું છે, જેના કારણે ડેબ્ટ-ટુ-GDP રેશિયો 49% સુધી પહોંચી ગયો છે, જે ઉભરતી અર્થવ્યવસ્થાઓના સામાન્ય સ્તર 45% કરતા પણ વધારે છે.
શેરબજાર પર સીધી અસર
આ આર્થિક સ્થિતિની સીધી અસર ઇક્વિટી માર્કેટ પર પડી રહી છે. મ્યુચ્યુઅલ ફંડ અને શેરમાં રોકાણનું પ્રમાણ જે FY25 માં 18% હતું, તે ઘટીને FY26 માં માત્ર 13% રહી ગયું છે. વધતા દેવાને કારણે પરિવારો પાસે રોકાણ માટે ફ્રી કેશ ઓછું છે, પરિણામે લોકો શેરબજારને બદલે બેંક ડિપોઝિટ અને કેશ જેવી સુરક્ષિત જગ્યાએ નાણાં પાર્ક કરી રહ્યા છે.
આર્થિક પડકારો અને મોંઘવારી
માત્ર બચત જ નહીં, પણ અર્થતંત્રના અન્ય મોરચે પણ સંકટ છે. ચોમાસામાં 15% ની ખાધ એ 2009 પછીનું સૌથી નિમ્ન સ્તર છે, જે કૃષિ ઉત્પાદન પર અસર કરી શકે છે. તેની સાથે ક્રૂડ ઓઈલના વધતા ભાવ અને સ્થિર મોંઘવારીને કારણે કન્ઝ્યુમર ડિમાન્ડ ધીમી પડી શકે છે, જેની અસર લિસ્ટેડ કંપનીઓના પ્રોફિટ માર્જિન પર પડશે.
RBI ની પોલિસી પર નજર
Reserve Bank of India માટે આ સ્થિતિ પડકારજનક છે. બજારમાં લિક્વિડિટી મેનેજ કરવા માટે RBI આગામી સમયમાં હોકિશ (Hawkish) વલણ અપનાવી શકે છે, જેનો અર્થ છે કે વ્યાજ દરો ઊંચા રહી શકે છે. રોકાણકારો માટે હવે RBI ની મોનિટરી પોલિસીની કોમેન્ટ્રી અને કન્ઝ્યુમર સેક્ટરના લેટેસ્ટ ડેટા પર નજર રાખવી ખૂબ જ જરૂરી બની ગઈ છે.