

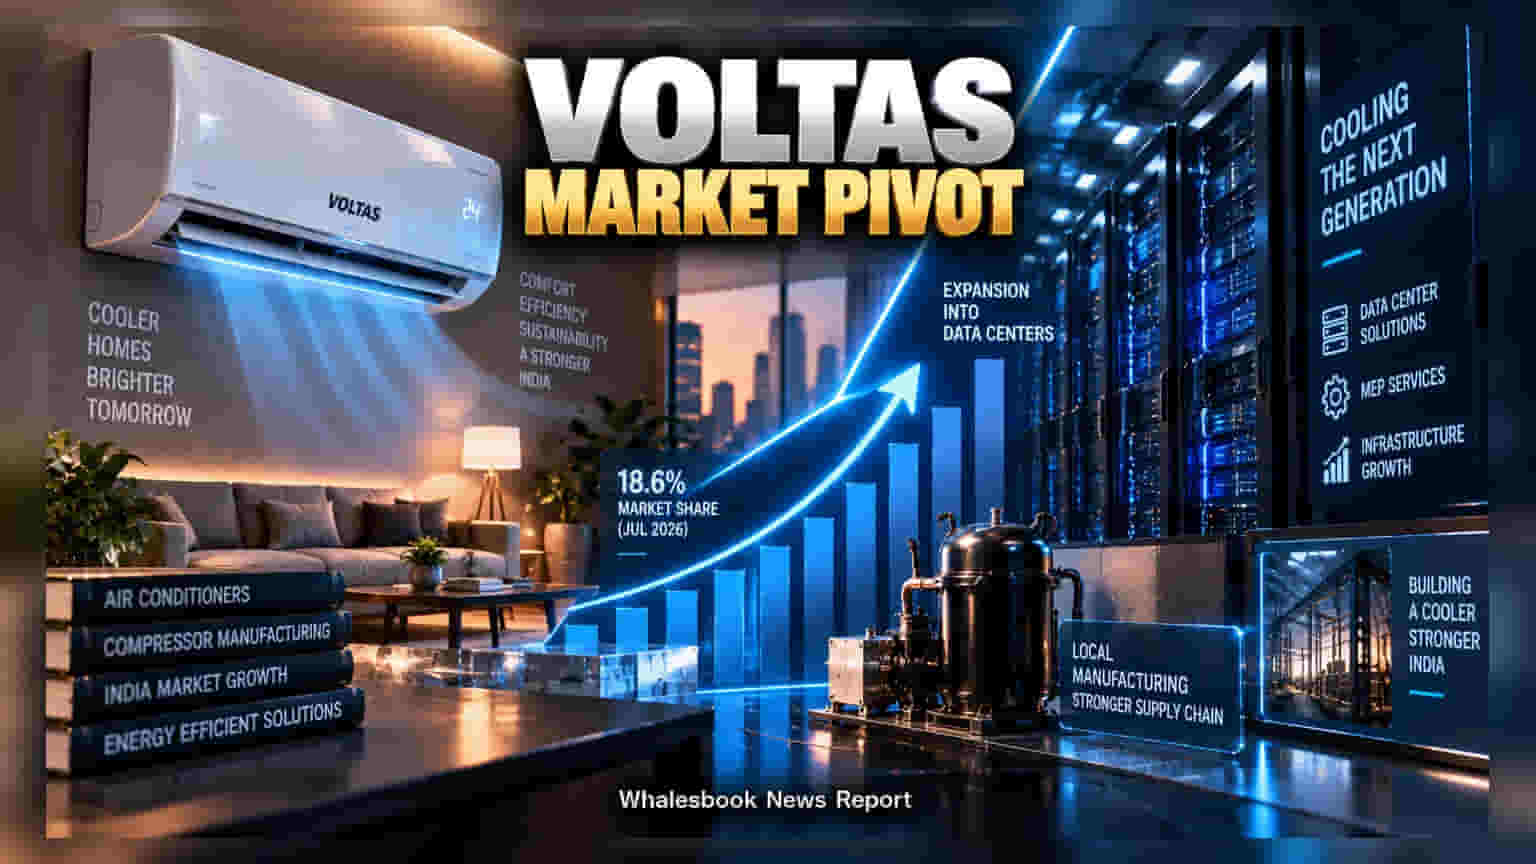
Voltas હવે પ્રોફિટ માર્જિન કરતા માર્કેટ શેર પર વધુ ધ્યાન આપી રહી છે. જુલાઈ **2026** સુધીમાં કંપનીનો એસી સેગમેન્ટમાં માર્કેટ શેર **18.6%** પર પહોંચ્યો છે, જે સ્પર્ધામાં ટકી રહેવા માટે મહત્વનું પગલું છે.
માર્કેટ શેર માટે બદલાતી રણનીતિ
Voltas હવે ટૂંકા ગાળાના પ્રોફિટ માર્જિનને બદલે ભારતીય રૂમ એસી માર્કેટમાં વધુ હિસ્સો મેળવવા પર ધ્યાન કેન્દ્રિત કરી રહી છે. LG, Samsung, Daikin અને Blue Star જેવા દિગ્ગજ ખેલાડીઓ સામે સ્પર્ધામાં ટકી રહેવા માટે કંપનીએ આક્રમક વ્યૂહરચના અપનાવી છે. હાલમાં કંપનીનો માર્કેટ શેર 18.6% છે. આ વ્યૂહરચનાના ભાગરૂપે કિંમતોને સ્પર્ધાત્મક રાખવામાં આવી રહી છે, જે નજીકના ભવિષ્યમાં પ્રોફિટ માર્જિન પર થોડું દબાણ લાવી શકે છે. જોકે, કોપર અને સ્ટીલ જેવા કાચા માલના વધતા ભાવને જોતા રોકાણકારોએ પ્રોફિટબિલિટી પર નજર રાખવી જરૂરી છે.
મેન્યુફેક્ચરિંગ અને ઈન્ફ્રાસ્ટ્રક્ચરમાં મોટું રોકાણ
કંપની લાંબા ગાળાના ફાયદા માટે 'બેકવર્ડ ઈન્ટિગ્રેશન' તરફ વળી છે. Voltas કોમ્પ્રેસર મેન્યુફેક્ચરિંગ માટે એક જોઈન્ટ વેન્ચર શરૂ કરી રહી છે, જેમાં ₹200 કરોડ થી ₹240 કરોડ સુધીનું કેપિટલ રોકાણ (CAPEX) કરવામાં આવશે. આ પ્રોજેક્ટથી વર્ષ 2028 સુધીમાં કંપની પોતાની રીતે જ મહત્વના સ્પેરપાર્ટ્સ બનાવી શકશે અને આયાત પરની નિર્ભરતા ઘટશે.
બીજી તરફ, કંપની ડેટા સેન્ટર ઈન્ફ્રાસ્ટ્રક્ચર સેક્ટરમાં પણ પ્રવેશ કરી રહી છે. ખાસ કરીને કુલિંગ અને MEP (મિકેનિકલ, ઈલેક્ટ્રિકલ, પ્લમ્બિંગ) સોલ્યુશન્સ માટે કંપની પાસે હાલ ₹200 કરોડની ઓર્ડર બુક છે. આ નવી પહેલથી કંપનીની આવક હવે સીઝનલ પ્રોડક્ટ્સ પર નિર્ભર રહેવાને બદલે વધુ સ્થિર બને તેવી શક્યતા છે.