

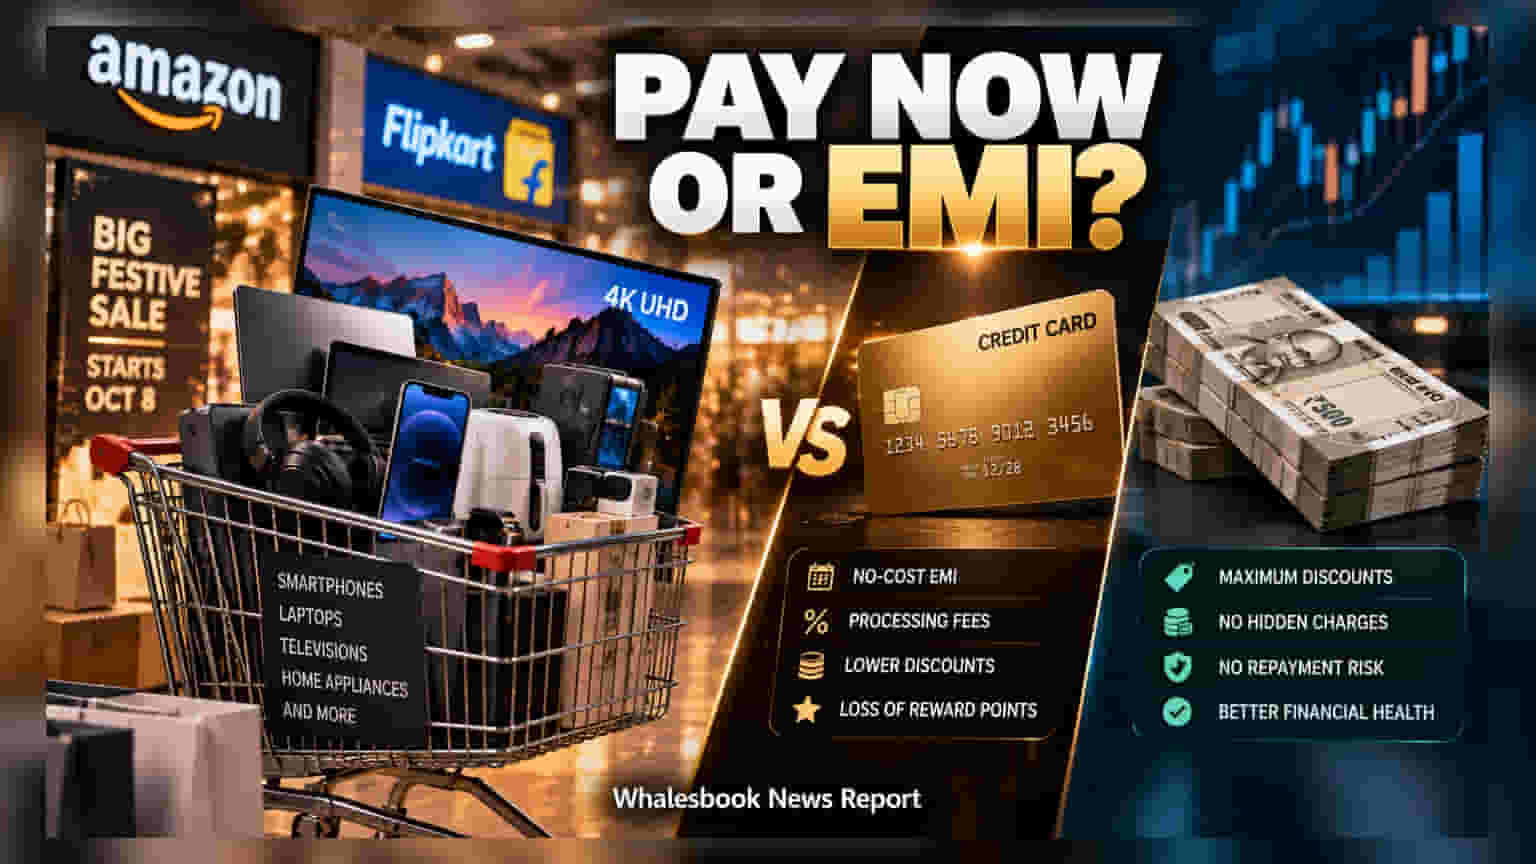
Amazon અને Flipkart પર **8 ઓક્ટોબર**થી ફેસ્ટિવ સેલ શરૂ થઈ રહ્યો છે. રિટેલર્સ ભલે 'નો-કોસ્ટ' EMI ની લાલચ આપે, પણ ખરીદી કરતા પહેલા પ્રોસેસિંગ ફી અને છુપાયેલા ડિસ્કાઉન્ટના નુકસાન વિશે જાણવું ખૂબ જરૂરી છે.
છુપાયેલા ખર્ચનું ગણિત
Amazon અને Flipkart ના આગામી સેલમાં જ્યારે તમે ઇલેક્ટ્રોનિક્સ કે હોમ એપ્લાયન્સીસ ખરીદવા જઈ રહ્યા હોવ, ત્યારે 'નો-કોસ્ટ' EMI સાંભળવામાં જેટલું આકર્ષક લાગે છે, વાસ્તવમાં તેટલું સીધું નથી. મોટાભાગના કિસ્સામાં EMI વિકલ્પ પસંદ કરવાથી તમને જે ડિસ્કાઉન્ટ મળવાપાત્ર હોય છે તે ઓછું થઈ જાય છે. આ ઉપરાંત, તેમાં પ્રોસેસિંગ ફી અને તેના પર લાગતો GST પણ ઉમેરાય છે, જે તમારા ખિસ્સા પર વધારાનો બોજ નાખે છે.
રોકડ ચૂકવણીમાં જ સમજદારી
જો તમારી પાસે પૂરતી બચત હોય, તો પૂરેપૂરી રકમ upfront ચૂકવવી એ જ સૌથી સ્માર્ટ નિર્ણય છે. આમ કરવાથી તમે માત્ર વધુમાં વધુ ડિસ્કાઉન્ટ જ નથી મેળવતા, પરંતુ ભવિષ્યના દેવાના બોજથી પણ મુક્ત રહો છો. ફાઇનાન્શિયલ એક્સપર્ટ્સના મતે, EMI ની જાળમાં ફસાવાને બદલે પૂરી રકમ ચૂકવવાથી ક્રેડિટ કાર્ડ રિવોર્ડ પોઈન્ટ્સનો પણ લાભ મળે છે.
બજેટનું આયોજન કેવી રીતે કરવું?
BankBazaar ના નિષ્ણાતો ચેતવણી આપે છે કે તહેવારોની સિઝનમાં નાના-નાના ઘણા બધા EMI ભેગા થઈને ઘરના બજેટને ખોરવી શકે છે. તમારી કુલ માસિક લોન રિપેમેન્ટ તમારી આવકના 30% થી 35% થી વધુ ન હોવી જોઈએ. ખરીદી કરતા પહેલા પ્રોસેસિંગ ફી, ફોરક્લોઝર ચાર્જ અને EMI તથા UPI પેમેન્ટ વચ્ચેના ડિસ્કાઉન્ટનો તફાવત ચોક્કસ તપાસવો જોઈએ.