

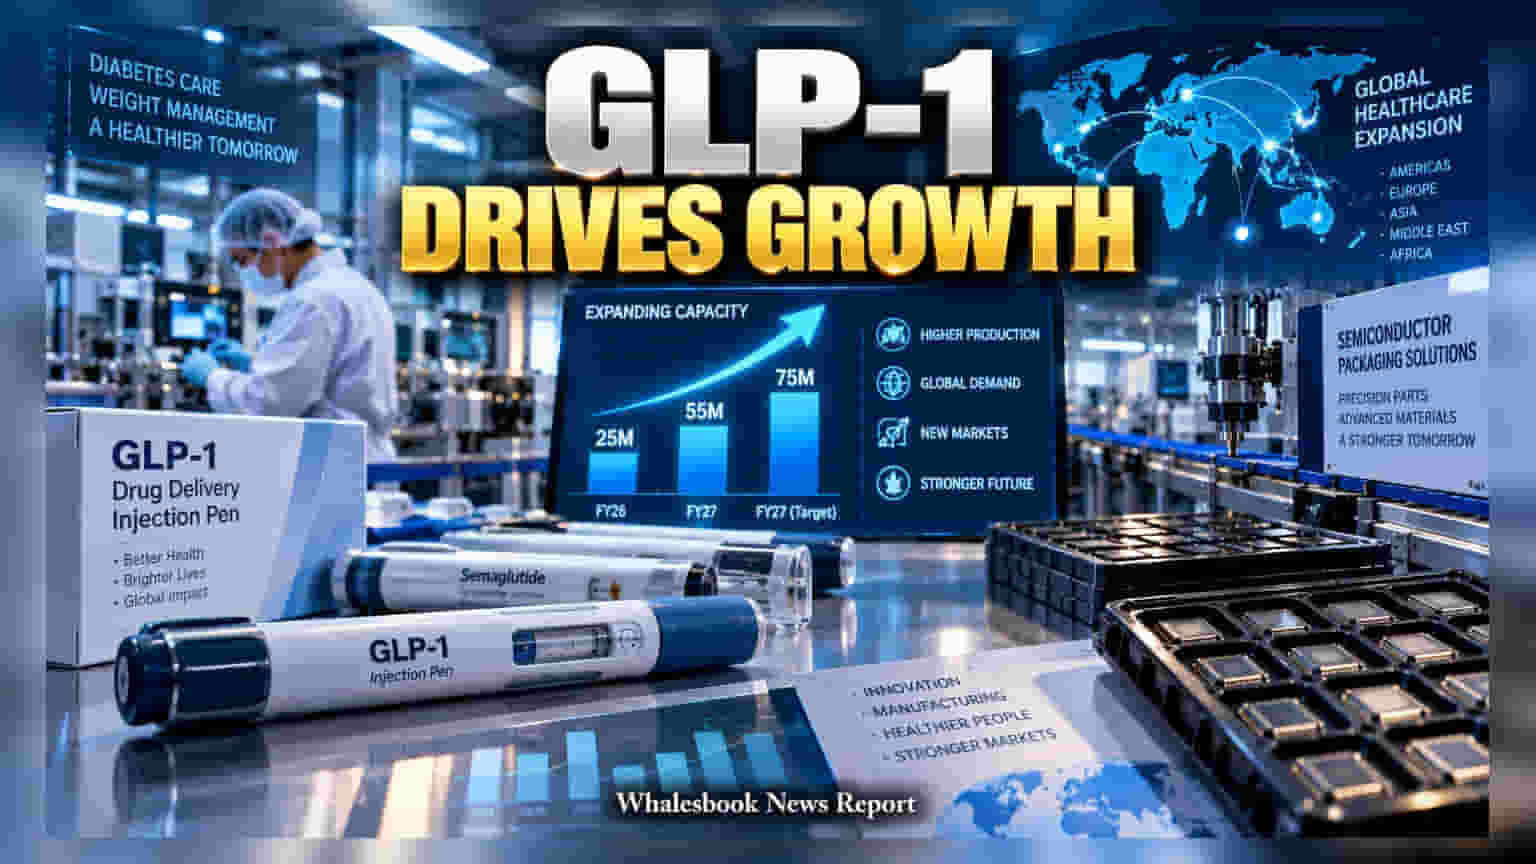
Shaily Engineering Plastics હવે GLP-1 ડ્રગ્સની વધતી માંગને પહોંચી વળવા માટે મેડિકલ ડિવાઈસ મેન્યુફેક્ચરિંગમાં મોટો વધારો કરી રહી છે. હેલ્થકેર અને સેમિકન્ડક્ટર સેક્ટરમાં પ્રવેશ કંપની માટે નવી તકો ખોલી રહ્યો છે, પરંતુ **48 ગણા** FY28 ના અંદાજિત વેલ્યુએશન પર ટ્રેડ કરતો આ શેર રોકાણકારો માટે અમુક પડકારો પણ ઊભા કરી રહ્યો છે.
હેલ્થકેર સેગમેન્ટ પર કંપનીનો મોટો દાવ
Shaily Engineering Plastics હવે સ્પેશિયલાઈઝ્ડ મેડિકલ ડિવાઈસ મેન્યુફેક્ચરિંગ પર સંપૂર્ણ ધ્યાન કેન્દ્રિત કરી રહી છે. હાલમાં હેલ્થકેર સેગમેન્ટ કંપનીની કુલ આવકનો અંદાજે 51% હિસ્સો ધરાવે છે. ખાસ કરીને ડાયાબિટીસ અને વેઈટ મેનેજમેન્ટ માટે વપરાતી GLP-1 ટ્રીટમેન્ટમાં ડ્રગ-ડિલિવરી ડિવાઈસની માંગ ખૂબ જ ઝડપથી વધી રહી છે.
ઉત્પાદન ક્ષમતામાં ધરખમ વધારો
કંપનીએ પેન ડિવાઈસની વાર્ષિક ઉત્પાદન ક્ષમતાને FY26 ના 25 મિલિયન યુનિટ્સ થી વધારીને 55 મિલિયન યુનિટ્સ સુધી પહોંચાડી દીધી છે. કંપનીનું લક્ષ્ય FY27 સુધીમાં તેને 75 મિલિયન યુનિટ્સ સુધી લઈ જવાનું છે. મહત્વની વાત એ છે કે, આવનારા ઉત્પાદનનો 60% થી 65% હિસ્સો પહેલેથી જ ગ્રાહકો દ્વારા કન્ફર્મ થઈ ચૂક્યો છે. કંપનીએ પોતાની કાર્યક્ષમતામાં સુધારો કરીને ડિવાઈસ રિજેક્શન રેટ પણ 30% થી ઘટાડીને 8% સુધી નીચે લાવવામાં સફળતા મેળવી છે.
નવા ક્ષેત્રો અને સેમિકન્ડક્ટર બિઝનેસ
હેલ્થકેર ઉપરાંત, કંપની સેમિકન્ડક્ટર પેકેજિંગ બિઝનેસમાં પણ પ્રવેશ કરી રહી છે. FY27 ના ચોથા ક્વાર્ટરથી કંપની ચિપ મેન્યુફેક્ચરિંગ માટે કંડક્ટિવ પ્લાસ્ટિક ટ્રે બનાવવાનું શરૂ કરશે. આ સાથે જ કેનેડા અને બ્રાઝિલમાં સેમાગ્લુટાઈડ (semaglutide) પેન પ્રોગ્રામ્સ માટે મંજૂરી મેળવ્યા બાદ, કંપની FY27 ના અંત સુધીમાં નવા રીયુઝેબલ ઓટો-ઈન્જેક્ટર પણ માર્કેટમાં લોન્ચ કરવાની તૈયારી કરી રહી છે.
વેલ્યુએશન અને જોખમ (Valuation Risks)
જ્યાં મેડિકલ સેગમેન્ટ ચમકી રહ્યું છે, ત્યાં કંપનીના પરંપરાગત કન્ઝ્યુમર બિઝનેસમાં મુશ્કેલીઓ યથાવત છે. અમેરિકા અને યુરોપમાં નબળી માંગને કારણે કન્ઝ્યુમર સેગમેન્ટની આવકમાં વાર્ષિક ધોરણે 24% નો ઘટાડો નોંધાયો છે. હાલમાં શેર FY28 ના અંદાજિત અર્નિંગ્સના 48 ગણા વેલ્યુએશન પર ટ્રેડ કરી રહ્યો છે, જે દર્શાવે છે કે રોકાણકારોએ ઘણું બધું ભવિષ્યનું ગ્રોથ પ્રાઈઝિંગ કરી લીધું છે. આ સ્થિતિમાં, કંપનીના નવા લોન્ચ અને મેન્યુફેક્ચરિંગ એફિશિયન્સી જાળવી રાખવી અત્યંત મહત્વની બની રહેશે.