

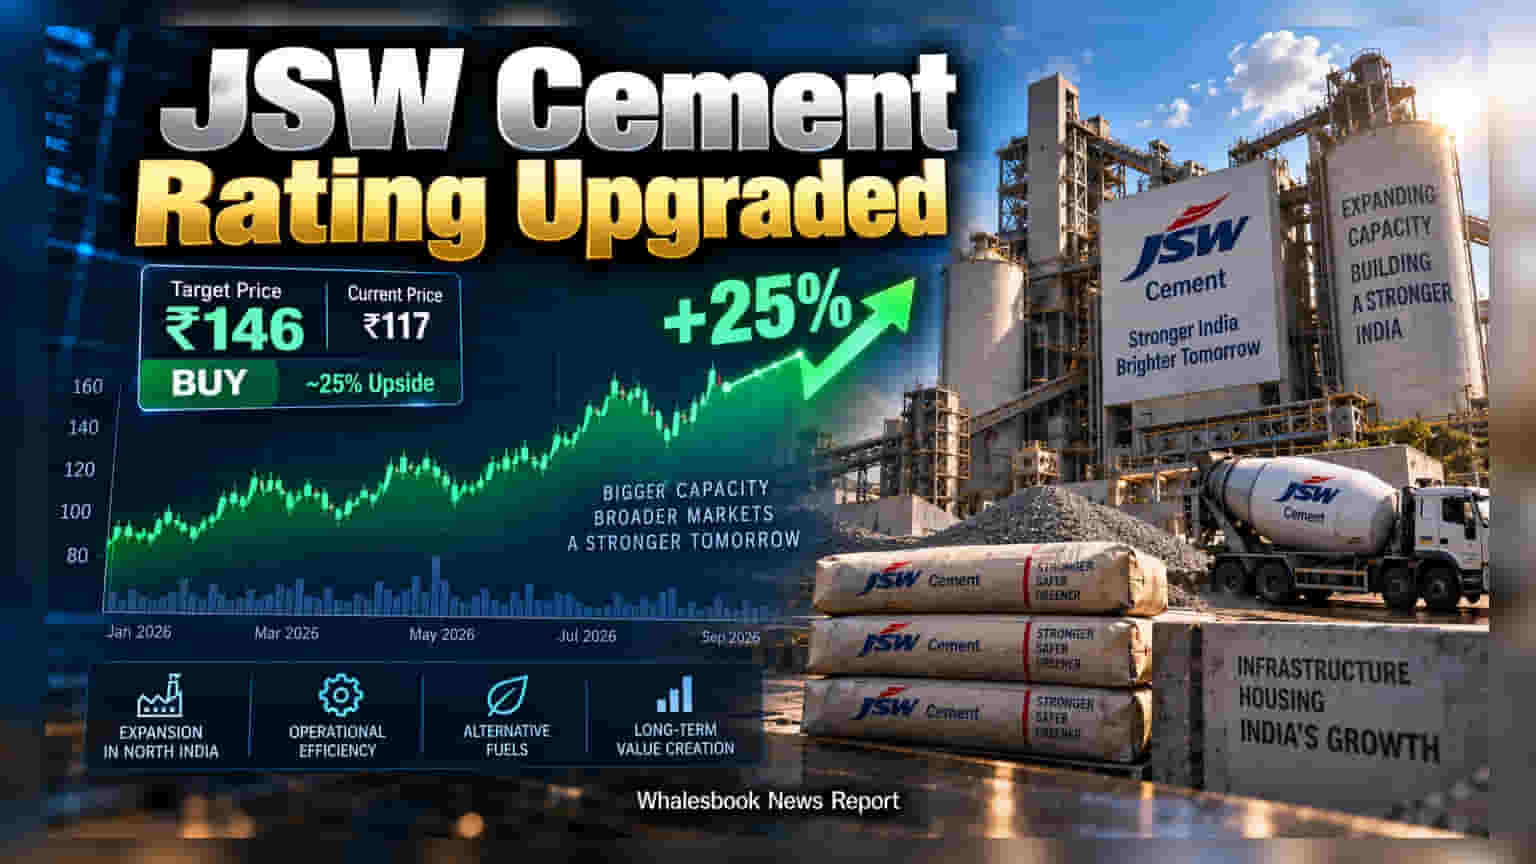
Motilal Oswal એ JSW Cement ના શેર માટે 'Buy' રેટિંગ આપ્યું છે, જેમાં વર્તમાન ભાવથી **25%** સુધીનો ઉછાળો જોવા મળી શકે છે. કંપની ઉત્તર ભારતમાં કરી રહી છે મોટો વિસ્તાર, જોકે સિમેન્ટ સેક્ટરના વધતા ખર્ચ સામે સાવધ રહેવું જરૂરી છે.
Motilal Oswal Financial Services એ JSW Cement ના આઉટલુકમાં મોટો સુધારો કર્યો છે. બ્રોકરેજે આ શેર માટે ₹146 નો ટાર્ગેટ પ્રાઈસ નક્કી કર્યો છે, જે તેના હાલના ₹117 ના ભાવથી લગભગ 25% વધારે છે. કંપની હવે માત્ર પ્રાદેશિક ખેલાડી મટીને એક ડાઇવર્સિફાઇડ અને ફુલ્લી ઇન્ટિગ્રેટેડ સિમેન્ટ ઉત્પાદક બનવા તરફ આગળ વધી રહી છે.
વૃદ્ધિનું મુખ્ય કારણ: ઉત્તર ભારત
કંપનીની રણનીતિ હવે ઉત્તર ભારતના માર્કેટમાં પગપેસારો કરવાની છે. ભૌગોલિક વિવિધતા હોવાને કારણે સિમેન્ટ કંપનીઓ માંગના ચક્રને સારી રીતે મેનેજ કરી શકે છે. ઉત્તર ભારતમાં પ્રાઇસિંગ ડાયનેમિક્સ વધુ સારા હોવાથી, કંપની પોતાની પ્રોફિટેબિલિટી વધારવા માંગે છે.
વેલ્યુએશન અને રિસ્ક ફેક્ટર્સ
બ્રોકરેજે નાણાકીય વર્ષ 2028 માટે 14 ગણા EV/Ebitda રેશિયોના આધારે આ ટાર્ગેટ નક્કી કર્યો છે. હાલમાં શેર 12 ગણા મેટ્રિક પર ટ્રેડ કરી રહ્યો છે, જે ઇન્વેસ્ટર્સ માટે આકર્ષક તક હોઈ શકે છે.
જોકે, સમગ્ર સિમેન્ટ સેક્ટર અત્યારે કપરા કાળમાંથી પસાર થઈ રહ્યું છે. ઊર્જા અને કોલસાના ઊંચા ભાવ (Input Costs) નફાના માર્જિનને અસર કરી શકે છે. વધુમાં, UltraTech Cement, Ambuja Cements અને ACC જેવી મોટી કંપનીઓની સ્પર્ધાને કારણે કિંમતો વધારવામાં પણ કંપનીઓને મુશ્કેલી પડી રહી છે.
કંપનીની રણનીતિ
આ પડકારો સામે લડવા માટે JSW Cement પોતાના પ્રોડક્શન પ્લાન્ટ્સને સ્થિર કરવા, લોજિસ્ટિક્સ સુધારવા અને રિન્યુએબલ એનર્જીનો ઉપયોગ વધારવા પર ધ્યાન આપી રહી છે. હવે જોવાનું એ રહેશે કે કંપની પોતાની ડેબ્ટ મેનેજમેન્ટ અને કેપિટલ એક્સપાન્શનમાં કેટલી સફળ રહે છે.