

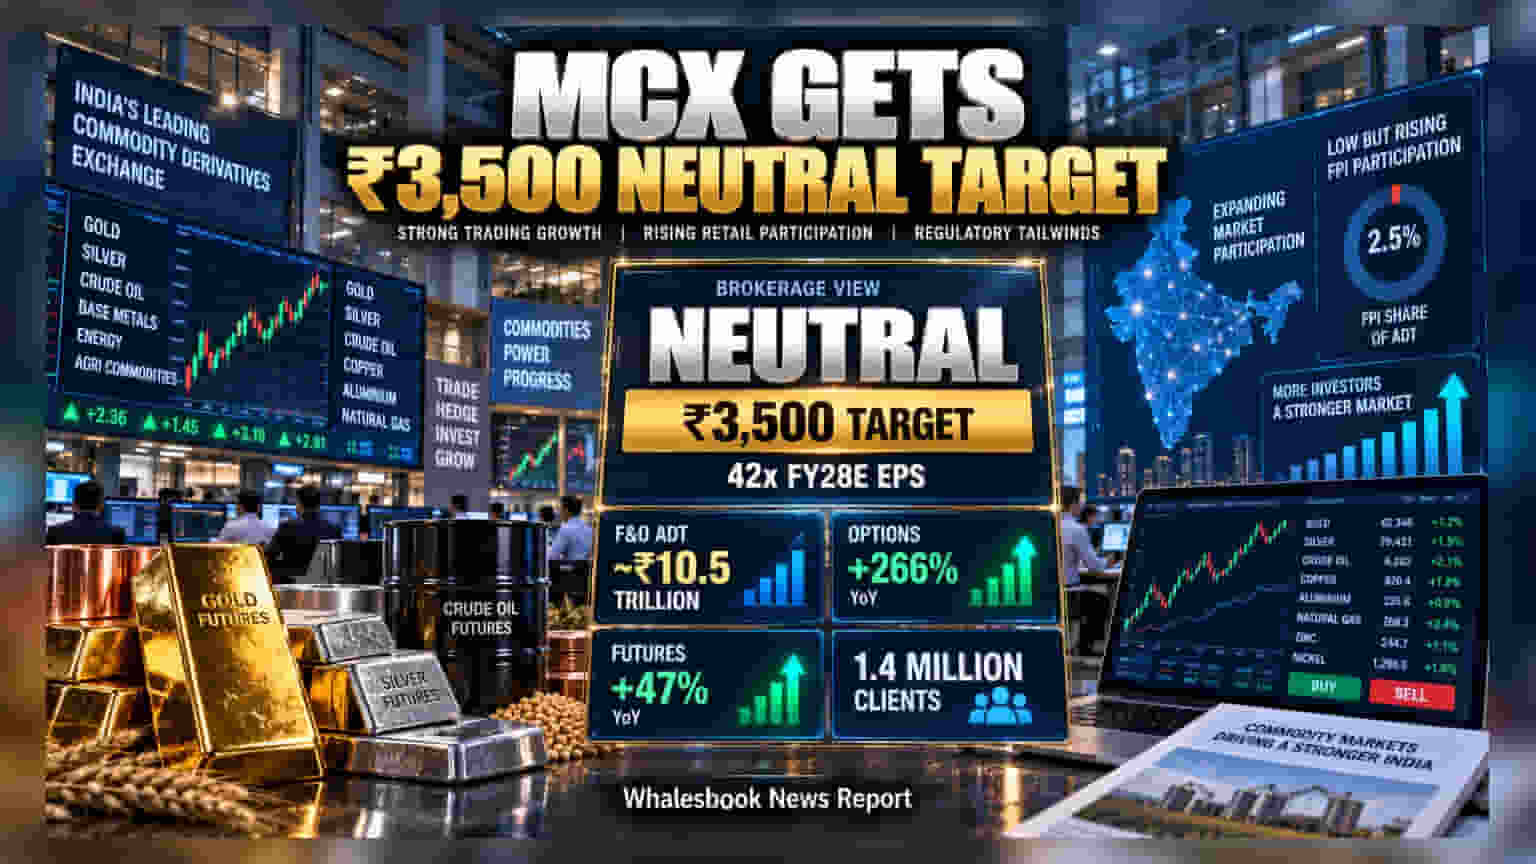
Motilal Oswal એ Multi Commodity Exchange of India (MCX) પર 'Neutral' રેટિંગ જાળવી રાખ્યું છે અને **₹3,500** નો ટાર્ગેટ આપ્યો છે. Q1 FY27 માં ઓપ્શન્સ ટર્નઓવરમાં **266%** નો ઉછાળો અને મજબૂત ક્લાયન્ટ ગ્રોથ હોવા છતાં, બ્રોકરેજને લાગે છે કે શેરનું વેલ્યુએશન હાલમાં ઘણું વધારે છે.
Motilal Oswal એ Multi Commodity Exchange of India (MCX) ના શેર પર 'Neutral' રેટિંગ જાળવી રાખ્યું છે અને આગામી એક વર્ષ માટે ₹3,500 નો ટાર્ગેટ પ્રાઈસ નક્કી કર્યો છે. કંપનીના ઓપરેશનલ પર્ફોર્મન્સમાં તેજી હોવા છતાં, બ્રોકરેજનું માનવું છે કે બિઝનેસના ગ્રોથ અને શેરના વર્તમાન ભાવ વચ્ચે મોટું અંતર છે.
મજબૂત ઓપરેશનલ ગ્રોથ
કંપનીના બિઝનેસમાં નોંધપાત્ર ઉછાળો જોવા મળ્યો છે. Q1 FY27 માં ઓપ્શન્સ નોશનલ એવરેજ ડેઈલી ટર્નઓવરમાં 266% અને ફ્યુચર્સ ટર્નઓવરમાં 47% નો વાર્ષિક વધારો નોંધાયો છે. પ્લેટફોર્મ પર એક્ટિવ ક્લાયન્ટ્સની સંખ્યા 95% વધીને 1.4 મિલિયન પર પહોંચી છે. કંપનીનો નેટ પ્રોફિટ ₹413.44 કરોડ રહ્યો છે, જે વાર્ષિક ધોરણે 103% નો વધારો દર્શાવે છે, જોકે ગત ક્વાર્ટરની સરખામણીએ તેમાં 22% નો ઘટાડો જોવા મળ્યો છે.
વેલ્યુએશનનો મોટો પડકાર
મજબૂત પર્ફોર્મન્સ હોવા છતાં, બ્રોકરેજે 'Buy' રેટિંગ આપવાનું ટાળ્યું છે. તેનું મુખ્ય કારણ શેરનું વેલ્યુએશન છે, જે FY28 ની અંદાજિત કમાણી કરતા 42 ગણું વધારે છે. Motilal Oswal મુજબ, માર્કેટે ગ્રોથની અપેક્ષાઓ પહેલેથી જ પ્રાઈસમાં ગણી લીધી છે, તેથી ટૂંકા ગાળામાં મોટા ઉછાળાની શક્યતા ઓછી છે.
આગામી સમયમાં શું ધ્યાન રાખવું?
હવે રોકાણકારોની નજર SEBI ના નવા નિયમો પર છે. જો કો-લોકેશન સર્વિસીસ અને FPIs માટે કોમોડિટી માર્કેટ વધુ ખુલે છે, તો લિક્વિડિટીમાં મોટો વધારો થઈ શકે છે. હાલમાં FPIs નો હિસ્સો માત્ર 2.5% જેટલો જ છે. રોકાણકારો માટે ટ્રેડિંગ વોલ્યુમમાં સાતત્ય અને regulatory ફેરફારોની અસર જોવી સૌથી મહત્વની રહેશે.