

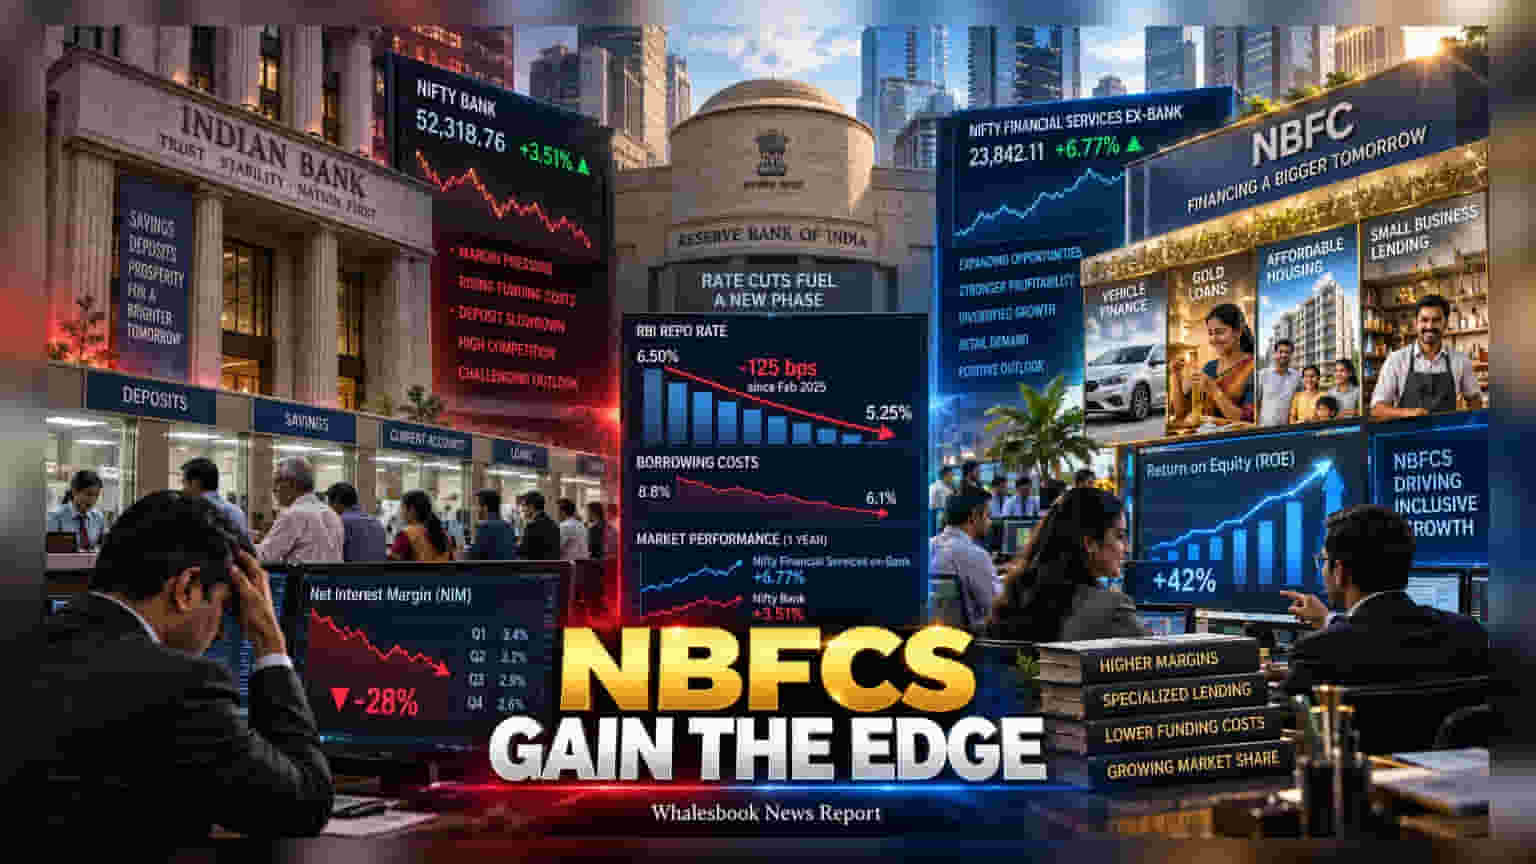
વ્યાજદરમાં ઘટાડો અને સ્પેશિયલાઇઝ્ડ લેન્ડિંગ મોડલને કારણે રોકાણકારો હવે બેંકો કરતા NBFCs પર વધુ ભરોસો મૂકી રહ્યા છે. ફેબ્રુઆરી **2025** થી રેપો રેટમાં **125 bps** નો ઘટાડો થયો છે, જેનો સીધો ફાયદો નોન-બેંક લેન્ડર્સને મળી રહ્યો છે.
ભારતીય નાણાકીય ક્ષેત્રમાં અત્યારે રોકાણકારોની પસંદગીમાં મોટો બદલાવ જોવા મળી રહ્યો છે. તાજેતરના માર્કેટ ડેટા મુજબ, Nifty Financial Services ex-Bank index માં છેલ્લા એક વર્ષમાં 6.77% નો ઉછાળો આવ્યો છે, જ્યારે Nifty Bank index માત્ર 3.51% વધ્યો છે. આ આંકડા સ્પષ્ટ કરે છે કે બદલાતા વ્યાજ દરના ચક્રમાં બંને સેક્ટર અલગ રીતે કામ કરી રહ્યા છે.
ઘટતા વ્યાજ દર અને પ્રોફિટ માર્જિન
ફેબ્રુઆરી 2025 થી રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) એ રેપો રેટમાં 125 basis points નો ઘટાડો કર્યો છે. બેંકોની સમસ્યા એ છે કે તેમની લોન ફ્લોટિંગ રેટ સાથે જોડાયેલી હોય છે, એટલે વ્યાજ દરો ઘટતા તેમની આવક તરત જ ઘટી જાય છે. પરંતુ બેંકોની સામે જે ડિપોઝિટ હોય છે તે લાંબા ગાળા માટે ફિક્સ હોય છે, જેથી તેમનું ફંડિંગ કોસ્ટ જલ્દી ઘટતું નથી.
બીજી તરફ, NBFCs નું મોડલ અલગ છે. તેઓ ગોલ્ડ લોન, વ્હીકલ લોન અને નાના વેપારીઓને ફિક્સ રેટ પર લોન આપે છે. જ્યારે માર્કેટમાં વ્યાજ દર ઘટે ત્યારે તેમનો લોન યીલ્ડ ઊંચો રહે છે અને બોરોઈંગ કોસ્ટ ઘટે છે, જે તેમના પ્રોફિટ માર્જિનને પ્રોટેક્ટ કરે છે.
બદલાતા સેવિંગ્સ ટ્રેન્ડ્સ
ઈકોનોમિક સર્વે 2025-26 ના રિપોર્ટ મુજબ, બેંક ડિપોઝિટમાં લોકોનો રસ ઘટ્યો છે. વર્ષ 2012 માં કુલ ઘરગથ્થુ બચતના 57.9% હિસ્સો બેંક ડિપોઝિટમાં હતો, જે ઘટીને 2025 માં માત્ર 35.2% રહી ગયો છે. આ સસ્તું કેપિટલ ઘટવાને કારણે બેંકોએ હવે મોંઘા બોન્ડ્સ અને સર્ટિફિકેટ ઓફ ડિપોઝિટ પર નિર્ભર રહેવું પડે છે.
નિશ લેન્ડિંગમાં NBFCs નો દબદબો
બેંકો મોટા ઈન્ડસ્ટ્રીયલ લોન અને NBFCs ને ફંડિંગ કરવામાં વ્યસ્ત છે, જ્યાં માર્જિન ખૂબ ઓછા છે. તેની સામે NBFCs એ ગોલ્ડ લોન અને સેકન્ડ હેન્ડ વ્હીકલ ફાઈનાન્સ જેવા સેક્ટરમાં પોતાની મજબૂત પકડ બનાવી છે. આ કામો માટે સ્થાનિક સમજ અને ખાસ કલેક્શન સ્કિલ્સની જરૂર હોય છે, જ્યાં બેંકોની સરખામણીએ NBFCs ને ઓછી સ્પર્ધાનો સામનો કરવો પડે છે.
રોકાણકારોએ શું ધ્યાન રાખવું જોઈએ?
જોકે અત્યારે માહોલ NBFCs ની તરફેણમાં છે, છતાં રોકાણકારોએ સાવચેત રહેવું જરૂરી છે. NBFCs પાસે ડિપોઝિટ એકત્ર કરવાની તાકાત નથી, તેથી બોન્ડ માર્કેટમાં કોઈપણ મોટી અસ્થિરતા તેમના માટે લિક્વિડિટીનું જોખમ બની શકે છે. સામે પક્ષે, બેંકોના કિસ્સામાં એ જોવું જરૂરી છે કે તેઓ કેવી રીતે ફરીથી સસ્તા ડિપોઝિટ મેળવીને પોતાના માર્જિનને સુધારે છે.