

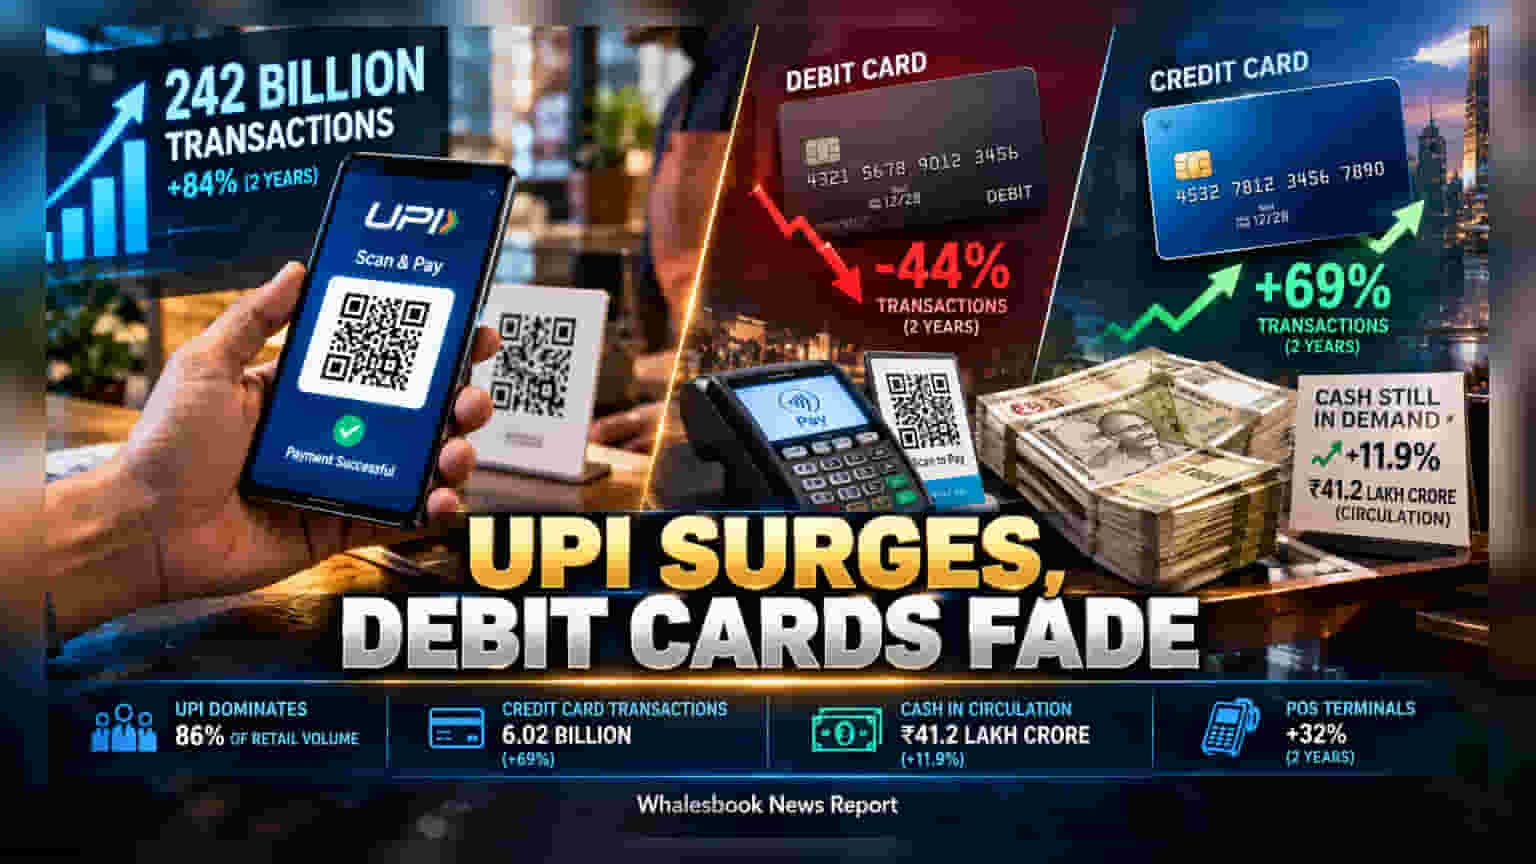
FY26 માં UPI ટ્રાન્ઝેક્શન આંકડો **242 અબજ** પર પહોંચ્યો છે, જે કુલ રિટેલ પેમેન્ટના **86%** હિસ્સો ધરાવે છે. સામે પક્ષે, ડેબિટ કાર્ડના વપરાશમાં **44%** નો મોટો ઘટાડો નોંધાયો છે, જ્યારે ક્રેડિટ કાર્ડ અને રોકડ (Cash) ની માંગમાં વધારો જોવા મળી રહ્યો છે.
ડિજિટલ પેમેન્ટની નવી તસવીર
ભારતમાં પેમેન્ટની આદતો બદલાઈ રહી છે. FY26 ના સરકારી આંકડા મુજબ, UPI હવે નાના અને દૈનિક વ્યવહારો માટેનું સૌથી મોટું માધ્યમ બની ગયું છે. UPI દ્વારા થતા ટ્રાન્ઝેક્શન બે વર્ષમાં 84% વધ્યા છે. ખાસ વાત એ છે કે, દરેક ટ્રાન્ઝેક્શનનું સરેરાશ મૂલ્ય ઘટીને ₹1,300 થઈ ગયું છે, જે દર્શાવે છે કે લોકો હવે નાની ખરીદી માટે પણ UPI નો ઉપયોગ કરી રહ્યા છે. આ સમયગાળામાં UPI QR કોડની સંખ્યા બમણી થઈને 761 મિલિયન પર પહોંચી છે.
ડેબિટ કાર્ડનો વપરાશ ઘટ્યો
એક તરફ UPI ની તેજી છે, તો બીજી તરફ ડેબિટ કાર્ડ હવે માત્ર ATM માંથી પૈસા ઉપાડવા પૂરતું મર્યાદિત થઈ ગયું છે. દેશમાં 1 અબજથી વધુ ડેબિટ કાર્ડ હોવા છતાં, પેમેન્ટ માટે તેનો ઉપયોગ ઘટીને માત્ર 1.28 અબજ ટ્રાન્ઝેક્શન પર આવી ગયો છે. વર્ષ દરમિયાન સરેરાશ એક કાર્ડનો ઉપયોગ માત્ર 1.2 વાર જ પેમેન્ટ માટે થયો છે.
ક્રેડિટ કાર્ડ અને કેશની સ્થિતિ
ક્રેડિટ કાર્ડના સેગમેન્ટમાં ઉલટું ચિત્ર છે. FY26 માં ક્રેડિટ કાર્ડ દ્વારા 6.02 અબજ ટ્રાન્ઝેક્શન થયા છે, જે 69% નો ઉછાળો સૂચવે છે. સરેરાશ એક ક્રેડિટ કાર્ડનો ઉપયોગ વર્ષમાં 50 વાર થયો છે, જે બેંકિંગ સેક્ટર માટે નફાકારક મોડલ સાબિત થઈ શકે છે. બીજી તરફ, રોકડ (Cash) નું મહત્વ ઘટ્યું નથી; માર્ચ 2026 ના અંત સુધીમાં ચલણમાં રહેલી નોટોનું મૂલ્ય 11.9% વધીને ₹41.2 લાખ કરોડ પર પહોંચ્યું છે. RBI ના મતે, ડિજિટલ પેમેન્ટ અને કેશ બંનેની માંગ એકસાથે વધવી એ એક પેરાડોક્સ જેવું છે.