

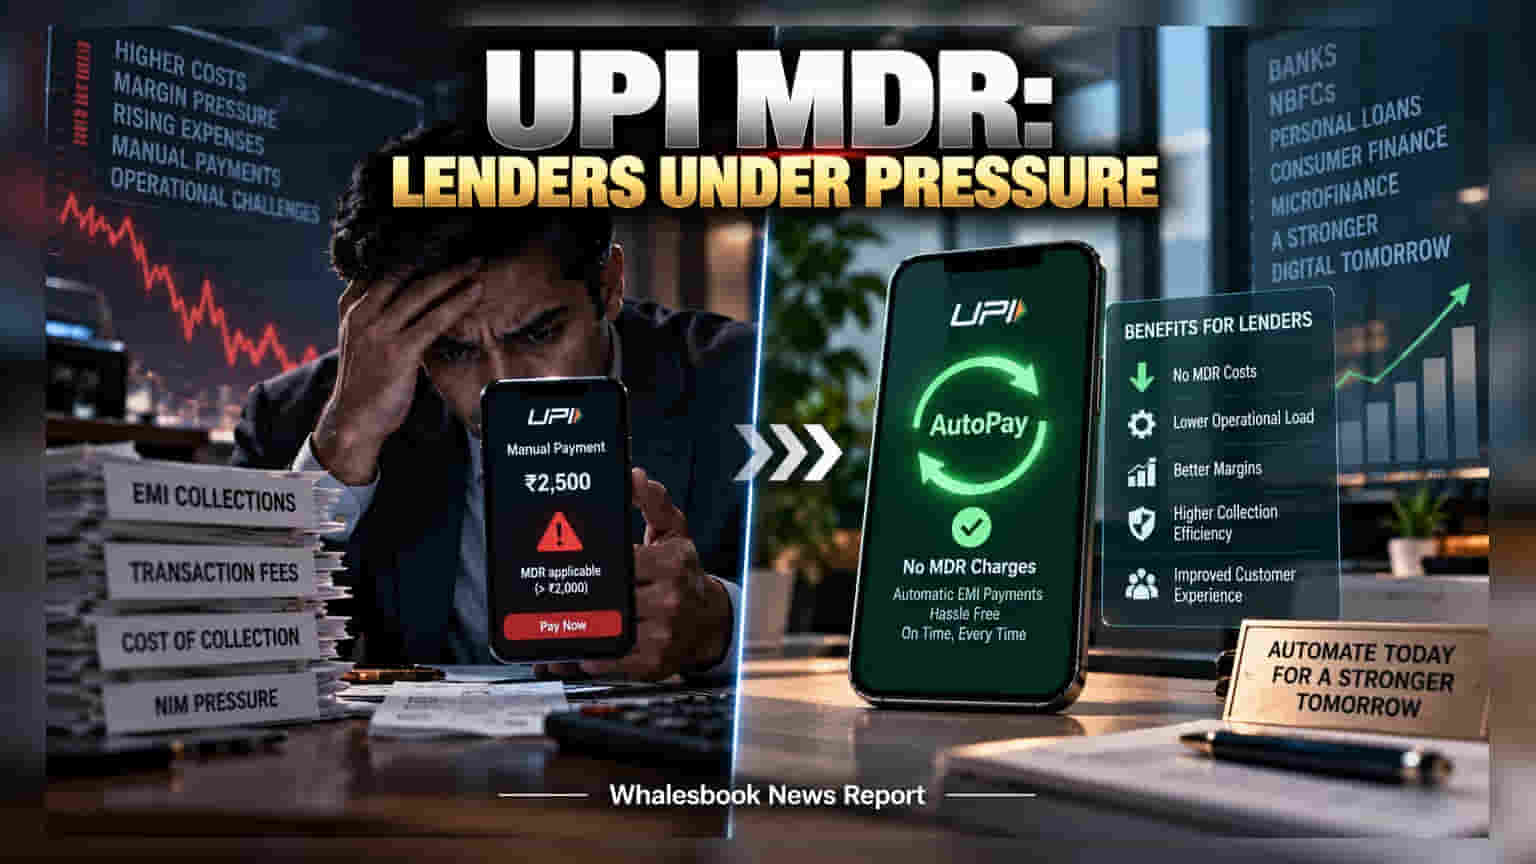
UPI દ્વારા ₹2,000 થી વધુની લોન રિપેમેન્ટ પર હવે લેન્ડર્સને MDR ફી ચૂકવવી પડે છે. ગ્રાહકો પાસેથી આ ચાર્જ ન વસૂલી શકાય તેમ હોવાથી, બેંકો અને NBFCs હવે ગ્રાહકોને UPI AutoPay તરફ વાળવા મજબૂર બન્યા છે.
ડિજિટલ લોન કલેક્શનના ક્ષેત્રમાં ફાઈનાન્શિયલ સંસ્થાઓ માટે એક નવો પડકાર સામે આવ્યો છે. જ્યારે કોઈ ગ્રાહક ₹2,000 થી વધુની EMI અથવા લોન ઈન્સ્ટોલમેન્ટ મેન્યુઅલ UPI પેમેન્ટ દ્વારા ચૂકવે છે, ત્યારે લેન્ડરે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) ફી ચૂકવવી પડે છે. નિયમ મુજબ, બેંકો કે NBFCs આ વધારાનો ખર્ચ ગ્રાહકો પાસેથી વસૂલી શકતા નથી, જેના કારણે આ બોજ સીધો લેન્ડરના નફા પર પડે છે.
Net Interest Margin પર અસર
આ વધારાનો ખર્ચ લેન્ડર્સના નેટ ઇન્ટરેસ્ટ માર્જિન (NIM) ને અસર કરે છે. ખાસ કરીને પર્સનલ લોન, કન્ઝ્યુમર ડ્યુરેબલ્સ કે માઇક્રોફાઇનાન્સ જેવી સેગમેન્ટમાં, જ્યાં ટ્રાન્ઝેક્શનની સંખ્યા ઘણી વધારે હોય છે, ત્યાં નાની લાગતી આ ફી પણ લાંબા ગાળે નફાકારકતામાં મોટો ઘટાડો કરી શકે છે.
UPI AutoPay: બેંકોનો નવો મંત્ર
આ સમસ્યાના ઉકેલ તરીકે, નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) દ્વારા અપડેટ્સ મળ્યા છે કે 'UPI AutoPay' (રિકરિંગ મેન્ડેટ્સ) દ્વારા કરવામાં આવતા ટ્રાન્ઝેક્શન પર કોઈ MDR ચાર્જ લાગતો નથી. આથી, બેંકો હવે ગ્રાહકોને મેન્યુઅલ પેમેન્ટ છોડીને ઓટોમેટિક સ્ટેન્ડિંગ ઇન્સ્ટ્રક્શન મોડલ અપનાવવા પ્રોત્સાહિત કરી રહી છે.
રોકાણકારોએ શું જોવું જોઈએ?
રોકાણકારો માટે હવે 'Cost of Collection' એટલે કે લોન ઉઘરાવવાનો ખર્ચ એક મુખ્ય પેરામીટર બની ગયો છે. જે લેન્ડર્સ તેમના પોર્ટફોલિયોને ઝડપથી ઓટોમેટેડ સિસ્ટમમાં ટ્રાન્સફર કરી શકશે, તેઓ તેમના ઓપરેટિંગ ખર્ચને ઘટાડીને નફાકારકતા જાળવી શકશે. જે કંપનીઓ મેન્યુઅલ પેમેન્ટ્સ પર વધુ નિર્ભર રહેશે, તેમના માર્જિન પર દબાણ વધવાની શક્યતા છે.