

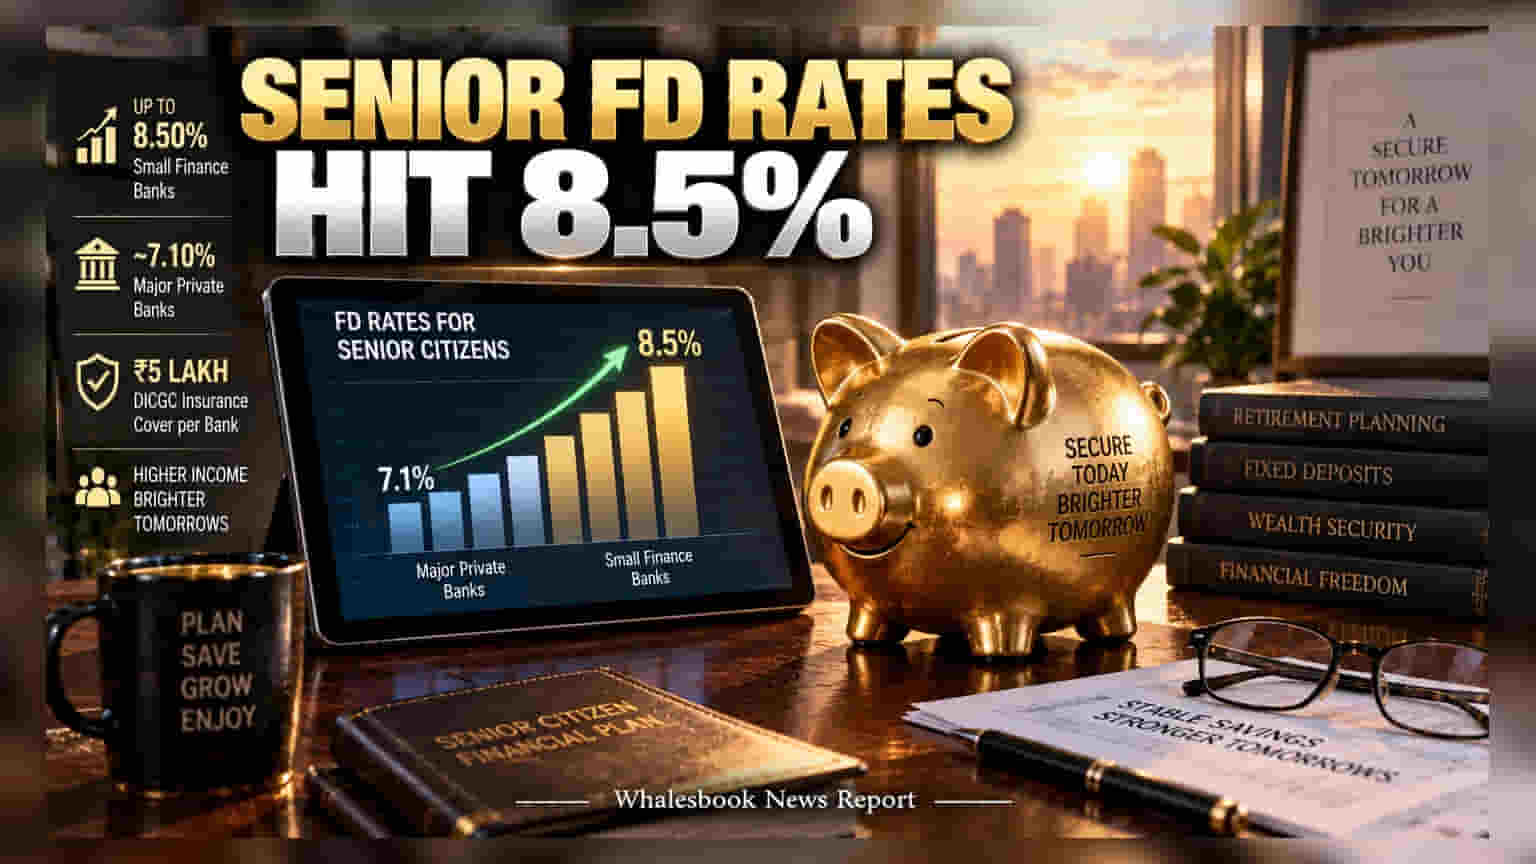
Equitas, ESAF અને Suryoday જેવી Small Finance Banks સિનિયર સિટિઝન્સ માટે **8.50%** સુધીનું FD વ્યાજ આપી રહી છે. આ આકર્ષક વ્યાજ દર પાછળનું જોખમ અને સુરક્ષાના નિયમો સમજવા ખૂબ જરૂરી છે.
સિનિયર સિટિઝન્સ માટે હાલના સમયમાં ફિક્સ્ડ ડિપોઝિટ (FD) ના વ્યાજદરમાં મોટો તફાવત જોવા મળી રહ્યો છે. મોટી પ્રાઈવેટ બેંકો જેવી કે HDFC Bank અને ICICI Bank માં વ્યાજ દર સામાન્ય રીતે 7.10% ની આસપાસ રહે છે, તેની સામે Small Finance Banks (SFBs) આકર્ષક 8.50% સુધીનું વ્યાજ ઓફર કરી રહી છે.
વ્યાજ દરમાં આટલો તફાવત કેમ?
Small Finance Banks હજુ વિકાસના તબક્કામાં છે. તેઓ નાના વ્યવસાયોને ધિરાણ આપવા પર ધ્યાન કેન્દ્રિત કરે છે. લોન-ટુ-ડિપોઝિટ રેશિયો જાળવી રાખવા માટે તેમને સતત ડિપોઝિટની જરૂર રહે છે, જેના કારણે તેઓ ગ્રાહકોને આકર્ષવા માટે ઊંચા વ્યાજ દર ઓફર કરે છે.
સુરક્ષા અને DICGC વીમાનું ધ્યાન રાખો
ઊંચા વ્યાજની લાલચમાં રોકાણ કરતી વખતે સુરક્ષાને ભૂલવી ન જોઈએ. ભારતમાં DICGC હેઠળ દરેક બેંકમાં ખાતાધારકને મહત્તમ ₹5 લાખ સુધીનો વીમો મળે છે. આ મર્યાદામાં મુદલ અને વ્યાજ બંનેનો સમાવેશ થાય છે. જો તમે એક જ બેંકમાં ₹5 લાખ થી વધુ રકમ રાખો છો, તો વધારાની રકમ જોખમમાં હોઈ શકે છે. તેથી, આખી જીવનભરની બચત એક જ બેંકમાં રોકવાને બદલે તેને અલગ-અલગ જગ્યાએ ફાળવવી જોઈએ.
લિક્વિડિટી અને પેનલ્ટી (Penalty)
માત્ર વ્યાજ દર જોઈને રોકાણ ન કરો. કેટલીક બેંકો ચોક્કસ સમયગાળા માટે જ ઊંચા દર આપે છે. જો તમારે ઈમરજન્સીમાં સમય પહેલા પૈસા ઉપાડવા પડે, તો બેંક પ્રી-મેચ્યોર વિડ્રોઅલ પેનલ્ટી વસૂલે છે, જે તમારી કમાણી ઘટાડી શકે છે. તમારા રોકાણનો સમયગાળો તમારી જરૂરિયાત મુજબ નક્કી કરવો જોઈએ.
રોકાણકારો માટે સલાહ
નવી FD ખોલાવતા પહેલા બેંકના ત્રિમાસિક રિપોર્ટ્સ તપાસો, જેમાં કેપિટલ એડિક્વસી રેશિયો અને નોન-પરફોર્મિંગ એસેટ્સ (NPA) ની માહિતી મળે છે. સુરક્ષા અને વળતર વચ્ચે સંતુલન જાળવવા માટે અલગ-અલગ બેંકોમાં રોકાણ વહેંચવું સૌથી વધુ હિતાવહ છે.