

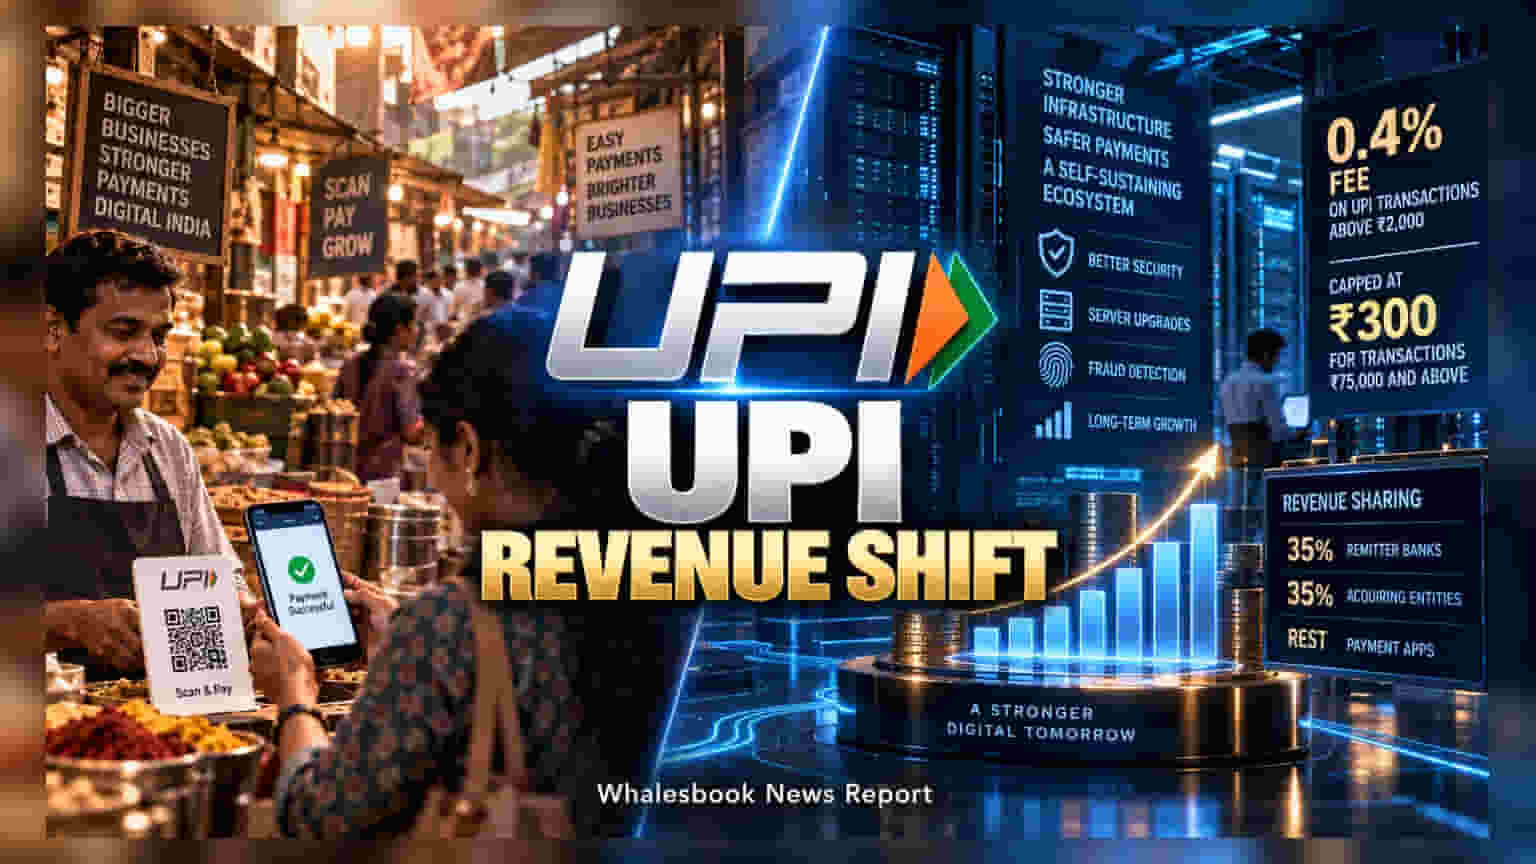
National Payments Corporation of India (NPCI) એ UPI ટ્રાન્ઝેક્શનને લઈને મોટો ફેરફાર કર્યો છે. હવે ₹2,000 થી વધુના પેમેન્ટ પર **0.4%** ફી લાગશે, જેની મહત્તમ મર્યાદા **₹300** નક્કી કરવામાં આવી છે. જોકે, રોજિંદા ઉપયોગના **96%** ટ્રાન્ઝેક્શન હજુ પણ ફ્રી રહેશે.
નવો ચાર્જ અને મર્યાદા (Pricing Structure)
NPCI ના નવા નિયમ મુજબ, મર્ચન્ટ્સ (વેપારીઓ) એ હવે ₹2,000 થી ઉપરના દરેક UPI ટ્રાન્ઝેક્શન પર 0.4% લેખે ફી ચૂકવવી પડશે. ખૂબ મોટી રકમ એટલે કે ₹75,000 કે તેથી વધુના ટ્રાન્ઝેક્શન માટે આ ચાર્જને ₹300 પર કેપ (સીમિત) કરી દેવામાં આવ્યો છે. આ ફેરફારનો મુખ્ય ઉદ્દેશ્ય ડિજિટલ પેમેન્ટ સિસ્ટમને વધુ મજબૂત અને સ્વ-નિર્ભર બનાવવાનો છે, જેથી સુરક્ષા, સર્વર અપગ્રેડ અને ફ્રોડ ડિટેક્શન જેવી સુવિધાઓમાં વધુ રોકાણ કરી શકાય.
આવકની વહેંચણી (Revenue Sharing Model)
આ ફીમાંથી મળનારી આવક માત્ર પેમેન્ટ એપ્સ પાસે નહીં રહે. એક ખાસ રેવન્યુ-શેરિંગ મોડેલ તૈયાર કરવામાં આવ્યું છે, જેમાં રેમિટર બેંક (પૈસા મોકલનાર બેંક) અને એક્વાયરિંગ એન્ટિટી (પૈસા મેળવનાર બેંક) દરેકને આશરે 35% હિસ્સો મળશે. બાકીનો ભાગ થર્ડ પાર્ટી પેમેન્ટ એપ્લિકેશનને આપવામાં આવશે. આ પગલાનો હેતુ બેંકિંગ ઈન્ફ્રાસ્ટ્રક્ચર પૂરું પાડતી બેંકોને પ્રોત્સાહન આપવાનો છે.
વેપારીઓ અને ગ્રાહકો પર અસર
આ નવા નિયમને કારણે મોટા રિટેલર્સ, જેઓ પહેલેથી જ ક્રેડિટ કાર્ડ માટે MDR ફી ચૂકવે છે, તેમને ખાસ ફરક નહીં પડે. પરંતુ નાના વેપારીઓ માટે આ ખર્ચ એક પડકાર બની શકે છે. હવે જોવાનું એ રહેશે કે શું વેપારીઓ આ ખર્ચ પોતે સહન કરશે કે ગ્રાહકો પાસેથી વધારાનો ચાર્જ વસૂલશે. જો વેપારીઓ ગ્રાહકો પાસે વધારાના પૈસા માંગશે, તો મોટી ખરીદી માટે UPI ના વપરાશમાં ઘટાડો આવી શકે છે.
ફિનટેક સેક્ટર માટે તક
લાંબા સમયથી ફિનટેક કંપનીઓ નફાકારકતા મેળવવા માટે સંઘર્ષ કરી રહી હતી. આ નવું મોડેલ તેમને આવકનો એક સ્થિર સ્ત્રોત પૂરો પાડે છે, જે લાંબા ગાળાના રોકાણકારો માટે સકારાત્મક સંકેત છે. ભવિષ્યમાં આ ફી સ્ટ્રક્ચર કેવી રીતે અમલમાં આવે છે અને નાના-મધ્યમ ઉદ્યોગો (SMEs) તેને કેવી રીતે સ્વીકારે છે તે બાબત ઈન્ડસ્ટ્રી માટે ખૂબ મહત્વની રહેશે.