

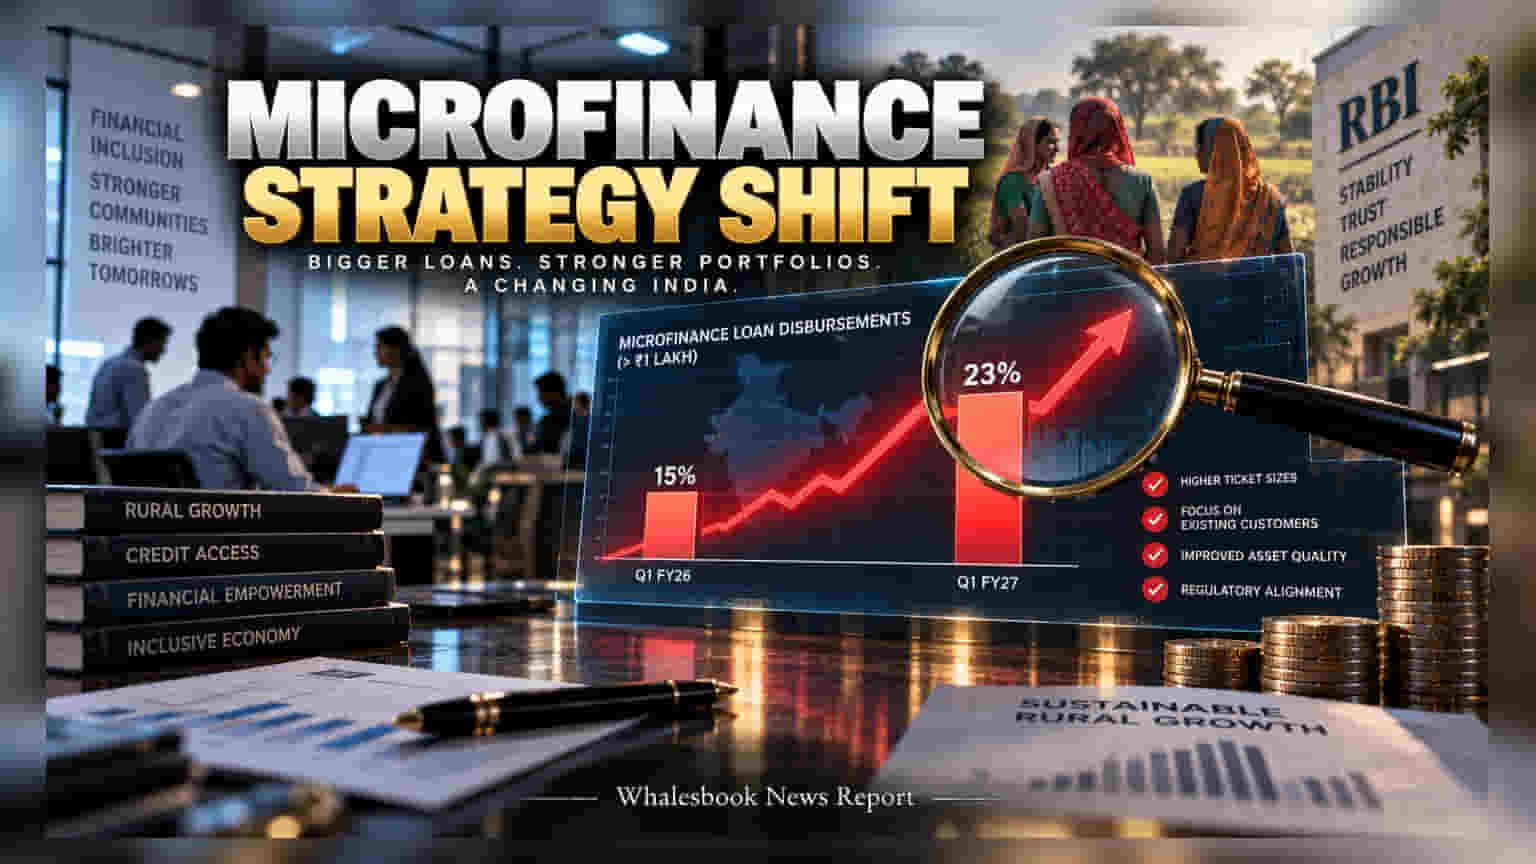
ભારતીય માઈક્રોફાઈનાન્સ કંપનીઓ હવે નાની લોન આપવાને બદલે મોટી લોન પર ધ્યાન કેન્દ્રિત કરી રહી છે. તાજેતરના ક્વાર્ટરમાં **₹1 લાખથી** વધુની લોનનું વિતરણ વધીને **23%** પર પહોંચ્યું છે, જેનો ઉદ્દેશ્ય ડિફોલ્ટના જોખમને ઘટાડવાનો છે.
કેમ બદલાઈ રહી છે માઈક્રોફાઈનાન્સની રણનીતિ?
માઈક્રોફાઈનાન્સ સેક્ટરમાં ક્રેડિટ વહેંચણીની પદ્ધતિમાં મોટો ફેરફાર જોવા મળી રહ્યો છે. એપ્રિલ-જૂન ક્વાર્ટરમાં ₹1 લાખથી વધુની લોનનું પ્રમાણ વધીને 23% થઈ ગયું છે, જે ગયા વર્ષના સમાન ગાળામાં માત્ર 15% હતું. બીજી તરફ, ₹50,000 કે તેથી ઓછી રકમની લોન આપવાનું પ્રમાણ કંપનીઓ ઘટાડી રહી છે, કારણ કે આ સેગમેન્ટમાં રીપેમેન્ટમાં વધુ મુશ્કેલીઓ જોવા મળતી હતી.
શા માટે કંપનીઓ કરી રહી છે આ ફેરફાર?
અગાઉ માઈક્રોફાઈનાન્સ સંસ્થાઓ નાના અને નવા ગ્રાહકોને વધુ લોન આપતી હતી, જેમનો કોઈ ક્રેડિટ ઈતિહાસ નહોતો. જ્યારે આ ગ્રાહકો લોન ચૂકવવામાં અસમર્થ રહેતા, ત્યારે કંપનીઓની ડિલીન્ક્વન્સી (Delinquency) રેટ વધી જતી હતી. હવે કંપનીઓ એવા ગ્રાહકોને ટાર્ગેટ કરી રહી છે જેઓ પહેલેથી જ લોન લેવડ-દેવડનો સારો ટ્રેક રેકોર્ડ ધરાવે છે.
RBI ની નજર અને ઓપરેશનલ કાર્યક્ષમતા
મોટી લોન આપવામાં ઓપરેશનલ ખર્ચ પણ ઘટે છે, જે કંપનીઓ માટે ફાયદાકારક છે. સાથે જ, Reserve Bank of India (RBI) પણ માઈક્રોફાઈનાન્સમાં ઓવર-ઈનડેપ્ટેડનેસ (દેવા હેઠળ દબાયેલા ગ્રાહકો) પર ચાંપતી નજર રાખી રહ્યું છે. આ નવી રણનીતિ દ્વારા કંપનીઓ RBI ના કડક નિયમોનું પાલન કરીને જવાબદાર લેન્ડિંગ તરફ આગળ વધી રહી છે.
રોકાણકારોએ શું ધ્યાનમાં રાખવું જોઈએ?
જોકે આ ફેરફારથી એસેટ ક્વોલિટી સુધરી શકે છે, પરંતુ એક નવું જોખમ પણ છે. જો ગ્રામીણ પરિવારો તેમની ક્ષમતા કરતા વધુ દેવું લેશે, તો તે તેમના માટે મુશ્કેલીનું કારણ બની શકે છે. જો આવા મોટા લોન લેનારાઓ ડિફોલ્ટ કરે, તો કંપનીઓને મોટું નુકસાન થઈ શકે છે. આગામી ક્વાર્ટરમાં કંપનીઓના NPA રેશિયો અને રીપેમેન્ટ ટ્રેન્ડ પર નજર રાખવી ખૂબ જરૂરી છે.