

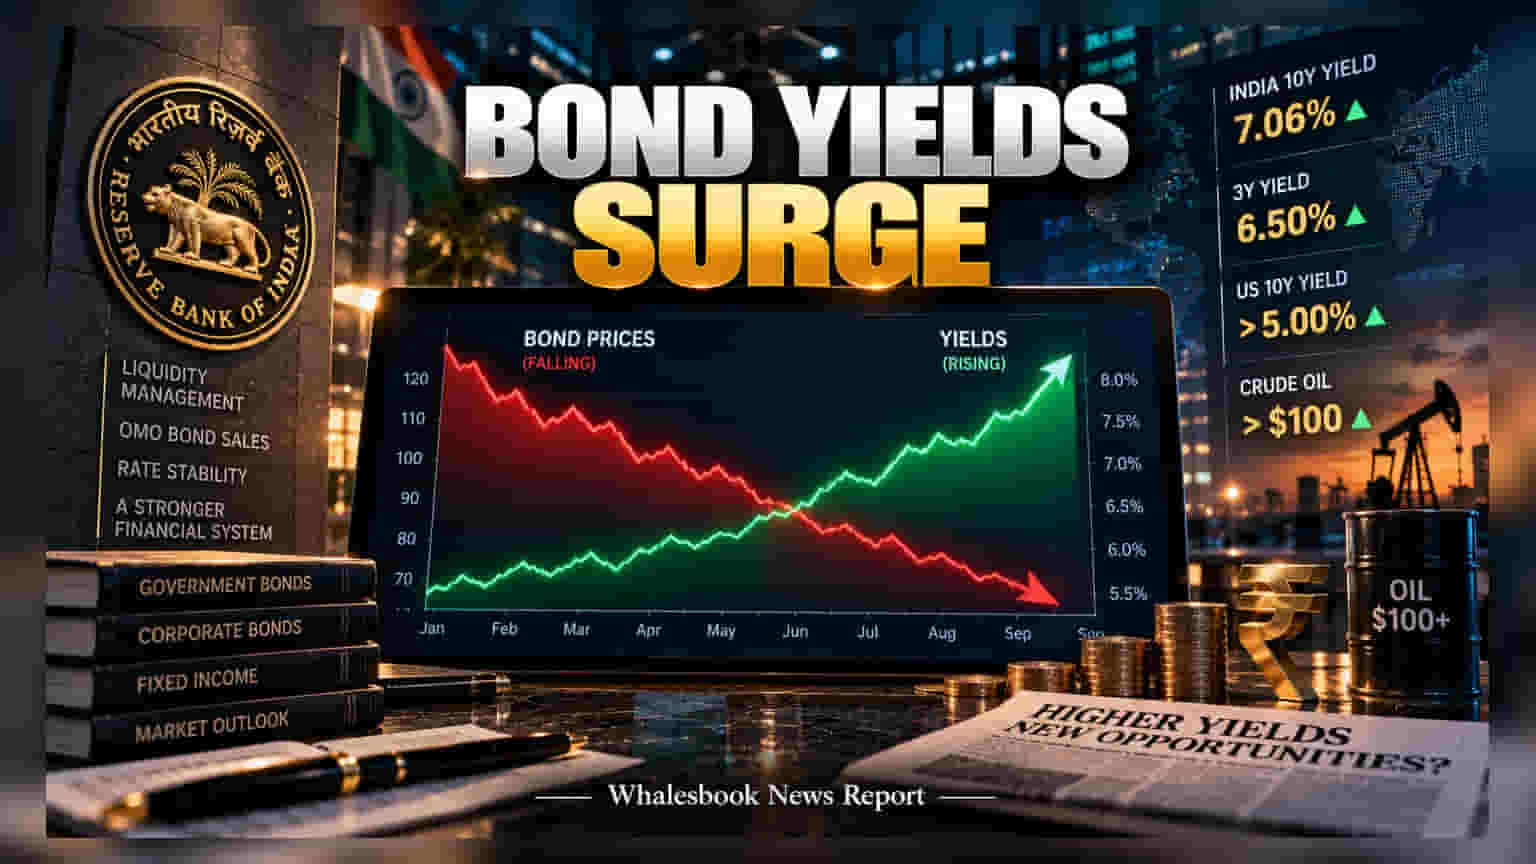
Reserve Bank of India (RBI) દ્વારા વધારાની લિક્વિડિટી પાછી ખેંચવા માટે કરવામાં આવતા બોન્ડ વેચાણને કારણે Indian bond yields માં વધારો જોવા મળ્યો છે. આ સ્થિતિ વચ્ચે ફિક્સ્ડ-ઇન્કમ માર્કેટમાં અસ્થિરતા વચ્ચે ટૂંકા ગાળાના કોર્પોરેટ બોન્ડ્સમાં નવી તકો ઊભી થઈ રહી છે.
ભારતીય બોન્ડ માર્કેટમાં હાલમાં એક મોટું પરિવર્તન જોવા મળી રહ્યું છે. Reserve Bank of India (RBI) સિસ્ટમમાંથી વધારાની લિક્વિડિટીને શોષવા માટે સક્રિય બની છે. FCNR(B) ડિપોઝિટ સ્કીમમાં અપેક્ષા કરતા વધુ એટલે કે $136 અબજ આવતા, RBI એ લિક્વિડિટી સ્થિર કરવા માટે ₹750 અબજના Open Market Operation (OMO) બોન્ડ વેચાણ હાથ ધર્યા છે, અને વધુ ₹250 અબજનો હપ્તો 28 સપ્ટેમ્બરના રોજ નિર્ધારિત છે.\n\n### ગ્લોબલ ફેક્ટર્સનું દબાણ\n\nસ્થાનિક યીલ્ડમાં વધારો માત્ર આંતરિક કારણોસર નથી. બેન્ચમાર્ક 10-year government bond યીલ્ડ વધીને લગભગ 7.06% પર પહોંચી ગઈ છે, જ્યારે 3-year government bond યીલ્ડ ઓગસ્ટના 6.2% થી વધીને 6.5% થઈ છે. આ ઉપરાંત, ક્રૂડ ઓઈલના ભાવ $100 પ્રતિ બેરલને પાર કરી ગયા છે અને 10-year US Treasury યીલ્ડ 5% ની ઉપર જવાથી ભારતીય બજારો પર પણ દબાણ વધ્યું છે, જેના કારણે RBI વ્યાજ દર બાબતે સાવધ (hawkish) વલણ અપનાવી રહ્યું છે.\n\n### કોર્પોરેટ બોન્ડ્સમાં રોકાણની તક\n\nવધતી યીલ્ડને કારણે બોન્ડના ભાવમાં ઘટાડો થયો છે, પરંતુ આ સ્થિતિએ કોર્પોરેટ બોન્ડ સેગમેન્ટમાં રોકાણકારો માટે એક 'વેલ્યુએશન કુશન' તૈયાર કર્યું છે. હાલમાં AAA-રેટેડ 3-વર્ષના કોર્પોરેટ બોન્ડ 7.7% ની યીલ્ડ આપી રહ્યા છે. 1–3 વર્ષના સેગમેન્ટમાં, રેપો રેટ પર લગભગ 250 બેસિસ પોઈન્ટ્સનો સ્પ્રેડ જોવા મળી રહ્યો છે, જે રોકાણકારોને વધુ સ્ટેબલ રિટર્ન આપી શકે છે.\n\n### જોખમો અને ભવિષ્યની સ્થિતિ\n\nમાર્કેટ હજુ પણ ફુગાવા (inflation) અને RBI ના આગામી નિર્ણયો પ્રત્યે સંવેદનશીલ છે. જો વૈશ્વિક વ્યાજ દરો ઊંચા રહે છે અથવા ક્રૂડ ઓઈલના ભાવ વધવાનું ચાલુ રહે છે, તો બજારમાં અસ્થિરતા રહી શકે છે. રોકાણકારો હવે 28 સપ્ટેમ્બરના OMO સેલ્સ અને RBI ના લિક્વિડિટી મેનેજમેન્ટ પર નજર રાખી રહ્યા છે.