

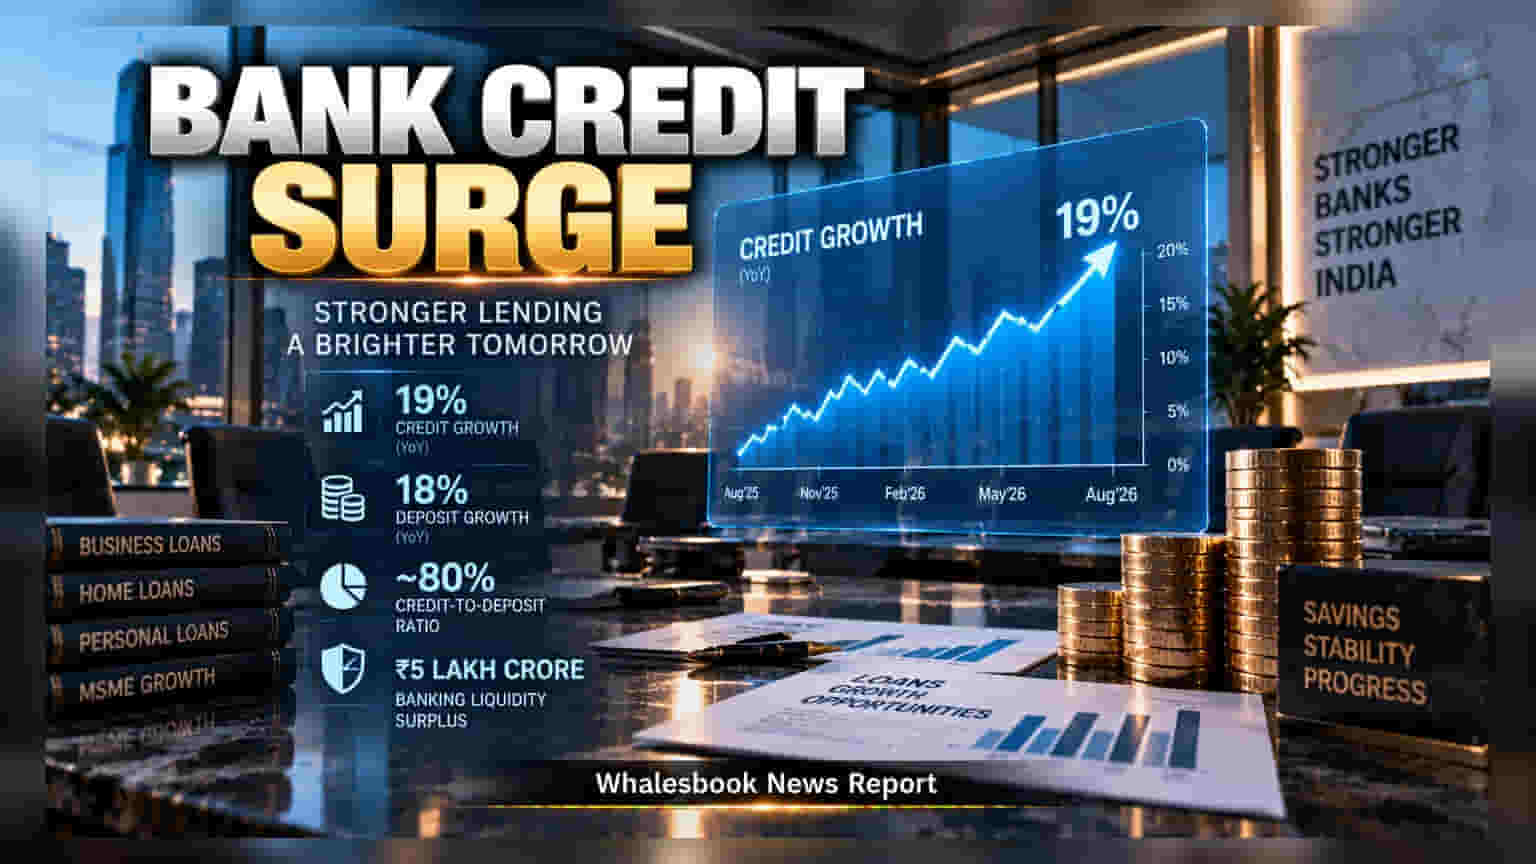
ભારતીય બેન્કિંગ સેક્ટરમાં લોન અને ડિપોઝિટ વચ્ચેનું અંતર ઘટતા સ્થિરતા જોવા મળી રહી છે. ઓગસ્ટના અંત સુધીમાં ક્રેડિટ ગ્રોથ **19%** અને ડિપોઝિટ ગ્રોથ **18%** નોંધાયો છે.
ભારતીય બેન્કિંગ સેક્ટર માટે લેટેસ્ટ ડેટા ઉત્સાહજનક છે. 31 ઓગસ્ટ, 2026 સુધીમાં બેન્કોનો ક્રેડિટ ગ્રોથ વાર્ષિક ધોરણે 19% રહ્યો છે, જે દર્શાવે છે કે બિઝનેસ અને વ્યક્તિગત લોન માંગ મજબૂત છે. તેની સામે, ડિપોઝિટ ગ્રોથ પણ 18% રહ્યો છે, જે બેન્કો માટે ભંડોળ મેળવવાની સ્થિતિને સરળ બનાવે છે.
બેન્કિંગ લિક્વિડિટી અને લેન્ડિંગ રેશિયો
બેન્કોનો 'ક્રેડિટ-ટુ-ડિપોઝિટ રેશિયો' હાલમાં 80% ની આસપાસ છે, જે તેમની સક્રિય કાર્યશૈલી સૂચવે છે. 21 સપ્ટેમ્બર સુધીમાં બેન્કિંગ સિસ્ટમમાં લગભગ ₹5 લાખ કરોડ ની લિક્વિડિટી સરપ્લસ રહી છે, જે કોઈપણ તાત્કાલિક જરૂરિયાતોને પહોંચી વળવા માટે એક મજબૂત બફર છે.
પ્રોફિટેબિલિટી પર તેની અસર
રોકાણકારો માટે લોન અને ડિપોઝિટ વચ્ચેનો આ ગાળો સૌથી મહત્વનો છે. જ્યારે લોન વૃદ્ધિ ડિપોઝિટ કરતા ખૂબ વધી જાય, ત્યારે બેન્કોએ વ્યાજ દર વધારવા પડે છે, જેનાથી નેટ ઇન્ટરેસ્ટ માર્જિન (NIM) પર દબાણ આવે છે. હાલમાં ડિપોઝિટ અને લોન બંને લગભગ સમાન ગતિએ વધતા બેન્કોના માર્જિન સુરક્ષિત દેખાય છે.
આગળનું આઉટલુક
જોકે અત્યારે સ્થિતિ મજબૂત છે, છતાં આગામી મહિનાઓમાં ક્રેડિટ ગ્રોથમાં થોડો ઘટાડો જોવા મળી શકે છે. રોકાણકારોએ એ ખાસ જોવું પડશે કે શું બેન્કો આ ગતિએ ડિપોઝિટ મેળવવાનું ચાલુ રાખી શકશે કે કેમ. જો ડિપોઝિટ ગ્રોથ ઘટશે, તો તે બેન્કોના નફા પર અસર કરી શકે છે.