

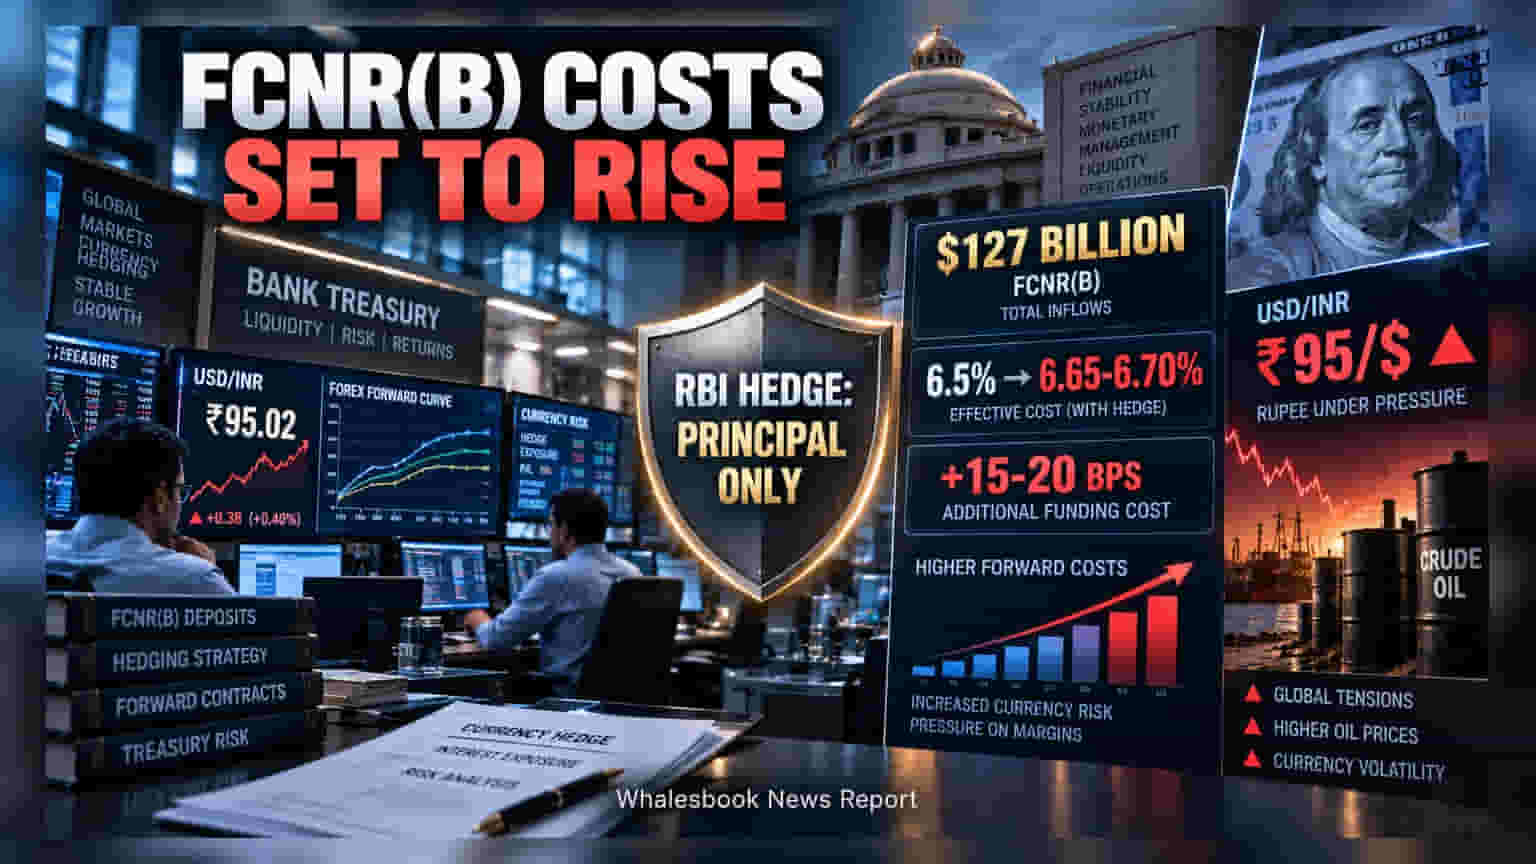
ભારતીય બેંકો માટે FCNR(B) ડિપોઝિટનો ખર્ચ વધી રહ્યો છે. RBI ની સ્વેપ ફેસિલિટીમાં માત્ર મુખ્ય રકમ (Principal) કવર થાય છે, વ્યાજ નહીં. **$127 અબજ** ના ભંડોળ સામે આ વ્યાજની લાયબિલિટી બેંકોના પ્રોફિટ માર્જિન પર દબાણ લાવી રહી છે.
વ્યાજનો ખર્ચ કેમ વધ્યો?
ઓગસ્ટ મહિનાના અંતે FCNR(B) ડિપોઝિટ વિન્ડો બંધ થયા બાદ બેંકો હવે નવા પડકારોનો સામનો કરી રહી છે. આ સ્કીમ હેઠળ $127 અબજ જેટલું જંગી ભંડોળ એકત્ર થયું હતું, પરંતુ RBI દ્વારા આપવામાં આવેલી સ્વેપ સુવિધા માત્ર મુખ્ય રકમને જ હેજ (Hedge) કરે છે. પરિણામે, વ્યાજની ચૂકવણીનું જોખમ બેંકોના માથે છે.
વધારાનો ખર્ચ અને કરન્સી રિસ્ક
બેંકિંગ નિષ્ણાતોના મતે, આ અનહેજ્ડ લાયબિલિટીને કારણે બેંકોના ફંડિંગ કોસ્ટમાં 15 થી 20 બેઝિસ પોઈન્ટ (bps) નો વધારો જોવા મળી રહ્યો છે. જો કોઈ બેંક 6.5% વ્યાજ આપે છે, તો હેજિંગના ખર્ચ બાદ તે અસરકારક રીતે 6.65% થી 6.70% સુધી પહોંચે છે.
રૂપિયાના ઘસારાની અસર
ડૉલર સામે રૂપિયો હાલમાં ₹95 ની સપાટીને પાર કરી ગયો છે, જેનાથી ફોરવર્ડ કોન્ટ્રાક્ટ્સ મોંઘા બન્યા છે. જો બેંકો વ્યાજનું સંપૂર્ણ હેજિંગ ન કરે, તો રૂપિયો નબળો પડતા ભવિષ્યમાં વ્યાજની ચૂકવણીનું ભારણ ઘણું વધી શકે છે. હાલમાં બેંકોની ટ્રેઝરી ટીમો સામે ઊંચા હેજિંગ ખર્ચ અને કરન્સી રિસ્ક વચ્ચે સંતુલન જાળવવાનો મોટો પડકાર છે.
લિક્વિડિટી મેનેજમેન્ટ
આટલી મોટી રકમ સિસ્ટમમાં આવતા લિક્વિડિટી સરપ્લસની સ્થિતિ સર્જાઈ છે. આ અતિશય લિક્વિડિટીને નિયંત્રિત કરવા માટે RBI એ ઓપન માર્કેટ ઓપરેશન્સ (OMO) દ્વારા બોન્ડ વેચાણ જેવી પ્રક્રિયાઓ શરૂ કરી છે, જેથી બજારમાં રોકડનું સંતુલન જળવાઈ રહે.
રોકાણકારોએ હવે આગામી ક્વાર્ટરના પરિણામો પર નજર રાખવી જોઈએ, કારણ કે બેંકોના નેટ ઇન્ટરેસ્ટ માર્જિન (NIM) પર આ ખર્ચની શું અસર પડે છે તે જોવું મહત્વનું રહેશે.